飲食店でもファクタリングは使える?売掛金を資金調達に活用する方法
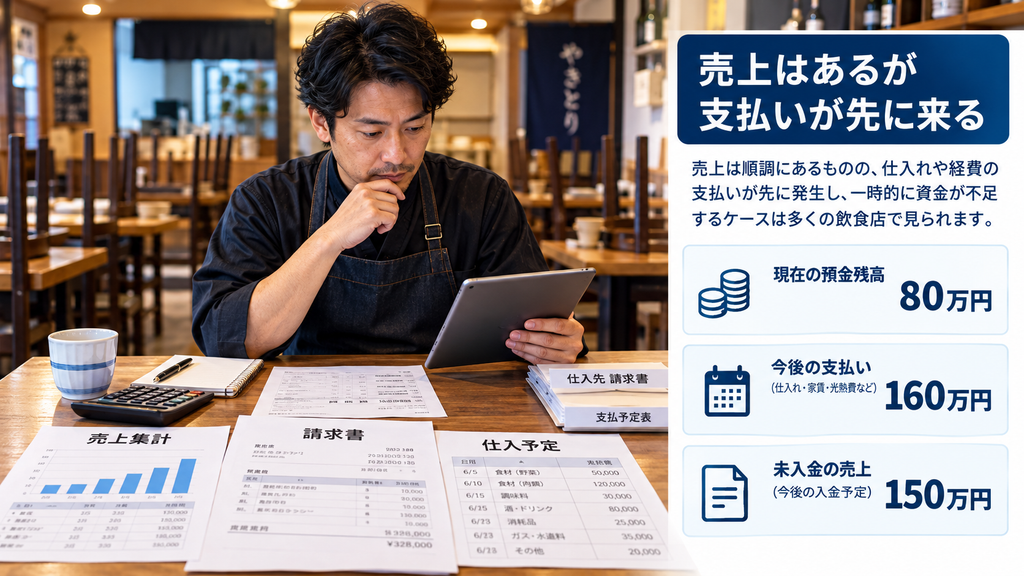
金曜日の営業を終え、翌週分の仕入れを確認する。店にはお客さまが来ているし、売上も立っている。それなのに、給与や食材代、家賃を並べてみると、口座のお金が少し足りない。
飲食店では、こうしたことが起こります。
原因は必ずしも「店が赤字だから」とは限りません。法人宴会やケータリングの代金は来月入金、キャッシュレス決済の売上もまだ口座に入っていない。その一方で、食材費や給与は先に支払う必要があります。
そこで候補になるのが、売掛債権を入金日前に売却するファクタリングです。
ただし、「飲食店だからファクタリングがおすすめ」という話ではありません。
現在のキャッシュレス決済は、以前より入金が速いサービスもあります。たとえばSquareは、登録銀行によって通常入金でも最短翌営業日、さらに手数料1.5%の即時入金サービスを提供しています。PayPayにも通常入金とは別に早期振込サービスがあります。
まず考えたいのは、
現在の現金
+ 支払日までに入るお金
- 支払日までの支払い
= 本当に不足する金額
です。
不足額が分かってから、その期間をどう埋めるかを考えます。
飲食店でもファクタリングは利用できる?
飲食店でも、事業で発生した売掛債権を持っていれば、ファクタリングを検討できる場合があります。
金融庁は一般的なファクタリングを、「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明しています。法的には借入ではなく、債権の売買・債権譲渡です。
飲食店の場合、分かりやすいのは次のような取引です。
| 飲食店の売上 | 売掛債権が発生しやすい例 |
|---|---|
| 法人宴会 | 企業宛てに後日請求書を発行 |
| ケータリング | イベント終了後に法人へ請求 |
| 法人向け弁当 | 月末締め・翌月払い等 |
| 定期納品 | オフィス・施設などへの掛け売り |
| 法人イベント | 開催後に一括請求 |
たとえば、企業向けのケータリング150万円を実施し、「月末締め・翌月末払い」で請求書を発行している場合、入金までの期間に売掛債権が存在します。
このような売掛金について、ファクタリング会社の対象条件を満たせば、入金日前の資金化を検討できます。
一方、一般客が店頭で現金払いした売上は、すでに現金を受け取っているため売掛金ではありません。
つまり、
「飲食店の売上はいくらあるか」
ではなく、
「まだ入金されていない売掛債権がいくらあるか」
を見る必要があります。

キャッシュレス売上は、すぐファクタリングする前に入金日を確認する
ここは、飲食店の記事で特に重要なポイントです。
たとえばSquareでは、三井住友銀行・みずほ銀行を登録している場合、通常入金でも翌営業日に自動振込されます。その他の金融機関では毎週金曜日です。さらに即時入金サービスを利用すると、入金額の1.5%で売上をより早く受け取れます。
PayPayの場合、通常は当月末締めで翌日または最短翌々営業日振込です。一方、早期振込サービスでは任意のタイミングで売上金の振込を依頼できます。2026年9月確認時点の都度利用では、PayPay銀行なら翌日、その他の金融機関では条件に応じて翌々営業日などとなっています。利用料は振込金額の0.38%に加えて所定の振込手数料です。
この違いは大きいです。
たとえば、
キャッシュレス売上 50万円
3日後に仕入れ代 30万円
という店なら、利用している決済サービスから2日後に40万円以上入金されることが分かれば、新たにファクタリングする必要がないかもしれません。
したがって、キャッシュレス売上については最初に、
決済サービス名
現在の未入金額
次回入金日
早期入金の有無
早期入金にかかる費用
を確認します。
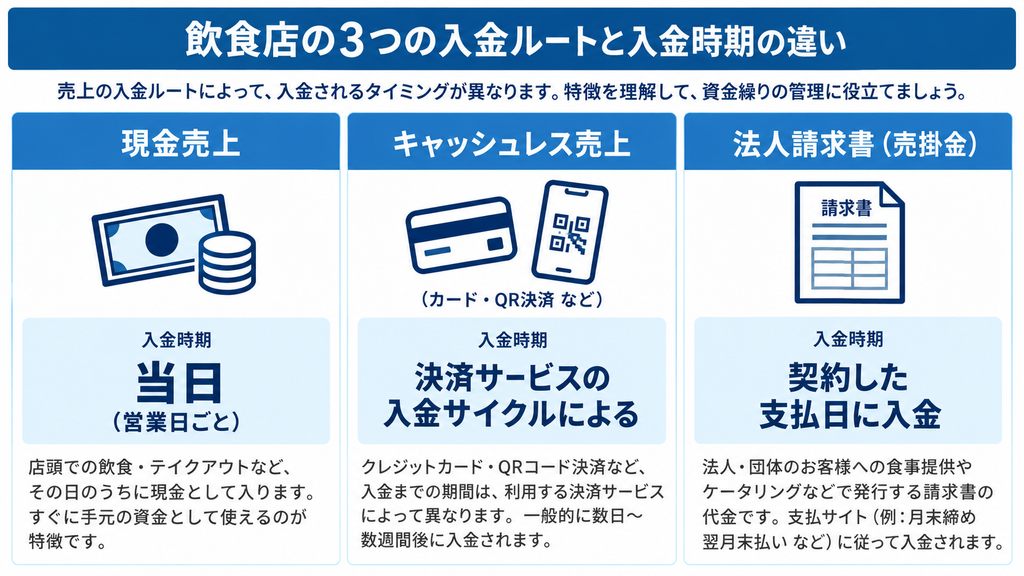
なお、「クレジットカードやQR決済の未入金売上なら、どのファクタリング会社でも普通の請求書と同じように買い取る」とは限りません。決済事業者との契約やファクタリング会社の対象債権によって異なるため、個別確認が必要です。
【モデルケース】150万円の売掛金があっても、必要なのは80万円
ここからは仕組みを理解するためのモデルケースです。実在する飲食店の体験談ではありません。
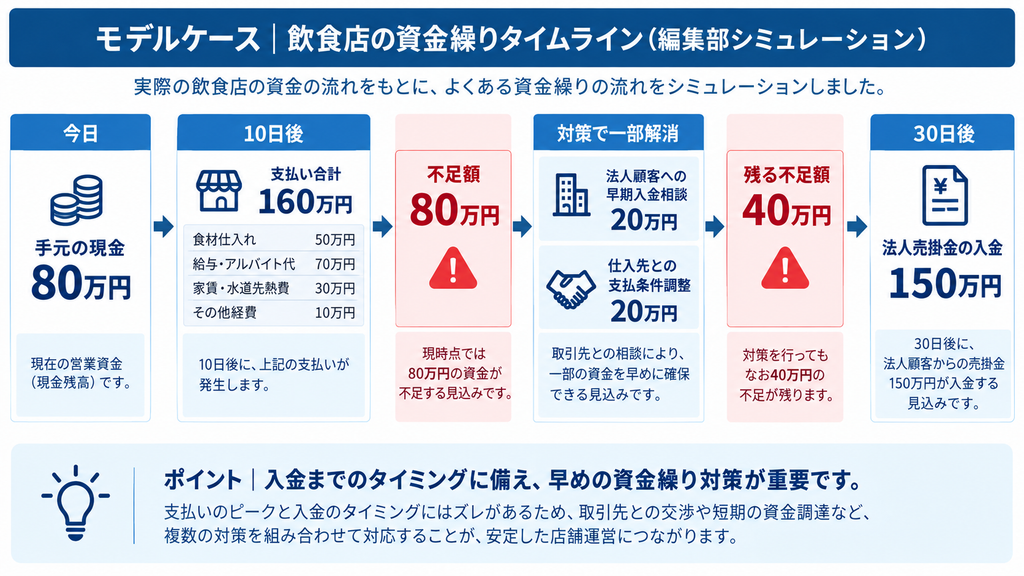
都内でレストランを営むA店は、通常の店内営業に加えて法人向けケータリングを行っています。
30日後には、先月実施した企業イベントのケータリング代150万円が入金される予定です。
しかし今後10日間を見ると、
食材仕入れ 50万円
給与・アルバイト代 70万円
家賃・水道光熱費 30万円
その他経費 10万円
合計160万円を支払う必要があります。
現在の預金は80万円です。
計算すると、
現在の預金80万円
- 支払い160万円
= 80万円不足
です。
30日後には150万円が入りますが、10日後の支払いには間に合いません。
問題は、
「150万円の売掛金を持っているか」
ではなく、
「10日後に80万円不足する」
ことです。
ここでA店が、いきなり150万円分すべてのファクタリングを検討する必要はありません。
まず法人顧客に、
「一部だけ先に支払ってもらうことは可能か」
と相談します。
仮に20万円を早期回収できたとします。
さらに仕入先との合意で、仕入れ代のうち20万円を翌月払いへ変更できたとします。
すると、
当初不足額 80万円
- 早期入金 20万円
- 支払時期変更 20万円
= 残り40万円
になります。
A店が外部から確保すべき資金は、80万円から40万円へ半減しました。
ここで初めて、「残り40万円をどうするか」を比較します。
この「売掛金150万円をどう現金化するか」ではなく、「不足40万円をどう補うか」という順番が、資金繰りでは重要です。
ファクタリングの前に、飲食店なら何を比較する?
ファクタリングは選択肢の一つです。飲食店では、資金不足の原因と必要な日数によって、先に検討できる方法があります。
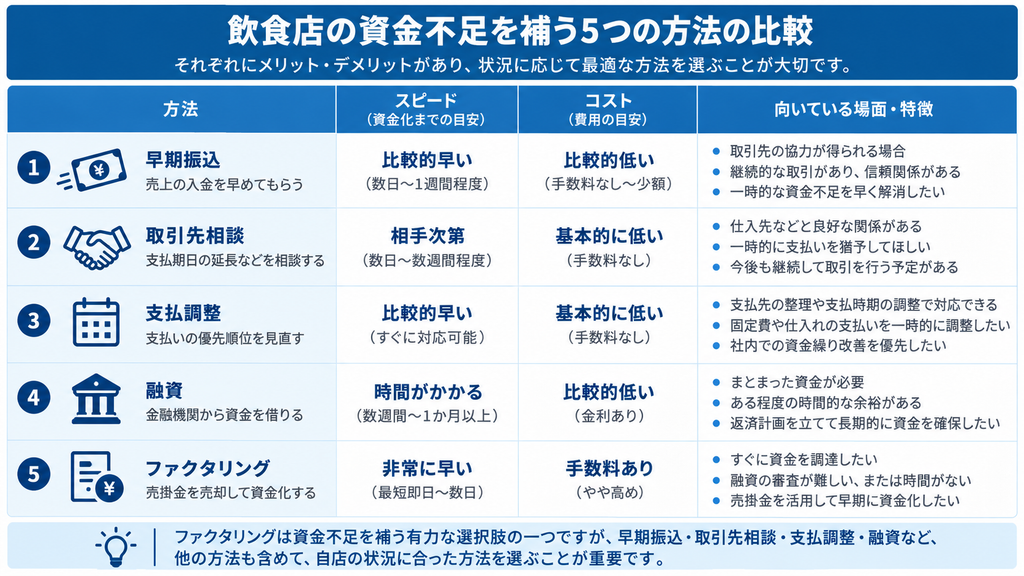
なお、この表で重要なのは、上から順に必ず利用するということではありません。自社の「時間」と「金額」で候補を絞るための参考としてください。
決済事業者の早期入金で足りるなら、まず総コストを比較する
たとえばSquareの即時入金は、2026年9月時点で入金額の1.5%と案内されています。PayPayの早期振込サービス(都度)は0.38%の利用料に所定の振込手数料が加わります。
これはファクタリング会社の手数料と単純比較できる数字ではありません。対象になる売上も契約も別だからです。
しかし経営判断としては、「40万円を10日早く入手するために、最終的に何円かかるか」という同じ問いで比較できます。
時間に余裕があるなら融資も候補になる
飲食店営業は、日本政策金融公庫の生活衛生関係営業に含まれます。
たとえば振興計画の認定を受けた生活衛生同業組合の組合員は「振興事業貸付」の対象となり、設備資金だけでなく運転資金にも利用できます。2026年9月確認時点では、運転資金の融資限度額は5,700万円です。
また、一定の要件を満たす小規模な生活衛生関係事業者には、経営改善に必要な設備資金・運転資金を対象とする生活衛生改善貸付もあります。
もちろん融資には審査があり、今日申し込んで今日必ず入金される仕組みではありません。
しかし、
「毎月50万円足りない」
という継続的な運転資金不足なら、一時的なファクタリングを繰り返す前に、長期の資金調達も検討した方が問題の性質に合う可能性があります。
ファクタリングを利用するなら、手数料より「利用後」を見る
飲食店でファクタリングを検討する場合、最も注意したいのは継続利用です。
金融庁は、高額な手数料によってかえって資金繰りが悪化するおそれがあるとして、ファクタリング利用について注意喚起しています。
先ほどのA店で考えます。
仮に40万円の不足をファクタリングで補えたとします。
今月の支払いは乗り切れます。
しかし、30日後に本来150万円入るはずだった売掛金の一部を前倒ししているため、将来受け取る金額はその分減ります。
そこで重要なのが、ファクタリング利用後の翌月も資金が足りるかです。
もし、
今月40万円不足
↓
ファクタリング
↓
翌月も40万円不足
↓
次の売掛金をファクタリング
という状態になれば、問題は単なる入金時期ではない可能性があります。
食材原価
人件費
家賃
水道光熱費
借入返済
決済手数料
予約サイト等の費用
まで含めて、店舗全体の収支構造を確認する必要があります。
自分の店ならどう判断する?
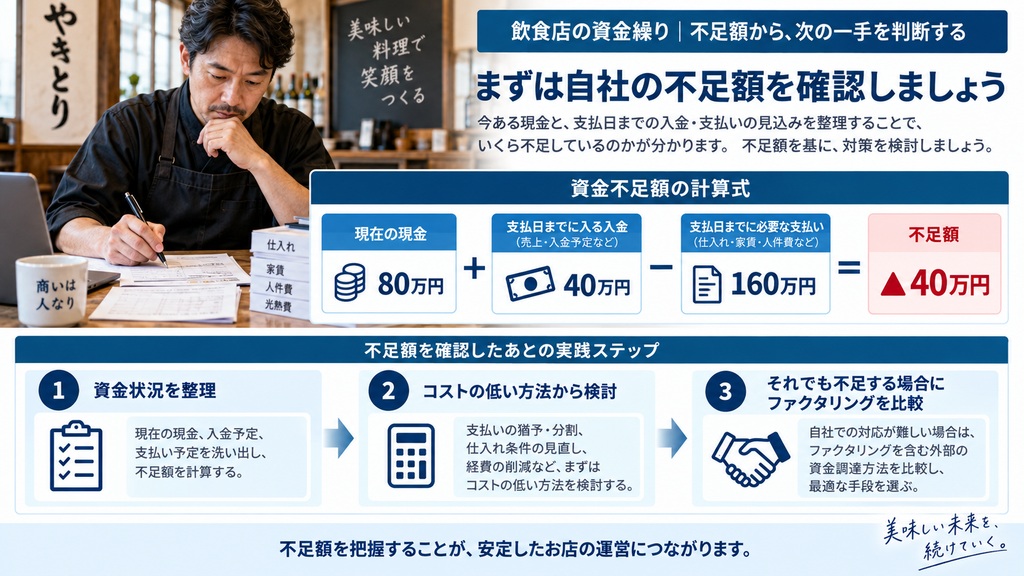
飲食店で資金不足が起きたら、次の順番で数字を書き出してみてください。
まず、
現在の口座残高を確認します。次に、支払日までに入る、
現金売上
キャッシュレス決済の入金
法人売掛金の回収
を足します。
そこから、
食材代
給与
家賃
水道光熱費
その他支払い
を引きます。
式にすると、
現在の現金+ 支払日までの入金- 支払日までの支払い= 資金過不足 です。
結果がマイナス40万円なら、「150万円の売掛金をどうするか」ではなく、「40万円をいつまでに、何円のコストで用意するか」に問題を変えます。
そのうえで、キャッシュレス入金を待てる→ 次回振込日を確認
早期振込で足りる→ その費用を確認
法人顧客へ相談できる→ 一部早期入金を相談
支払いを調整できる→ 仕入先等と協議
時間に余裕がある→ 公庫・金融機関等を比較
それでも不足し、売掛債権がある→ ファクタリングを比較
という流れです。
ファクタリングを利用する場合も、表示された最低手数料だけではなく、
実際に売る債権額
手数料
その他費用
最終的な手取り額
入金予定日
まで見てください。
よくある質問とまとめ
Q. 飲食店でもファクタリングを利用できますか?
法人宴会、ケータリング、企業向け弁当など、事業として発生した未入金の売掛債権があり、ファクタリング会社の条件を満たせば検討できます。飲食店という業種だけで利用可否が決まるわけではありません。
Q. 普通の店頭売上もファクタリングできますか?
現金ですでに受け取った売上は、未回収の売掛債権ではありません。キャッシュレス決済の未入金分については、一般的な請求書ファクタリングと同じ扱いになるとは限らないため、決済事業者の契約とファクタリング会社の対象債権を確認してください。
Q. クレジットカードやPayPayの売上がまだ入金されていない場合は?
まず現在の入金予定日と早期振込サービスを確認してください。Squareは条件によって通常入金でも最短翌営業日、PayPayにも早期振込サービスがあります。
Q. ファクタリングで調達したお金を食材費や給与に使えますか?
一般的なファクタリングは売掛債権の売買であり、融資とは仕組みが異なります。契約条件を確認したうえで、入金された資金を店舗運営に使うことになります。金融庁もファクタリングを事業者の資金調達手段の一つと説明しています。
Q. 個人経営の飲食店でも利用できますか?
個人事業主を対象とするファクタリングサービスはあります。ただし会社ごとに対象者、最低利用額、必要書類等が異なるため、利用条件を確認してください。
Q. 毎月ファクタリングしても大丈夫ですか?
毎月利用しなければ支払いができないなら、単発の入金タイミングではなく、収益構造や運転資金が不足している可能性があります。粗利益、固定費、入金サイト、借入返済などを含めて資金繰りを見直すことが重要です。
Q. 日本政策金融公庫とファクタリングはどちらがよいですか?
目的と時間軸が違います。短期間の資金ギャップで未入金の売掛債権がある場合にはファクタリングが比較対象になります。一方、継続的な運転資金なら、一定の要件を満たす飲食店向けの公庫融資なども検討対象です。飲食店で資金が足りなくなったとき、大切なのは「どこから借りるか」「どのファクタリング会社を使うか」を最初に決めることではありません。
まず、
いつ支払いが来るのか。
それまでにいくら入るのか。
実際にはいくら足りないのか。
を整理します。
そのうえで、決済サービスの入金、取引先への相談、支払条件の調整、融資、ファクタリングを比較します。
150万円の売掛金を持っていても、不足額が40万円なら、解決すべき問題は40万円です。「売掛金をできるだけ多く早く現金化する」のではなく、「必要な金額を、必要な期間だけ、できるだけ小さいコストで埋める」この考え方が、飲食店の資金繰りを考える出発点になります。
具体的なファクタリング会社まで比較する段階になったら、同じ売掛債権・同じ希望金額で条件をそろえ、手数料だけでなく最終手取り額まで確認してください。
金曜日の営業を終え、翌週分の仕入れを確認する。店にはお客さまが来ているし、売上も立っている。それなのに、給与や食材代、家賃を並べてみると、口座のお金が少し足りない。
飲食店では、こうしたことが起こります。
原因は必ずしも「店が赤字だから」とは限りません。法人宴会やケータリングの代金は来月入金、キャッシュレス決済の売上もまだ口座に入っていない。その一方で、食材費や給与は先に支払う必要があります。そこで候補になるのが、売掛債権を入金日前に売却するファクタリングです。
ただし、「飲食店だからファクタリングがおすすめ」という話ではありません。
現在のキャッシュレス決済は、以前より入金が速いサービスもあります。たとえばSquareは、登録銀行によって通常入金でも最短翌営業日、さらに手数料1.5%の即時入金サービスを提供しています。PayPayにも通常入金とは別に早期振込サービスがあります。
まず考えたいのは、
現在の現金
+ 支払日までに入るお金
- 支払日までの支払い
= 本当に不足する金額
です。
不足額が分かってから、その期間をどう埋めるかを考えます。
飲食店でもファクタリングは利用できる?
飲食店でも、事業で発生した売掛債権を持っていれば、ファクタリングを検討できる場合があります。
金融庁は一般的なファクタリングを、「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明しています。法的には借入ではなく、債権の売買・債権譲渡です。
飲食店の場合、分かりやすいのは次のような取引です。
| 飲食店の売上 | 売掛債権が発生しやすい例 |
|---|---|
| 法人宴会 | 企業宛てに後日請求書を発行 |
| ケータリング | イベント終了後に法人へ請求 |
| 法人向け弁当 | 月末締め・翌月払い等 |
| 定期納品 | オフィス・施設などへの掛け売り |
| 法人イベント | 開催後に一括請求 |
たとえば、企業向けのケータリング150万円を実施し、「月末締め・翌月末払い」で請求書を発行している場合、入金までの期間に売掛債権が存在します。このような売掛金について、ファクタリング会社の対象条件を満たせば、入金日前の資金化を検討できます。一方、一般客が店頭で現金払いした売上は、すでに現金を受け取っているため売掛金ではありません。
つまり、
「飲食店の売上はいくらあるか」
ではなく、
「まだ入金されていない売掛債権がいくらあるか」
を見る必要があります。
キャッシュレス売上は、すぐファクタリングする前に入金日を確認する
ここは、飲食店の記事で特に重要なポイントです。
指定の参考サイトでは、飲食店のカード売上とファクタリングを大きく関連付けています。
ただし、2026年現在は決済サービスによって入金条件がかなり違います。
たとえばSquareでは、三井住友銀行・みずほ銀行を登録している場合、通常入金でも翌営業日に自動振込されます。その他の金融機関では毎週金曜日です。さらに即時入金サービスを利用すると、入金額の1.5%で売上をより早く受け取れます。
PayPayの場合、通常は当月末締めで翌日または最短翌々営業日振込です。一方、早期振込サービスでは任意のタイミングで売上金の振込を依頼できます。2026年9月確認時点の都度利用では、PayPay銀行なら翌日、その他の金融機関では条件に応じて翌々営業日などとなっています。利用料は振込金額の0.38%に加えて所定の振込手数料です。
この違いは大きいです。
たとえば、
キャッシュレス売上 50万円
3日後に仕入れ代 30万円
という店なら、利用している決済サービスから2日後に40万円以上入金されることが分かれば、新たにファクタリングする必要がないかもしれません。
したがって、キャッシュレス売上については最初に、
決済サービス名
現在の未入金額
次回入金日
早期入金の有無
早期入金にかかる費用
を確認します。
なお、「クレジットカードやQR決済の未入金売上なら、どのファクタリング会社でも普通の請求書と同じように買い取る」とは限りません。決済事業者との契約やファクタリング会社の対象債権によって異なるため、個別確認が必要です。
【モデルケース】150万円の売掛金があっても、必要なのは80万円
ここからは仕組みを理解するためのモデルケースです。実在する飲食店の体験談ではありません。都内でレストランを営むA店は、通常の店内営業に加えて法人向けケータリングを行っています。30日後には、先月実施した企業イベントのケータリング代150万円が入金される予定です。
しかし今後10日間を見ると、
食材仕入れ 50万円
給与・アルバイト代 70万円
家賃・水道光熱費 30万円
その他経費 10万円
合計160万円を支払う必要があります。
現在の預金は80万円です。
計算すると、
現在の預金80万円
- 支払い160万円
= 80万円不足
です。
30日後には150万円が入りますが、10日後の支払いには間に合いません。
問題は、
「150万円の売掛金を持っているか」
ではなく、
「10日後に80万円不足する」
ことです。
ここでA店が、いきなり150万円分すべてのファクタリングを検討する必要はありません。
まず法人顧客に、
「一部だけ先に支払ってもらうことは可能か」
と相談します。
仮に20万円を早期回収できたとします。
さらに仕入先との合意で、仕入れ代のうち20万円を翌月払いへ変更できたとします。
すると、
当初不足額 80万円
- 早期入金 20万円
- 支払時期変更 20万円
= 残り40万円
になります。
A店が外部から確保すべき資金は、80万円から40万円へ半減しました。
ここで初めて、
「残り40万円をどうするか」
を比較します。
この「売掛金150万円をどう現金化するか」ではなく、「不足40万円をどう補うか」という順番が、資金繰りでは重要です。
ファクタリングの前に、飲食店なら何を比較する?
ファクタリングは選択肢の一つです。飲食店では、資金不足の原因と必要な日数によって、先に検討できる方法があります。
| 方法 | 確認すること | 向いている場面 |
|---|---|---|
| 決済サービスの通常入金 | 次回入金日 | 数日待てば間に合う |
| 早期振込 | 費用・着金日 | キャッシュレス売上が十分ある |
| 法人売掛先へ相談 | 一部前払いの可否 | 継続取引で相談余地がある |
| 支払条件の調整 | 仕入先等との合意 | 数日の時間差で解決できる |
| 公的・金融機関融資 | 審査・時間・返済 | 継続的な運転資金が必要 |
| ファクタリング | 手数料・対象債権・入金日 | 未入金の売掛債権があり短期資金が必要 |
この表で重要なのは、上から順に必ず利用するということではありません。
自社の「時間」と「金額」で候補を絞るための表です。
決済事業者の早期入金で足りるなら、まず総コストを比較する
たとえばSquareの即時入金は、2026年9月時点で入金額の1.5%と案内されています。PayPayの早期振込サービス(都度)は0.38%の利用料に所定の振込手数料が加わります。
これはファクタリング会社の手数料と単純比較できる数字ではありません。対象になる売上も契約も別だからです。
しかし経営判断としては、
「40万円を10日早く入手するために、最終的に何円かかるか」
という同じ問いで比較できます。
時間に余裕があるなら融資も候補になる
飲食店営業は、日本政策金融公庫の生活衛生関係営業に含まれます。
たとえば振興計画の認定を受けた生活衛生同業組合の組合員は「振興事業貸付」の対象となり、設備資金だけでなく運転資金にも利用できます。2026年9月確認時点では、運転資金の融資限度額は5,700万円です。
また、一定の要件を満たす小規模な生活衛生関係事業者には、経営改善に必要な設備資金・運転資金を対象とする生活衛生改善貸付もあります。
もちろん融資には審査があり、今日申し込んで今日必ず入金される仕組みではありません。
しかし、
「毎月50万円足りない」
という継続的な運転資金不足なら、一時的なファクタリングを繰り返す前に、長期の資金調達も検討した方が問題の性質に合う可能性があります。
ファクタリングを利用するなら、手数料より「利用後」を見る
飲食店でファクタリングを検討する場合、最も注意したいのは継続利用です。金融庁は、高額な手数料によってかえって資金繰りが悪化するおそれがあるとして、ファクタリング利用について注意喚起しています。
先ほどのA店で考えます。
仮に40万円の不足をファクタリングで補えたとします。
今月の支払いは乗り切れます。
しかし、30日後に本来150万円入るはずだった売掛金の一部を前倒ししているため、将来受け取る金額はその分減ります。
そこで重要なのが、ファクタリング利用後の翌月も資金が足りるかです。
もし、
今月40万円不足
↓
ファクタリング
↓
翌月も40万円不足
↓
次の売掛金をファクタリング
という状態になれば、問題は単なる入金時期ではない可能性があります。
食材原価
人件費
家賃
水道光熱費
借入返済
決済手数料
予約サイト等の費用
まで含めて、店舗全体の収支構造を確認する必要があります。
自分の店ならどう判断する?
飲食店で資金不足が起きたら、次の順番で数字を書き出してみてください。
まず、
現在の口座残高
を確認します。
次に、支払日までに入る、
現金売上
キャッシュレス決済の入金
法人売掛金の回収
を足します。
そこから、
食材代
給与
家賃
水道光熱費
その他支払い
を引きます。
式にすると、
現在の現金
+ 支払日までの入金
- 支払日までの支払い
= 資金過不足
です。
結果がマイナス40万円なら、
「150万円の売掛金をどうするか」
ではなく、
「40万円をいつまでに、何円のコストで用意するか」
に問題を変えます。
そのうえで、
キャッシュレス入金を待てる
→ 次回振込日を確認
早期振込で足りる
→ その費用を確認
法人顧客へ相談できる
→ 一部早期入金を相談
支払いを調整できる
→ 仕入先等と協議
時間に余裕がある
→ 公庫・金融機関等を比較
それでも不足し、売掛債権がある
→ ファクタリングを比較
という流れです。
ファクタリングを利用する場合も、表示された最低手数料だけではなく、
実際に売る債権額
手数料
その他費用
最終的な手取り額
入金予定日
まで見てください。
よくある質問とまとめ
Q. 飲食店でもファクタリングを利用できますか?
法人宴会、ケータリング、企業向け弁当など、事業として発生した未入金の売掛債権があり、ファクタリング会社の条件を満たせば検討できます。飲食店という業種だけで利用可否が決まるわけではありません。
Q. 普通の店頭売上もファクタリングできますか?
現金ですでに受け取った売上は、未回収の売掛債権ではありません。キャッシュレス決済の未入金分については、一般的な請求書ファクタリングと同じ扱いになるとは限らないため、決済事業者の契約とファクタリング会社の対象債権を確認してください。
Q. クレジットカードやPayPayの売上がまだ入金されていない場合は?
まず現在の入金予定日と早期振込サービスを確認してください。Squareは条件によって通常入金でも最短翌営業日、PayPayにも早期振込サービスがあります。
Q. ファクタリングで調達したお金を食材費や給与に使えますか?
一般的なファクタリングは売掛債権の売買であり、融資とは仕組みが異なります。契約条件を確認したうえで、入金された資金を店舗運営に使うことになります。金融庁もファクタリングを事業者の資金調達手段の一つと説明しています。
Q. 個人経営の飲食店でも利用できますか?
個人事業主を対象とするファクタリングサービスはあります。ただし会社ごとに対象者、最低利用額、必要書類等が異なるため、利用条件を確認してください。
Q. 毎月ファクタリングしても大丈夫ですか?
毎月利用しなければ支払いができないなら、単発の入金タイミングではなく、収益構造や運転資金が不足している可能性があります。粗利益、固定費、入金サイト、借入返済などを含めて資金繰りを見直すことが重要です。
Q. 日本政策金融公庫とファクタリングはどちらがよいですか?
目的と時間軸が違います。短期間の資金ギャップで未入金の売掛債権がある場合にはファクタリングが比較対象になります。一方、継続的な運転資金なら、一定の要件を満たす飲食店向けの公庫融資なども検討対象です。
飲食店で資金が足りなくなったとき、大切なのは「どこから借りるか」「どのファクタリング会社を使うか」を最初に決めることではありません。
まず、
いつ支払いが来るのか。
それまでにいくら入るのか。
実際にはいくら足りないのか。
を整理します。
そのうえで、決済サービスの入金、取引先への相談、支払条件の調整、融資、ファクタリングを比較します。150万円の売掛金を持っていても、不足額が40万円なら、解決すべき問題は40万円です。「売掛金をできるだけ多く早く現金化する」のではなく、「必要な金額を、必要な期間だけ、できるだけ小さいコストで埋める」
この考え方が、飲食店の資金繰りを考える出発点になります。
具体的なファクタリング会社まで比較する段階になったら、同じ売掛債権・同じ希望金額で条件をそろえ、手数料だけでなく最終手取り額まで確認してください。
不足額と必要な時期を整理したうえでファクタリングを比較する場合は、最低利用額・手数料・入金時期・最終手取り額を同じ条件で確認することが重要です。