ファクタリングのメリット・デメリットは?資金繰りが改善する場合・悪化する場合を解説
売掛金はあるのに、月末の給与や仕入代金を支払う現金が足りない。中小企業では、このような資金繰りの問題が起こることがあります。
原因の一つは、売上が発生する時期と、取引先から実際に代金が振り込まれる時期が異なることです。たとえば、今月300万円の仕事を完了して請求しても、入金が翌月末なら、その300万円を今月の給与や外注費には使えません。
そこで選択肢になるのが、売掛金を通常の入金日より前に資金化するファクタリングです。
金融庁は、一般的なファクタリングについて、事業者が保有する売掛債権等を期日前に一定の手数料で買い取るサービスと説明しています。一般的な買取型ファクタリングは、法的には債権の売買である債権譲渡契約です。
ただし、売掛金を早く受け取れるという面だけを見て判断するのは十分ではありません。ファクタリングでは手数料などが差し引かれるため、将来受け取る予定だった現金は減ります。
大切なのは、「ファクタリングにはメリットがあるか」ではなく、「そのメリットが自社の現在の資金不足に必要なのか」を考えることです。
売上はあるのに支払いに使える現金が足りないのはなぜ?
売掛金があることと、今日自由に使える現金があることは同じではありません。請求済みの売掛金であっても、取引先から実際に入金されるまでは給与や仕入代金の支払いには使えないからです。
たとえば、設備工事を完了して取引先へ300万円を請求したとします。会社としては300万円の売上が発生していますが、入金条件が翌月末なら、その300万円が銀行口座へ入るのはまだ先です。
一方で、その仕事に関係する材料費や外注費だけでなく、従業員の給与、家賃、税金、借入返済などは売掛金の入金を待ってくれるわけではありません。
売掛金の入金より支払いが先に来ると資金不足が起こる
現在の預金残高が100万円あり、10日後までに給与100万円、外注費80万円、材料代70万円を支払うケースを考えてみます。支払いは合計250万円なので、この時点では150万円不足します。
ところが、そのさらに10日後には300万円の売掛金が入る予定だとします。この会社には売上があり、将来の入金予定もあります。それでも10日後の支払日に使える現金がなければ、何らかの対応が必要です。
つまり、問題は「会社に売上がないこと」ではなく、「支払いが先、入金が後」になっていることです。
特に、材料や商品を先に仕入れる事業、外注費や人件費が先行する事業では、売上が増えたことで必要な運転資金まで大きくなる場合があります。そのため、売上高や利益だけではなく、現金が入る日と出ていく日を確認する必要があります。
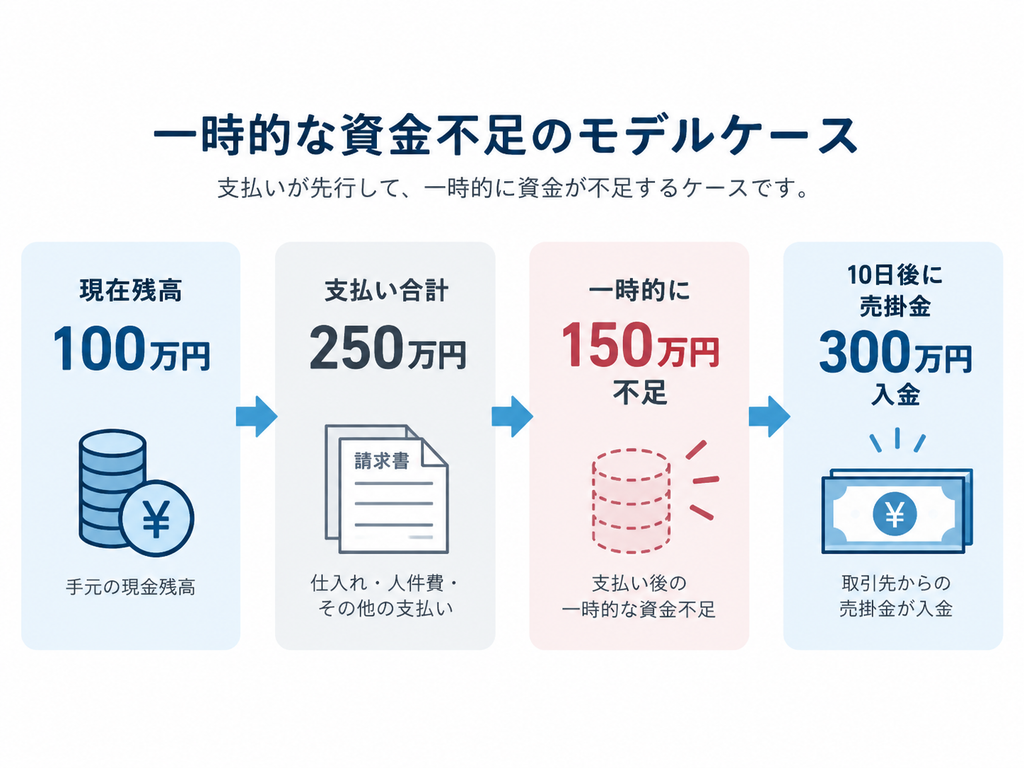
売上不足ではなく、入金日と支払日のずれによって一時的な資金不足が発生する場合があります。
速さだけで決めると利用後の資金繰りを見落としやすい
資金が急いで必要なときほど、「最短即日」「スピード入金」といった情報に目が向きやすくなります。
しかし、確認したいのは「300万円を早く受け取れるか」だけではありません。本当に必要なのはいくらなのか、手数料などを差し引いた後でも必要額を確保できるのか、売掛金を前倒しした結果として翌月以降の資金が不足しないかまで確認する必要があります。
資金化までの速さは重要な条件の一つですが、それだけで利用するかどうかを決めるのではなく、受取額と利用後の資金繰りを合わせて考えます。
ファクタリングとは?まず仕組みを確認
一般的な買取型ファクタリングは、企業が保有している売掛債権をファクタリング会社へ譲渡し、通常の入金期日前に売買代金を受け取る取引です。
銀行融資では金融機関から資金を借り、その後返済します。一方、一般的な買取型ファクタリングでは、すでに自社が保有している売掛債権を売却します。
この違いがあるため、融資とは別の資金調達方法として比較できます
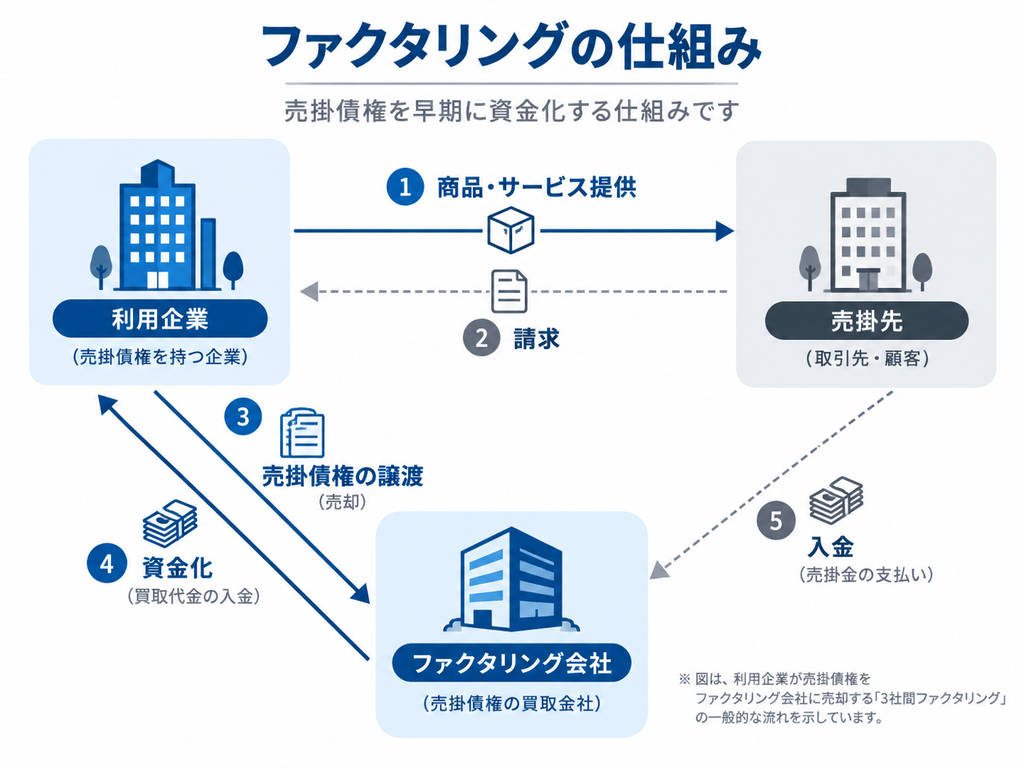
ファクタリングでは、保有する売掛債権を譲渡し、通常の入金期日前に資金化します。
2社間と3社間ファクタリングは何が違う?
買取型ファクタリングには、一般に2社間と3社間があります。
2社間ファクタリングは、利用企業とファクタリング会社を中心に契約する方式です。典型的な仕組みでは、売掛先への通知や合意を伴いません。
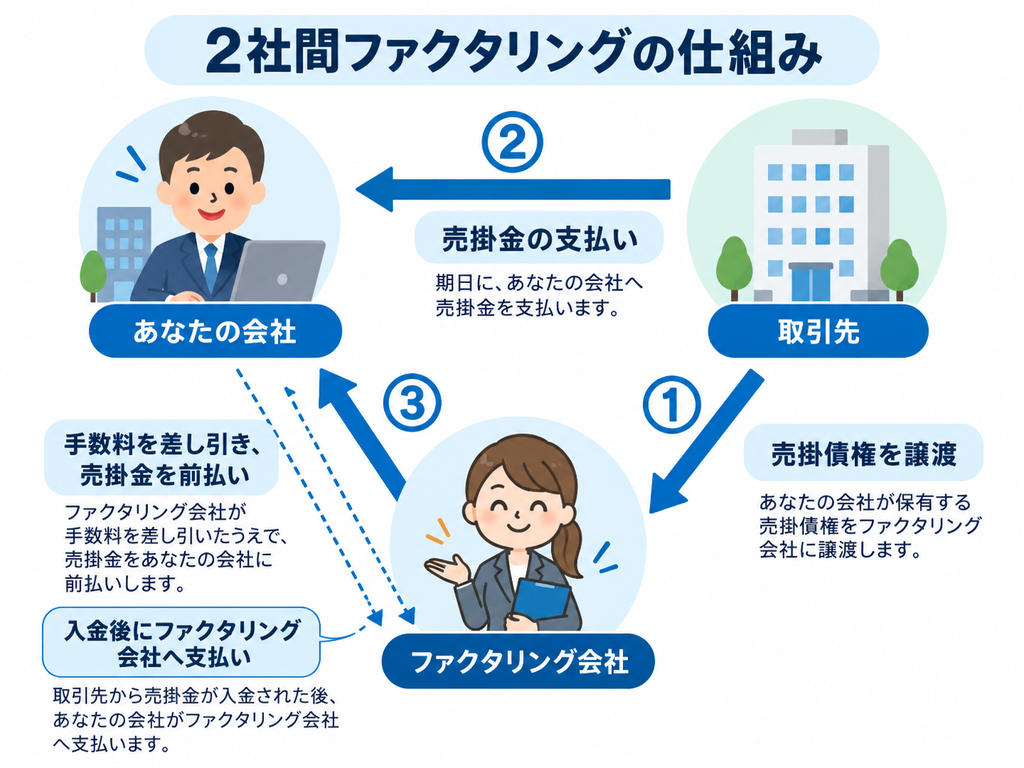
一方、3社間ファクタリングでは、売掛先への通知や合意が取引に関わります。
一般的には、2社間は売掛先との調整を必要としない分、資金化までの時間を短くしやすい一方、3社間より手数料が高くなる傾向があります。
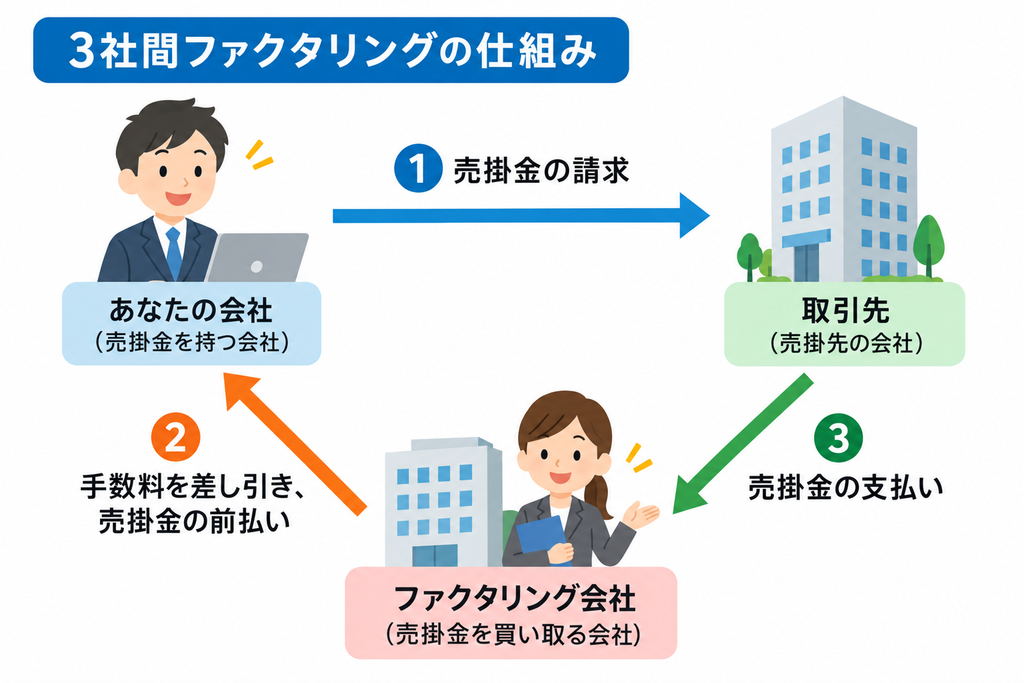
ただし、サービスごとに条件は異なります。
また、「2社間なら取引先に知られる可能性が一切ない」という意味ではありません。債権譲渡登記や契約違反時の対応など、契約内容を確認する必要があります。
契約内容によっては貸付けに該当するおそれもある
サービス名称に「ファクタリング」と書かれていても、すべて同じ契約ではありません。
金融庁は、売掛債権を回収できなかった場合に売主が債権を買い戻す契約や、売主自身の資金でファクタリング会社へ支払う義務を負う取引について、実態によっては貸金業に該当するおそれがあると注意喚起しています。
契約前には、「売掛先が支払わなかった場合に誰が損失を負担するのか」「自社に買戻し義務が残るのか」を確認する必要があります。ファクタリングを利用するメリットは何ですか?
売掛金の入金を待たずに資金化できる
最も分かりやすいメリットは、通常の売掛金入金日より前に資金を受け取れることです。
30日後や60日後に入る予定の売掛金を前倒しできれば、その前に発生する給与、仕入代金、外注費などの支払いへ充てられる可能性があります。
ただし、新しい売上や利益が発生するわけではありません。本来あとで受け取る予定だった売掛金を、一定の費用を負担して早く受け取る取引です。
そのためメリットが生まれやすいのは、売掛金の入金日より前に明確な支払いがあり、その期間だけ資金が不足しているケースです。
一時的な資金不足の期間を短くできる
現在残高100万円、10日後の支払い250万円、20日後の売掛金入金300万円というケースでは、会社全体のお金が300万円不足しているわけではありません。
問題となっているのは、支払いが発生する10日後から売掛金が入る20日後までの期間です。この10日間だけ150万円不足します。
支払日を変更できず、金融機関への相談も間に合わない場合には、この短期間をつなぐ方法として売掛金の早期資金化を比較できます。
ファクタリングを利益改善策ではなく、「入金日と支払日の時間差を調整する方法」として考えると、自社で利用する意味があるかを判断しやすくなります。
2社間では売掛先への通知を伴わない仕組みがある
資金調達について取引先へ説明したくない企業では、2社間ファクタリングが比較対象になります。
典型的な2社間買取型は、売掛先への通知や合意を伴わない形式です。
ただし、実際の契約では債権譲渡登記の有無や回収方法なども確認する必要があります。「2社間ですか」と確認するだけではなく、通知、承諾、登記、売掛金回収の方法まで確認してください。契約内容によっては売掛先の不払いリスクを移転できる
通常の売掛金には、取引先が倒産するなどして回収できなくなるリスクがあります。
契約の実態として売掛債権がファクタリング会社へ譲渡され、不払いリスクもファクタリング会社へ移っている場合には、売掛先の信用リスクを移転できることがあります。
ただし、どのファクタリング契約でも同じではありません。
売掛先が支払わなかった場合に、自社に買戻しや支払い義務が残るのかを契約書で確認してください。
銀行融資とは異なる方法として比較できる
一般的な銀行融資では、金融機関から資金を借りて返済します。一方、一般的な買取型ファクタリングは、自社が保有する売掛債権を売却する取引です。
そのため、「ファクタリングと銀行融資のどちらが優れているか」と考えるのではなく、資金が必要な時期、必要額、調達コスト、売掛債権の有無などで比較します。
時間に余裕があるなら融資を含めて検討する余地があります。
一方、売掛金は確定しているものの、その入金前の短期間だけ資金が不足する場合には、ファクタリングを比較する意味があります。
ファクタリングのデメリット・問題点は何ですか?
手数料などの分だけ実際の受取額が減る
ファクタリングでは、売掛金の額面すべてをそのまま受け取れるとは限りません。手数料やその他の費用が差し引かれるためです。
説明用のモデルケースとして、300万円の売掛債権を資金化し、費用が30万円だったとすると、受取額は270万円です。
これは現在の一般的な手数料率を示す数字ではなく、費用が資金繰りへ与える影響を理解するための計算例です。
確認すべきなのは「手数料率が何%か」だけではありません。
本来300万円入るはずだった将来の現金が270万円になることで、その後の給与や仕入代金を支払えるのかまで確認する必要があります。
繰り返し利用すると資金繰りが苦しくなる可能性がある
今月の不足を埋めるために来月入る売掛金を前倒しし、翌月も不足するため、さらに次の売掛金を前倒しする。この状態が続けば、そのたびに費用が発生します。
問題はファクタリングを複数回利用したという事実だけではありません。
「ファクタリングを使わなければ通常の支払いができない状態」が続いていることです。
たとえば、毎月の粗利益より固定費や借入返済の方が大きい場合、売掛金の入金を早めても、会社から現金が減り続ける構造そのものは変わりません。
この場合には、より安いファクタリング会社を探すだけではなく、粗利益、固定費、借入返済額、売掛金の回収期間、不採算案件などを確認する必要があります。
売掛債権がなければ利用できない
買取型ファクタリングは、売掛債権を譲渡する取引です。そのため、資金化する売掛債権自体がなければ利用できません。
また、売掛金があれば自動的に利用できるわけでもありません。
ファクタリング会社は売掛債権の存在や売掛先、取引状況などを確認したうえで、買取可否や条件を判断します。
「借入れではない」ということと、「審査がない」ということは別です。必要額と売掛債権額が合わない場合がある
ファクタリングは売掛債権を資金化する仕組みなので、自社が必要としている金額と保有する売掛債権額が合わないケースがあります。
500万円必要なのに資金化できる売掛債権が100万円しかなければ、ファクタリングだけで不足額全体を補うことはできません。
反対に、必要なのは50万円なのに300万円の売掛債権を持っている場合もあります。
必要以上に資金化する必要があるのか、どの債権を対象にするのかも確認してください。
買戻し義務など契約条件を確認する必要がある
契約前には、売掛先が代金を支払わなかった場合の扱いを確認する必要があります。
金融庁は、利用企業へ買戻し義務などを課し、実態として貸付けと同様の機能を持つ取引について注意喚起しています。
サービス名称だけで判断せず、契約書に書かれた責任範囲を確認してください。
自社の場合はファクタリングを利用した方がよい?
一時的な入金ずれなら比較する余地がある
「10日後に150万円不足するが、20日後には300万円が入る」というように、不足額と不足期間が明確ならファクタリングを比較しやすいケースです。
ただし、最初からファクタリングに決める必要はありません。
売掛先へ入金時期を相談できないか、支払先へ期日を相談できないか、金融機関へ短期資金を相談できないかも確認します。
そのうえで、時間、費用、実現可能性を比較します。
毎月資金が不足するなら根本原因を確認する
毎月ファクタリングを利用しなければ給与や外注費を支払えないのであれば、一時的な入金タイミングだけが原因とは限りません。
売上総利益より固定費が大きい、借入返済額が重い、売掛金の回収期間が長すぎるなど、会社全体のキャッシュフローに原因がある可能性があります。
この場合はファクタリング会社を比較する前に、なぜ毎月現金が不足しているのかを確認することが先です。
支払日まで余裕があるなら他の方法も比較する
資金が必要になるまで数週間から数か月の余裕がある場合、スピードだけを理由に資金調達方法を決める必要はありません。
金融機関への融資相談なども含めて、調達にかかるコストと必要期間を比較します。
ファクタリングでは「早く受け取れるか」だけではなく、「その早さにコストを払う必要があるか」を考えてください。
必要額、不足期間、コストを整理すると、利用するかどうかを判断しやすくなります。
300万円の売掛金がある会社ではどう判断する?
ここでは、判断方法を分かりやすくするための編集部シミュレーションで考えます。実際の利用者の体験ではありません。
従業員8名の設備工事会社で、現在の預金残高は100万円。10日後までに給与100万円、外注費80万円、材料費70万円、合計250万円の支払いがあります。
一方、取引先へ請求済みの売掛金300万円が入るのは20日後です。
不足額は150万円、不足期間は10日です。
まず不足額と不足期間を確認する
この場合、最初に考えるべきなのは「300万円をすべてファクタリングできるか」ではありません。
今回必要なのは150万円です。
まず、売掛先への入金前倒し相談、材料業者などへの支払日変更、金融機関への短期資金相談が可能かを確認します。手数料率ではなく最終受取額で考える
それらの方法では間に合わず、ファクタリングを利用するとします。
説明用の例として、300万円の売掛債権を資金化し、費用が30万円だった場合、受取額は270万円です。
今回の250万円の支払いはできます。
しかし、本来20日後に入る予定だった300万円はすでに前倒ししています。
そのため、次に確認する必要があるのは20日後以降の給与や材料費です。
「270万円が早く手に入った」という点だけではなく、「30万円の費用を負担して10日間の150万円不足を解消する価値があるか」「利用した後も通常の支払いを続けられるか」で判断します。
ファクタリングと他の資金調達方法はどう使い分ける?
資金繰りを改善する方法は、ファクタリングだけではありません。資金が必要な時期や不足の原因によっては、金融機関への相談や入金・支払条件の調整が適している場合もあります。
【比較表】
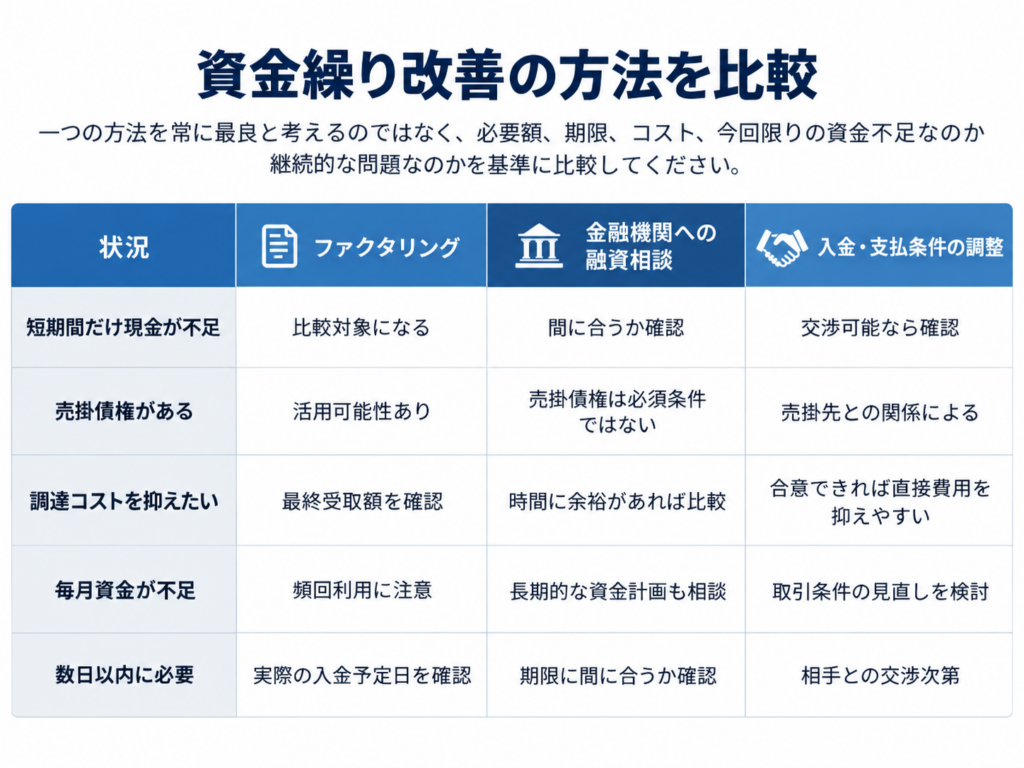
一つの方法を常に最良と考えるのではなく、必要額、期限、コスト、今回限りの資金不足なのか継続的な問題なのかを基準に比較してください。
ファクタリングを利用するかどうかは何を基準に決める?
ファクタリングを比較しやすいのは、売掛債権が存在し、その入金までの短期間だけ資金が不足していて、不足額と不足期間が把握できているケースです。
一方、毎月資金が不足する場合、手数料などを差し引いた受取額では必要額に届かない場合、契約条件を理解できない場合などは、別の方法を先に確認する余地があります。
契約前には、少なくとも次の内容を確認してください。
・売却する売掛債権
・売買代金
・手数料とその他費用
・最終受取額
・入金予定日
・売掛先への通知・承諾の有無
・債権譲渡登記の有無
・売掛先が支払わなかった場合の扱い
・買戻し義務の有無
・契約解除に関する条件
「利用できるか」だけで判断せず、「利用したあとにも会社の通常の支払いを続けられるか」まで確認してください。
よくある質問ファクタリングは借金ですか?
一般的な買取型ファクタリングは売掛債権の売買であり、通常の金銭貸付けとは異なります。
ただし、利用企業に買戻し義務があるなど、契約の実態によっては貸金業に該当するおそれがあります。名称だけではなく契約内容を確認してください。
赤字でも利用できますか?
赤字であることだけを理由に、一律に利用できないとは限りません。ただし、利用可否や条件はファクタリング会社の審査によって異なります。
「赤字でも利用できる場合がある」と「誰でも利用できる」は別です。
2社間なら取引先に知られませんか?
典型的な2社間買取型は、売掛先への通知や合意を伴わない仕組みです。
ただし、個別契約、債権譲渡登記、債務不履行時の対応などによって事情は異なるため、「必ず知られない」と考えず条件を確認してください。
売掛先が倒産したら自社が支払う必要がありますか?
契約内容によって異なります。
売掛先の不払いリスクがファクタリング会社へ実質的に移転している契約もあれば、利用企業に買戻し義務などが設定される契約もあります。
契約書で、売掛先が支払わなかった場合の責任がどこにあるのかを確認してください。
毎月ファクタリングを利用しても問題ありませんか?
利用回数だけで判断することはできません。
ただし、毎月利用しなければ給与や仕入代金を支払えない状態なら、将来の売掛金を継続的に前倒ししていることになります。
粗利益、固定費、借入返済、入金条件など、会社の資金繰りそのものを確認してください。
ファクタリングの手数料はいくらなら妥当ですか?
一律に「何%以下なら妥当」と判断することはできません。
契約方式、売掛債権、売掛先、利用額、支払期日などによって提示条件は異なります。
最低料率だけではなく、自社に提示された最終受取額とその他費用を確認してください。
銀行融資とファクタリングはどちらを選べばよいですか?
資金が必要な時期、必要額、期間、調達コストによって異なります。
短期間の入金ずれが問題ならファクタリングを比較できます。一方、長期的な運転資金や設備資金などでは、金融機関への融資相談を含めて比較する余地があります。
ファクタリングを利用しない方がよいのはどんな場合ですか?
毎月利用しなければ資金が回らない場合、費用を差し引いた受取額が必要額に届かない場合、時間に余裕があり他の低コストな方法を比較できる場合などです。
まず「なぜ現金が不足しているのか」を確認してから判断してください。
まとめ メリットの数ではなく自社の資金不足に必要かで判断する
ファクタリングの主なメリットは、売掛金の通常の入金日を待たずに資金化し、支払いとの時間差を短縮できることです。
一方、そのためには手数料などの費用が発生し、本来将来受け取る予定だった現金は減ります。
また、毎月ファクタリングを利用しなければ資金が回らない場合は、一時的な入金ずれではなく、経営上の資金繰りそのものに問題がある可能性があります。
利用を考えるときは、次の順番で整理すると判断しやすくなります。
1.いつ、いくら不足するのか
2.売掛金はいくらあり、いつ入金されるのか
3.支払日や入金日の調整はできないか
4.他の資金調達方法は期限に間に合うか
5.ファクタリング利用後の最終受取額はいくらか
6.利用後も翌月以降の支払いを続けられるか
7.売掛先が支払わなかった場合の責任は誰が負うのか
一時的な入金ずれを解消するためのコストとして納得できるのか。それとも、毎月現金が不足する原因そのものを先に見直すべきなのか。
この条件を整理してから、自社の状況に合うサービスを比較してください。
自社に合う会社を比較する
参考・出典
・金融庁「ファクタリングの利用に関する注意喚起」
・中小企業庁「ファクタリングの概要」
・法務省「債権譲渡登記制度とは?」