2社間ファクタリング・3社間ファクタリングの違いとは?手数料・流れ・取引先への通知を比較
売掛金は300万円あるものの、入金されるのは30日後。その一方で、10日後には給与や外注費、仕入代金として250万円を支払わなければならない。現在の預金残高が100万円なら、会社には売上があり、将来の入金予定もあるのに、10日後の時点では150万円が不足します。
こうした「支払いが先、売掛金の入金が後」という時間差を埋める方法の一つがファクタリングです。金融庁は、一般的なファクタリングを、事業者が保有する売掛債権等を期日前にファクタリング会社が一定の手数料を差し引いて買い取るサービスと説明しています。法的には、原則として金銭の貸付けではなく、売掛債権の売買である債権譲渡契約です。
ファクタリングについて調べると、主に「2社間ファクタリング」と「3社間ファクタリング」という言葉が出てきます。どちらも売掛債権を期日前に資金化する点は同じですが、売掛先への通知・合意、お金の回収経路、手続き、資金化までの時間、手数料条件などが異なります。
重要なのは、「2社間は早い」「3社間は安い」と特徴だけを覚えることではありません。自社がいつまでに、いくら必要なのか。売掛先を手続きに関与させられるのか。手数料などを差し引くと実際にいくら受け取れるのか。資金化した後、売掛金がどこへ支払われるのか。この流れまで理解して選ぶ必要があります。
2社間ファクタリングと3社間ファクタリングは何が違う?
2社間と3社間の最も大きな違いは、売掛先がファクタリングの手続きに関与するかどうかです。
中小企業庁の資料では、買取型ファクタリングを「2社間(債務者へ非通知)」と「3社間(債務者へ通知)」に分けています。2社間は売掛先への合意を必要としないため3社間より資金化が早い一方、手数料は高くなる傾向があります。3社間では売掛先への通知・合意が必要となるため資金化までに時間を要する一方、手数料は低い傾向があると整理されています。
この違いをより分かりやすく理解するには、「契約に何社関係するか」だけでなく、「売掛金の支払日に誰から誰へお金が動くか」を見ることが重要です。
2社間では、売掛先は従来どおり利用企業へ売掛金を支払い、その後、利用企業がファクタリング会社へ回収した売掛金を支払います。
3社間では売掛先が債権譲渡を認識しているため、売掛金の支払期日には売掛先からファクタリング会社へ直接支払われます。
この回収経路の違いが、手数料や資金化までの時間にも関係してきます。
2社間ファクタリングはどのような流れ?
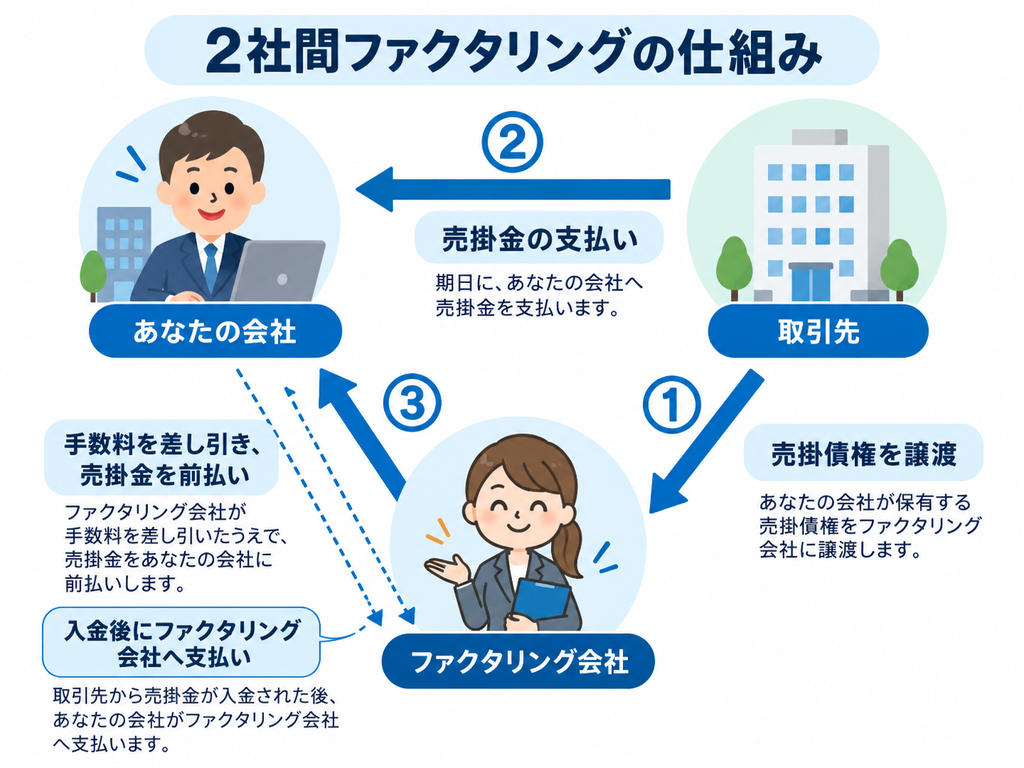
2社間ファクタリングは、利用企業とファクタリング会社を中心に手続きを進める方法です。売掛先を手続きに巻き込みにくいことが特徴です。
たとえば、自社が取引先に300万円の商品やサービスを提供し、30日後に300万円を受け取る売掛債権を持っているとします。
まず、自社がその売掛債権をファクタリング会社へ売却します。ファクタリング会社が債権を確認し、契約が成立すると、手数料などを差し引いた買取代金が自社へ支払われます。
その後、通常の支払期日になると、売掛先は従来どおり自社へ300万円を支払います。自社は、売掛先から回収した売掛金を契約に従ってファクタリング会社へ支払います。
中小企業庁の資料でも、2社間について「売掛先→利用企業→ファクタリング会社」という回収経路が示されています。
ここで注意したいのは、売掛先から300万円が自社口座へ入金されたからといって、その資金を自由に使えるとは限らないことです。すでに売掛債権を譲渡しているため、契約に基づいてファクタリング会社へ支払う必要があります。
したがって、2社間を利用する場合は、資金化するときだけでなく、「売掛先から入金された後、いつまでに、どの口座へ、いくら支払うのか」まで事前に確認しておく必要があります。
3社間ファクタリングはどのような流れ?
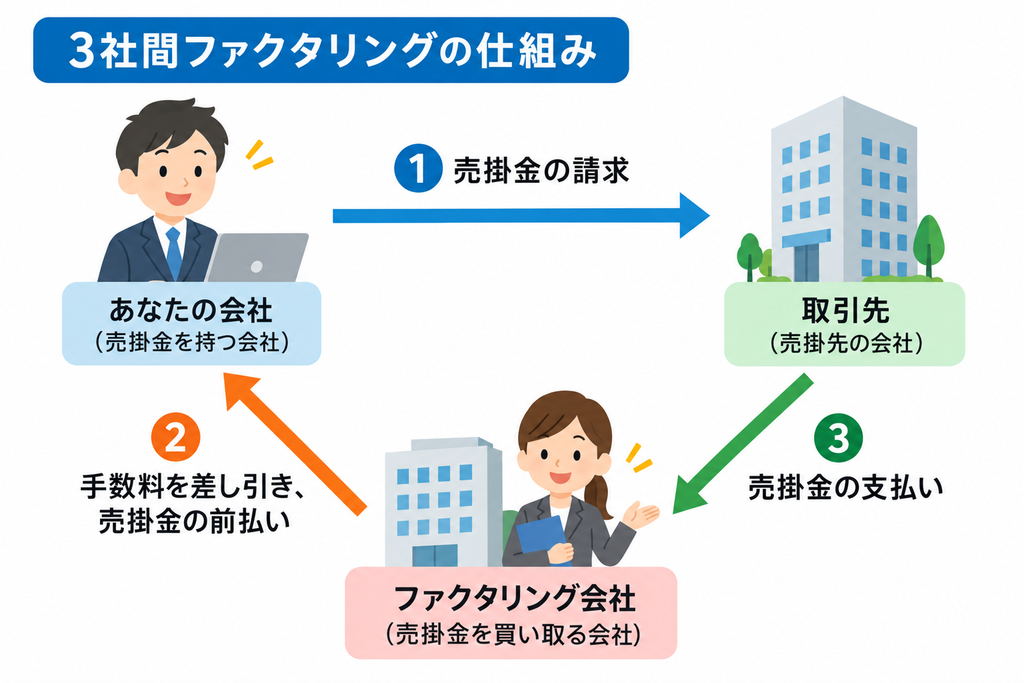
3社間ファクタリングでは、自社とファクタリング会社だけでなく、売掛先も手続きに関与します。
自社が300万円の売掛債権をファクタリング会社へ売却する点は2社間と同じです。しかし、3社間では売掛先へ債権譲渡について通知し、必要な合意を得たうえで手続きを進めます。中小企業庁も3社間について「債務者へ通知・合意が必要」と整理しています。
契約が成立すると、ファクタリング会社から自社へ買取代金が支払われます。そして30日後の売掛金支払日になると、売掛先は自社ではなくファクタリング会社へ300万円を支払います。
つまり、2社間では、
売掛先 → 自社 → ファクタリング会社
という流れになるのに対し、3社間では、
売掛先 → ファクタリング会社
という流れになります。
現在のファクタリング会社の公式情報でも、3社間では売掛先への債権譲渡通知・承諾を行い、支払期日には売掛先からファクタリング会社へ売掛金が支払われる流れが説明されています。
そのため、3社間では「取引先にファクタリング利用を知られないようにしたい」という希望とは両立しにくくなります。その一方、ファクタリング会社が売掛先から直接回収できるため、2社間とは回収上のリスクが異なります。
なぜ2社間ファクタリングの手数料は高くなりやすい?
一般的には、2社間ファクタリングの方が3社間より手数料が高くなりやすい傾向があります。中小企業庁もこの相対的な違いを示しています。
理由を理解するには、ファクタリング会社から見た回収経路を考えると分かりやすくなります。
3社間では、売掛先が債権譲渡を認識し、売掛金をファクタリング会社へ直接支払います。ファクタリング会社から見ると、売掛先から直接回収する仕組みです。
一方、2社間では売掛先から一度利用企業へ入金されます。その後、利用企業からファクタリング会社へ支払います。
そのため2社間では、売掛先そのものの不払いリスクに加え、利用企業を経由して回収する構造も手数料条件に影響しやすくなります。
ただし、「2社間なら10~20%、3社間なら1~5%」など、特定の数字を現在の市場全体の固定相場として扱うのは避けた方がよいでしょう。
実際、2026年9月時点で各社の公式条件を確認しても幅があります。OLTAは自社の2者間サービスについて手数料2~9%、QuQuMoは2社間サービスについて手数料1%からと案内しています。一方、株式会社No.1のサービス比較ページでは、自社の条件として2社間5~15%、3社間0.5~5%を掲載しています。いずれも各社固有の条件であり、市場全体の平均値ではありません。つまり、確認すべきなのは「一般的な相場に入っているか」だけではありません。
売掛債権額から手数料、登記費用などのその他費用を差し引き、最終的に自社口座へいくら振り込まれるのかを確認する必要があります。
100万円の売掛金なら実際の受取額はどう変わる?
手数料による違いは、率だけを見るより実際の受取額に変換した方が分かりやすくなります。
たとえば100万円の売掛債権について、ある2社間サービスから手数料8%、ある3社間サービスから3%という条件を提示されたとします。これは市場相場を示す数字ではなく、比較方法を説明するための編集部シミュレーションです。
手数料8%なら8万円が差し引かれ、受取額は92万円です。3%なら3万円が差し引かれ、受取額は97万円となります。
差額は5万円です。
しかし、ここで「3社間の方が5万円得だから3社間にする」と即決するのは早すぎます。
3社間では売掛先への通知・合意に必要な時間を考える必要があります。自社が3日後までに90万円を必要としているのに、売掛先側の確認に1週間かかるのであれば、5万円の差だけでは判断できません。
反対に、資金が必要になるまで20日あり、売掛先の協力も問題なく得られるのであれば、手数料が低い条件を比較する意味が大きくなります。
資金調達で重要なのは、「何%か」だけではなく、「必要な日までに、最終的にいくら入るか」です。
2社間と3社間では、どちらが早く資金化できる?
一般的な構造では、2社間の方が早く資金化しやすい傾向があります。
理由は、売掛先の通知や合意を待たず、利用企業とファクタリング会社を中心に手続きを進められるためです。中小企業庁も、2社間は3社間より資金化が早い一方、3社間では通知・合意が必要なため時間を要するとしています。
ただし、「2社間なら必ず即日」「3社間なら必ず1週間」といった固定的なルールではありません。
実際の資金化時期は、申込時間、必要書類がそろっているか、売掛債権を確認できるか、売掛先の信用状況、契約手続きなどによって変わります。現在でも2者間サービスで最短即日や最短数時間を案内する会社がありますが、これはあくまで各社が示す最短条件です。たとえばQuQuMoは自社サービスについて最速2時間、OLTAは必要書類がそろった後の審査と契約条件に基づく最短即日振込を案内しています。
10日後に150万円必要なのであれば、「2社間だから間に合うだろう」と考えるのではなく、「今日必要書類を提出した場合、自社の売掛債権では何日にいくら振り込まれる予定か」と確認する方が実務的です。
取引先に知られたくない場合は2社間を選べばよい?
売掛先への通知や合意を避けたい場合、2社間は比較しやすい方式です。
中小企業庁は典型的な2社間を「債務者へ非通知・合意不要」と整理しています。現在の2者間サービスでも、OLTAやQuQuMoのように取引先への通知なしと案内しているサービスがあります。
ただし、「2社間という名称なら、どの契約でも売掛先に知られる可能性が一切ない」とまで考えるのは適切ではありません。
債権譲渡登記をどう扱うか、売掛債権の存在確認をどのように行うか、契約違反や支払い遅延が起きた場合にどのような対応をするかはサービスごとに異なります。
取引先への影響が重要なのであれば、申込前に「売掛先へ電話やメールなどで債権確認を行うか」「債権譲渡登記を行うか」「どのような場合に売掛先へ連絡することがあるか」まで確認してください。
3社間では取引先に何をお願いする?
3社間では、売掛先に債権譲渡の事実を認識してもらい、必要な手続きに協力してもらう必要があります。
中小企業庁は3社間を「債務者へ通知・合意が必要」としています。また、ファクタリング会社の現在の公式説明でも、3社間では売掛先へ「支払先が利用企業からファクタリング会社へ変わる」ことを伝え、債権譲渡について承諾を得る流れが示されています。
ただし、「3社間なら必ず三者が一枚の契約書へ実印を押し、売掛先の印鑑証明書まで必須」といった一般化はできません。具体的な手続きや必要書類はサービスによって異なります。
取引先との関係を考えるうえでは、ファクタリング利用そのものをどう説明するかも重要です。
「資金繰りが危ないので売掛金を売ります」と説明する必要はありません。売掛債権の早期資金化を財務上の選択肢として利用すること、今後の支払先が変わること、取引先に求める手続きは何かを整理して説明することになります。
債権譲渡登記は2社間ファクタリングなら必ず必要?
2社間ファクタリングだからといって、債権譲渡登記が法律上必ず必要になるわけではありません。
法務省によると、債権譲渡登記制度は、法人が金銭債権を譲渡した場合に、債務者以外の第三者に対する対抗要件を備えるための制度です。また、この制度で譲渡人になれるのは法人に限定されています。
ここでいう第三者とは、同じ債権の別の譲受人や差押債権者などです。
債権譲渡登記を行えば第三者対抗要件を備えられますが、それだけで売掛先である債務者に対して「今後はファクタリング会社へ支払ってください」と主張できるわけではありません。
法務省は、債務者に対して債権譲渡を主張するためには、登記事項証明書を交付して通知するか、債務者から承諾を得る必要があると説明しています。
つまり、
債権譲渡登記
と
売掛先への通知・承諾
は同じ手続きではありません。
また、実際の2者間サービスでも債権譲渡登記を不要としている会社があります。QuQuMoは自社サービスについて「債権譲渡登記の設定は不要」と案内しており、株式会社No.1もサービスによって登記留保に対応するとしています。
したがって、比較時には「2社間だから登記する」と決めつけず、自社の契約では登記が必要なのか、登記費用が発生するのかを確認してください。
個人事業主でも2社間・3社間ファクタリングを利用できる?
個人事業主でも利用できるファクタリングサービスはあります。現在、OLTAやQuQuMoなどは法人だけでなく個人事業主も対象として案内しています。
ただし、すべての会社・すべての契約方式で個人事業主を受け付けているわけではありません。
また、法務省の債権譲渡登記制度では、譲渡人になれるのは法人に限定されています。したがって、個人事業主はこの債権譲渡登記制度を譲渡人として利用できません。
これは「個人事業主は2社間ファクタリングを使えない」という意味ではありません。
実際に登記を必要としない2者間サービスも存在するため、個人事業主の場合は「個人事業主が利用対象か」「登記を前提としない契約が可能か」を各社へ確認します。
ノンリコースなら売掛先が倒産しても返さなくてよい?
ノンリコースとは、売却した売掛債権が回収不能になった場合でも、売却した事業者へ返済義務が生じない形を指します。金融庁もノンリコースをこの意味で説明しています。
ただし、契約書に「ノンリコース」と記載されているだけで判断するのは十分ではありません。
金融庁は、売掛先から回収できなかった際に売主が債権を買い戻すことになっている場合や、売主自身の資金でファクタリング会社へ支払わなければならない契約について、実態によっては貸金業に該当するおそれがあると注意喚起しています。さらに、ファクタリングか貸付けかは契約書の形式だけでなく、経済的な側面や取引実態も踏まえて判断されるとしています。
契約前には、「ノンリコースですか」とだけ聞くよりも、
「売掛先が倒産して300万円を支払わなかった場合、自社に買戻し義務や補填義務は残りますか」
と具体的に確認した方が分かりやすくなります。
300万円の売掛金がある会社なら、2社間と3社間をどう比較する?
ここからは、判断方法を具体的にするための編集部シミュレーションです。実際の利用者の体験ではありません。
従業員8名の設備工事会社を想定します。
現在の預金残高は100万円。売掛先に対して300万円の請求済み売掛金があり、その入金予定日は30日後です。
しかし10日後までに、給与100万円、外注費80万円、仕入代金70万円、合計250万円を支払わなければなりません。
このままでは150万円不足します。
この会社が最初に確認すべきなのは、「2社間と3社間のどちらが安いか」ではありません。
必要なのは150万円であり、その期限は10日後です。
したがって、まず「10日後までに少なくとも150万円を確保できるか」を確認します。
売掛先への通知や承諾が難しいのであれば、2社間について具体的な入金予定日と最終受取額を確認します。
反対に、売掛先の協力を得られ、3社間の手続きをしても10日後の支払いに間に合うのであれば、3社間の条件も比較できます。
たとえば同じ300万円の債権について、2社間で最終受取額270万円、3社間で285万円という条件が提示されたとします。これは説明用の仮定です。
金額だけ見れば3社間の方が15万円多く残ります。
しかし3社間の手続き完了が15日後であれば、10日後の250万円の支払いには間に合いません。
逆に、3社間でも7日後までに資金化できるのであれば、最終受取額が多い方を比較する意味が大きくなります。
このケースから分かるのは、「一番安い方式」と「自社に使える方式」は同じとは限らないということです。
2社間と3社間の違いを比較
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 主な関係者 | 利用企業・ファクタリング会社 | 利用企業・ファクタリング会社・売掛先 |
| 売掛先への通知 | 典型的には通知しない | 通知する |
| 売掛先の合意 | 典型的には不要 | 必要 |
| 資金化までの傾向 | 比較的早い | 手続きに時間を要しやすい |
| 手数料の傾向 | 3社間より高くなりやすい | 2社間より低くなりやすい |
| 支払期日の資金の流れ | 売掛先→利用企業→ファクタリング会社 | 売掛先→ファクタリング会社 |
| 取引先の関与 | 少ない | 手続きに関与 |
| 債権譲渡登記 | サービス・契約条件による | サービス・契約条件による |
| 比較で重要な点 | 入金予定日・最終受取額・回収後の送金 | 売掛先の協力・所要時間・最終受取額 |
この表は一般的な構造を比較したものです。中小企業庁も同様に、2社間は非通知・合意不要で比較的早く手数料が高い傾向、3社間は通知・合意が必要で時間を要し、手数料が低い傾向と整理しています。
実際に契約するときは、この表だけでは足りません。
同じ2社間であってもファクタリング会社によって手数料、必要書類、入金予定日、登記の有無は異なります。そのため方式を選んだ後に、複数サービスを同じ条件で比較する必要があります。
2社間ファクタリングを比較しやすいのはどんな会社?
2社間を比較しやすいのは、売掛先を手続きに巻き込むことが難しく、資金が必要になる期限が近い会社です。
たとえば、10日後に給与や外注費を支払う必要があり、売掛先の社内承認を待っている時間がないのであれば、売掛先への通知・合意を伴わない2社間の方が手続きを進めやすい可能性があります。
ただし、スピードだけで選ぶべきではありません。
金融庁は、高額な手数料や大幅な割引率によるファクタリングを利用した場合、かえって資金繰りが悪化し、多重債務につながる危険性があると注意喚起しています。
必要額が150万円なのに、手数料等を差し引いた受取額が140万円しかないのであれば、資金化が早くても今回の問題は解決しません。
また、今回の不足をファクタリングで乗り切れても、翌月も同じように資金が不足する場合には、一時的な入金ずれではなく、粗利益、固定費、借入返済、売掛金の回収条件などに原因がないか確認する必要があります。
3社間ファクタリングを比較しやすいのはどんな会社?
3社間は、売掛先から必要な協力を得られ、資金が必要になるまで一定の時間がある会社で比較しやすくなります。
売掛先からファクタリング会社へ直接支払う仕組みになるため、利用企業を経由する回収リスクが小さくなり、一般的には2社間より低い手数料条件になりやすいとされています。
しかし、「3社間の方が安いから必ず得」というわけではありません。
取引先への説明や承諾に時間がかかり、必要な支払日に間に合わないなら、その会社にとっては利用しにくい方式です。
また、売掛先との基本契約や社内ルールによっては、債権譲渡について確認や調整が必要になることもあります。
したがって3社間を検討する場合は、ファクタリング会社だけでなく、売掛先側でどの程度の手続き期間が必要になるのかも把握しておく必要があります。
契約前には何を確認すればよい?
2社間か3社間かを決める前に、契約条件を具体的な数字と行動に置き換えて確認してください。
「手数料は何%か」だけではなく、売掛債権300万円に対して最終的に振り込まれる金額はいくらなのか。入金予定日は何月何日なのか。売掛先への通知・承諾は必要なのか。債権譲渡登記を行うのか、その費用はいくらなのか。売掛金の支払日には誰が誰へ支払うのか。売掛先が支払わなかった場合に、自社へ買戻し義務や補填義務が残るのか。
ここまで確認できれば、「2社間だから」「3社間だから」ではなく、実際の契約条件で比較できます。
逆に、この質問に明確な説明を受けられない状態で契約を急ぐ必要はありません。
よくある質問
2社間ファクタリングでは取引先への通知は必要ですか?
典型的な2社間ファクタリングでは、売掛先への通知・合意を伴わずに進めます。中小企業庁も2社間を「債務者へ非通知・合意不要」と整理しています。
ただし、実際の売掛債権確認方法や登記の扱いはサービスによって異なるため、申込先へ確認してください。
3社間ファクタリングでは取引先の承諾が必要ですか?
一般的な3社間では必要です。中小企業庁は3社間を「債務者へ通知・合意が必要」と整理しています。売掛先からファクタリング会社へ直接売掛金を支払うため、売掛先も手続きに関与します。
2社間と3社間ではどちらの手数料が安いですか?
一般的な傾向では3社間の方が低くなりやすいとされています。ただし、現在の実際の手数料は会社や売掛先、債権額、契約条件などによって異なります。
「2社間なら○%」「3社間なら○%」という相場だけで決めず、自社に提示された最終受取額で比較してください。
2社間では売掛先から入ったお金をどうしますか?
一般的な2社間では、売掛先から利用企業へ売掛金が入金された後、その売掛金を契約に従ってファクタリング会社へ支払います。中小企業庁の資料でもこの回収経路が示されています。
入金された資金を通常の自由資金と混同しないよう注意が必要です。
3社間では売掛先からファクタリング会社へ直接支払いますか?
一般的な3社間ではその流れになります。売掛先が債権譲渡を認識し、支払期日にファクタリング会社へ売掛金を支払います。
債権譲渡登記は2社間なら必須ですか?
必須ではありません。
債権譲渡登記は、法人が金銭債権を譲渡した際に債務者以外の第三者への対抗要件を備える制度です。個別のファクタリング契約で登記を利用するかどうかは別途確認する必要があります。
個人事業主でも2社間ファクタリングを利用できますか?
個人事業主を対象とする2者間サービスはあります。現在もOLTAやQuQuMoは個人事業主を利用対象として案内しています。
ただし、債権譲渡登記制度で譲渡人となれるのは法人に限定されます。サービスの利用可否と登記制度の利用可否は分けて考える必要があります。
売掛先が倒産したら自社が返さなければなりませんか?
契約内容と実態を確認する必要があります。
金融庁は、売掛先から回収できなかった場合に売主が債権を買い戻したり、自社資金でファクタリング会社へ支払ったりする契約について、実態によっては貸金業に該当するおそれがあると注意喚起しています。
急いでいる場合は2社間を選べばよいですか?
2社間は構造上、3社間より早く資金化しやすい傾向がありますが、実際に間に合うかは個別条件によります。
必要書類を提出した場合の具体的な入金予定日と、手数料などを差し引いた最終受取額を確認してください。
結局、2社間と3社間のどちらを選べばよいですか?
売掛先への通知・合意が難しく、資金が必要になる期限が近ければ、まず2社間の条件を確認しやすくなります。
一方、売掛先の協力が得られ、必要期限までに十分な時間があるのであれば、3社間も含めて比較できます。
どちらの場合も、「方式」より「自社の場合にいつ、いくら入るのか」を基準に判断してください。
まとめ 2社間・3社間は「誰がお金を受け取るか」から理解すると分かりやすい
2社間と3社間の違いは、契約に参加する会社数だけではありません。
2社間では、典型的には売掛先への通知・合意を伴わず、売掛金の支払日には「売掛先→利用企業→ファクタリング会社」という流れになります。
3社間では売掛先も手続きに関与し、「売掛先→ファクタリング会社」という回収経路になります。この構造の違いから、中小企業庁は2社間について資金化が早い一方で手数料が高い傾向、3社間について時間を要する一方で手数料が低い傾向を示しています。
しかし、最終判断はそこでは終わりません。
10日後までに150万円必要なのであれば、「一番手数料が安い契約」を探すことが目的ではなく、「10日後までに150万円以上を確保でき、その後の資金繰りにも無理がない契約」を選ぶことが目的です。
そのため、2社間・3社間を比較するときは、必要期限、最終受取額、売掛先への通知・承諾、債権譲渡登記、売掛金回収後のお金の流れ、売掛先が支払わなかった場合の責任まで確認してください。
その条件を整理したうえで、複数のサービスから実際の見積条件を取り、自社に合う方法を比較するのが次のステップです。
「自社に合う会社を比較する」
「利用条件を確認する」
参考情報
金融庁「ファクタリングの利用に関する注意喚起」:一般的なファクタリングの定義、ノンリコース、買戻し義務などを確認。2026年9月確認。
金融庁「金融サービス利用者相談室」:二者間・三者間ファクタリングの法的性質を確認。2026年9月確認。
中小企業庁「ファクタリングの概要」:2社間・3社間の通知・合意、資金回収ルート、資金化速度、手数料の相対的な違いを確認。
法務省「債権譲渡登記制度とは?」:第三者対抗要件、法人限定、債務者への対抗要件との違いを確認。