ファクタリングとは?仕組み・手数料・2社間と3社間・注意点をわかりやすく解説
「売上はあるのに、入金まで時間があり、仕入れや給与の支払いに使える現金が足りない」。このような資金繰りのズレを埋める方法の一つが、ファクタリングです。
ファクタリングとは、会社や個人事業主が保有する売掛債権を、入金期日前にファクタリング会社へ売却して資金化する方法です。
金融庁も、一般的なファクタリングについて「事業者が保有する売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、法的には債権の売買(債権譲渡)契約と説明しています。
ただし、ファクタリングは「早く現金を受け取れるから使えばよい」というものではありません。
重要なのは、なぜ資金が不足するのか → いくら不足するのか → いつまで必要なのか → 融資など他の方法と比べてもファクタリングが適しているのかという順番で考えることです。
本サイトでは、ファクタリング会社を選ぶ前に、まずこの判断から整理します。
ファクタリングとは売掛金を入金日前に資金化する仕組み
企業間取引では、商品やサービスを提供した日に代金を受け取るとは限りません。
たとえば、9月1日に商品を納品して500万円を請求しても、支払条件が「月末締め翌々月末払い」であれば、実際に500万円が入金されるのは11月末です。
会計上は売上が発生していても、その500万円を9月や10月の給与・仕入・外注費の支払いに使うことはできません。
そこで、保有している売掛債権をファクタリング会社へ売却し、入金期日前に現金化するのがファクタリングです。
例えば、500万円の売掛債権を保有している企業が、そのうち必要な範囲をファクタリング会社へ売却します。審査・契約後、手数料などを差し引いた金額を受け取ります。
つまりファクタリングは、
「将来受け取る予定のお金を、一定のコストを負担して早く資金化する方法」
と考えると分かりやすいでしょう。
中小企業白書でも、従来型ファクタリングを「小口の売掛債権を売却し流動資金化(現金化)すること」と説明し、オンライン型ファクタリングなどを中小企業の資金調達手段の多様化につながる仕組みとして紹介しています。
ファクタリングと銀行融資は何が違う?
ファクタリングと融資の大きな違いは、お金を借りるのか、売掛債権を売却するのかという点です。
一般的な事業者向けファクタリングは債権売買であり、銀行融資やビジネスローンとは契約の性質が異なります。金融庁も、通常の2社間・3社間ファクタリングについて、売買契約に基づく債権譲渡であり、金銭の貸し借りではないと説明しています。
| 比較項目 | ファクタリング | 銀行融資 |
|---|---|---|
| 基本的な仕組み | 売掛債権の売却 | 資金の借入 |
| 主な対象 | 売掛債権 | 企業・事業者 |
| 資金提供後 | 売掛債権の回収へ | 元本・利息を返済 |
| コスト | 手数料等 | 金利・諸費用等 |
| 判断材料 | 売掛債権・売掛先など | 財務状況・返済能力など |
| 向いている資金需要 | 入金までの短期的な資金ギャップなど | 運転資金・設備投資など |
ただし、「借入ではない=必ず有利」という意味ではありません。
売掛債権を早く現金化すれば、その分だけ本来受け取る予定だった金額から手数料等が差し引かれます。
一時的な資金不足であれば有効な場合がありますが、毎月ファクタリングを利用しなければ支払いができない状態では、手数料負担によって資金繰りがさらに厳しくなる可能性があります。
金融庁も、高額な手数料や大幅な割引率によるファクタリングを繰り返すことで、かえって資金繰りが悪化する危険性があると注意喚起しています。

事業者向けファクタリングでは、大きく2社間ファクタリングと3社間ファクタリングがあります。
2社間ファクタリング
基本的には、利用企業 ↔ ファクタリング会社の2者で契約する方式です。
売掛先を契約手続きに参加させずに利用する形が一般的ですが、債権譲渡登記の有無、売掛金の回収方法などは契約によって異なります。
3社間ファクタリング
基本的には、利用企業・ファクタリング会社・売掛先の3者が関係する方式です。
売掛先への通知や承諾を伴い、売掛先からファクタリング会社へ直接支払われる形などがあります。
| 比較 | 2社間 | 3社間 |
|---|---|---|
| 主な当事者 | 利用者・ファクタリング会社 | 利用者・ファクタリング会社・売掛先 |
| 売掛先の関与 | 通常は契約当事者にならない | 通知・承諾等を伴う |
| 売掛金の支払方法 | 契約により異なる | 売掛先から直接支払う形など |
| 向いているケース | 売掛先との関係を考慮したい場合など | 売掛先の協力を得られる場合など |
どちらが一律に優れているわけではありません。売掛先との関係、必要な資金の時期、契約条件、手数料、債権譲渡登記の有無などを確認して判断します。
ファクタリングの手数料は「率」だけで判断しない
ファクタリング会社を比較するとき、最も気になりやすいのが手数料です。
しかし「手数料○%~」という最低料率だけを比較しても、実際にいくら受け取れるかは分かりません。
確認したいのは、
売掛債権額 − 手数料 − その他の費用 = 実際の受取額
です。
例えば500万円の売掛債権について、仮にすべての費用を合わせて25万円が差し引かれる契約なら、実際の受取額は475万円です。
これはあくまで計算例であり、実際の手数料・諸費用はファクタリング会社、売掛債権、売掛先、契約方式などによって異なります。
重要なのは、広告に表示された最低料率ではなく、見積書・契約書で最終的な受取額と負担額を確認することです。
特に短期間で繰り返し利用するときは、1回あたりの負担だけでなく、一定期間に合計でいくらコストが発生するのかを確認してください。
ファクタリングでは何を審査される?
ファクタリングにも審査があります。
ただし、融資と同じ審査を行うという意味ではありません。
ファクタリング会社によって基準は異なりますが、一般的には、売掛債権が実際に存在するのか、売掛先から期日に入金される可能性はどの程度か、といった点が重要になります。
そのため、請求書だけでなく、取引の継続性や売掛先からの過去の入金状況などを確認する資料の提出を求められる場合があります。
「自社が赤字だから必ず利用できない」「大企業向けの請求書なら必ず審査に通る」といった単純な判断はできません。
具体的な審査基準は各社が公開していないことも多いため、根拠のない「審査通過率○%」「この条件なら確実に通る」といった情報だけで判断しないことが重要です。
ファクタリングで必要になる書類
必要書類も会社や契約方式によって異なります。
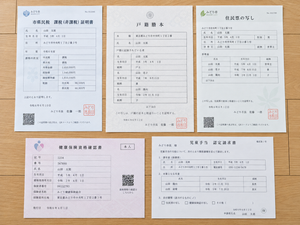
代表的には、請求書など売掛債権の存在を確認する資料、売掛先との取引を確認する資料、通帳など入金実績を確認できる資料、本人確認・法人確認に関する資料などが考えられます。
重要なのは、ネット上の「必要書類一覧」をすべて先回りして取得することではありません。
特に印鑑証明書や登記事項証明書などは、提出先によって発行期限や必要部数が指定される可能性があります。
まず申込先の必要書類を確認し、その指示に沿って準備する方が効率的です。
償還請求権(リコース)にも注意する
契約を見るうえで重要なのが、償還請求権です。
一般的にノンリコースとは、売却した売掛債権が回収不能になった場合でも、そのリスクをファクタリング会社側が負担し、売主に買戻し等を求めない仕組みを指します。
一方、売掛先から回収できなかった場合に、利用者自身の資金で支払うことや債権を買い戻すことを実質的に求められる契約では、単純な債権売買とは評価できない可能性があります。
金融庁も、契約書に「ノンリコース」と書かれているかだけではなく、経済的側面や取引の実態を踏まえて貸金業に該当するか判断されると注意喚起しています。
つまり、名称だけを見るのではなく、
「売掛先が倒産した場合、最終的に誰が損失を負担するのか」
を契約書で確認することが重要です。
債権譲渡登記とは?
ファクタリングについて調べると、「債権譲渡登記」という言葉が出てくることがあります。
法務省によると、債権譲渡登記制度は、法人が金銭債権を譲渡した際に、債務者以外の第三者に対する対抗要件を備えるための制度です。登記できる譲渡人は法人に限定されています。
重要なのは、債権譲渡登記をしただけで、その売掛債権が本当に存在することまで公的に証明されるわけではないという点です。法務省も、登記は債権の存在や譲渡の真正そのものを証明する制度ではないと説明しています。
ファクタリング契約で登記が必要か、登記費用を誰が負担するか、契約終了後に抹消等の手続きが必要になるかについては、契約前に確認しておきましょう。
ファクタリングのメリット
ファクタリングの大きな特徴は、売掛金の入金日を待たずに資金化できることです。
そのため、取引自体は順調でも、売上の入金より仕入れ・給与・外注費などの支払いが先に発生する企業では、入出金時期のズレを補う方法の一つになります。
例えば、
「大型案件を受注して売上は増えたが、材料費を先に支払う必要がある」
「売掛金はあるが、入金まで60日あり、その前に給与支払日が来る」
といったケースです。
売掛債権を資金調達に活用する考え方そのものは、ファクタリングだけに限りません。中小企業庁も、売掛債権や在庫を活用したABLなど、企業が保有する流動資産を利用した資金調達を案内しています。
ただし、利用可能だからといってファクタリングが最適とは限りません。
銀行融資、日本政策金融公庫、信用保証制度、支払条件の見直し、取引先との入金条件交渉なども含めて比較することが重要です。
ファクタリングのデメリット
最も分かりやすいデメリットは、本来受け取れる売掛金より実際の受取額が少なくなることです。
さらに、繰り返し利用すると、将来入るはずの売掛金を前倒しし続けることになります。
たとえば、
「今月の売掛金を前倒しして今月の支払いに使う」
↓
「翌月、本来入るはずだった売掛金が減る」
↓
「また次の売掛金を前倒しする」
という状態が続けば、資金不足を解決しているのではなく、資金不足を将来へ移しているだけになる可能性があります。
金融庁も、高額な手数料のファクタリングを利用することによる資金繰り悪化について注意を促しています。
そのため、利用前には必ず、
今回だけの一時的な資金不足なのか、それとも毎月現金が不足する構造的な問題なのか
を切り分けてください。
ファクタリングを検討しやすいケース
ファクタリングは、特に売掛金の入金時期と支払い時期の一時的なズレが問題になっている場合に検討しやすい方法です。
例えば、受注増加に伴って仕入れが先行した場合や、売掛先の支払サイトが長い一方で人件費・外注費は毎月発生する場合などです。
中小企業庁が紹介する売掛債権活用の事例でも、売掛債権の回収期間が長く、給与・下請代金・仕入れなどが先に発生することによる資金ギャップへの対応例が示されています。なお、これらはABLの事例であり、ファクタリングそのものの事例ではありませんが、「売掛債権を資金調達に活用する」という資金繰り上の考え方を理解する参考になります。
ファクタリングを慎重に考えた方がよいケース
反対に、毎月恒常的に資金が不足している場合は注意が必要です。
売上総利益そのものが不足している、固定費が重すぎる、借入返済が事業のキャッシュフローに対して大きすぎる、といった構造的な問題は、売掛金を前倒ししても根本的には解決しません。
この場合には、ファクタリング会社を探すことより先に、
月次資金繰り表を作り、いつ・いくら不足し、その原因が何なのかを確認すること
が重要です。
融資や公的支援が利用できる可能性もあります。日本政策金融公庫でも、中小企業・小規模事業者に対し融資、信用保険、証券化支援など複数の金融手法による支援を行っています。
ファクタリング会社を選ぶ前に確認する7項目
会社名やランキングを見る前に、次の7項目を整理してください。
| 確認項目 | 確認する内容 |
|---|---|
| 資金不足額 | 本当に必要なのはいくらか |
| 必要日 | いつまでに必要か |
| 売掛債権 | いくら・いつ入金予定か |
| 利用方式 | 2社間・3社間のどちらか |
| 実際の受取額 | 手数料等を引いていくら残るか |
| 回収不能時 | 誰が損失を負担する契約か |
| 他の選択肢 | 融資・支払条件変更等と比較したか |
この7つを整理してから会社を比較すると、「即日」「最低手数料○%」といった広告表示だけで判断しにくくなります。
「審査なし」「必ず資金化」などの表現には注意する
ファクタリングは合法的な資金調達手段として利用される一方、ファクタリングを装った違法な貸付けも問題になっています。
金融庁は、買取代金が債権額に比べて著しく低いケースや、売掛金を回収できなかったときに利用者が自分の資金で支払うことを求められるケースなどについて注意を促しています。
「借金ではないから何でも安全」ということではありません。
契約前には少なくとも、
契約の相手方、手数料・諸費用、実際の受取額、債権回収の方法、回収不能時の負担、債権譲渡登記の有無、解約・違約金等の条件
を確認してください。
少しでも契約内容に疑問がある場合は、その場で契約せず、弁護士等の専門家へ相談する選択肢もあります。金融庁も、不審な取引について法律の専門家への相談を案内しています。
給与ファクタリングとは別物
本記事で説明しているのは、事業者が保有する売掛債権を対象としたファクタリングです。
個人の給与を買い取るとする「給与ファクタリング」は同じものではありません。
金融庁・消費者庁は、給与ファクタリングを業として行う行為は貸金業に該当するとして、無登録業者などへの注意を呼びかけています。
ファクタリングについてよくある質問
ファクタリングは借金ですか?
一般的な事業者向けファクタリングは、売掛債権を売却する債権譲渡契約であり、通常の融資とは異なります。
ただし、契約書の名称だけで決まるものではありません。実質的に利用者へ返済義務を負わせるなど、経済的に貸付けと同様の機能を持つ取引は、貸金業に該当する可能性があります。
赤字でも利用できますか?
赤字だから一律に利用できないとは限りません。一方で、赤字なら必ず利用できるとも言えません。
売掛債権の内容や売掛先、取引実績、申込内容などを踏まえて各ファクタリング会社が判断します。
売掛先に知られず利用できますか?
2社間ファクタリングでは売掛先を契約当事者としない方式があります。
ただし、契約内容や債権譲渡登記などによって状況が異なるため、「絶対に知られない」と考えるのは適切ではありません。
手数料が安い会社を選べばよいですか?
手数料率だけでは判断できません。
実際の受取額、追加費用、契約方式、回収方法、償還請求権、債権譲渡登記なども確認して比較してください。
個人事業主でも利用できますか?
個人事業主を対象としているファクタリングサービスもあります。ただし、対象者、最低利用額、対象となる売掛債権などは会社によって異なります。
【まとめ】ファクタリング会社を探す前に「資金不足の原因」を確認する
ファクタリングとは、保有している売掛債権を入金期日前に売却して資金化する方法です。
銀行融資とは仕組みが異なり、売掛金の入金待ちによって一時的に資金が不足している企業にとっては、資金繰りを調整する選択肢の一つになります。
一方で、ファクタリングを利用すれば、本来受け取る売掛金から手数料等が差し引かれます。
そのため、会社を比較する前に確認したいのは、
「ファクタリングできるか」ではなく、「なぜ今、現金が不足しているのか」です。
一時的な入金と支払いのズレであれば、ファクタリングが選択肢になる可能性があります。
しかし、毎月資金が不足しているのであれば、融資、支払条件の見直し、固定費削減、収益改善などを含め、資金繰りそのものを見直す必要があります。
本サイトでは、
資金不足の原因を整理する
→ ファクタリングが適しているか判断する
→ 仕組みや契約条件を理解する
→ 自社の条件に合う会社を比較する
という順番で考えることをおすすめします。
ファクタリング会社をすぐに選ぶのではなく、まず自社の「不足額・必要日・売掛金の入金日」を確認するところから始めてください。
主な参考情報
- 金融庁|ファクタリングの利用に関する注意喚起
- 金融庁|金融サービス利用者相談室
- 法務省|債権譲渡登記制度とは?
- 法務省|(債権譲渡登記)Q&A
- 中小企業庁|2022年版 中小企業白書
- 中小企業庁|在庫や売掛債権を担保とする融資・保証について
- 消費者庁|違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!