ファクタリングの審査基準と売掛先の調べ方
ファクタリングの審査に通らないときは、申込先の利用条件、売掛金の内容、提出書類を順番に確認しましょう。買取を見送られたという結果だけで、自社の経営状態や売掛先の信用に問題があると決めつけることはできません。
売上はあるのに、入金より先に外注費や仕入代の支払日が来る。そこで申し込んだファクタリングを断られると、理由を知ることより、次の申込先を探すことを優先したくなるかもしれません。
ただ、書類の確認が終わっていないのか、サービスの利用条件に合っていないのかによって、次に取るべき行動は変わります。
この記事では、審査に関する確認事項と、売掛先の信用を自社で調べる方法を整理します。後半では、7日後の支払いに50万円足りない仮定のケースを使い、費用とその後の資金繰りまで含めて判断する方法を考えます。
審査に通らないときは、まず申込みの状態を確認する
最初に、申込先からのメールやマイページを読み直し、現在どの段階にあるかを確認してください。「追加書類を提出してください」という連絡と、「今回は買取を見送ります」という結果は、分けて受け止める必要があります。
| 申込先からの案内 | まず確認すること | 次の対応 |
|---|---|---|
| 追加書類や説明の依頼 | 不足している資料・対象期間・提出期限 | 指定内容を確認し、資料を補う |
| 利用対象外という案内 | 自社・売掛先・債権のどの条件が対象外か | 条件が合うサービスや別の方法を検討する |
| 審査後の買取見送り | 結果が確定しているか、再相談できる条件があるか | 開示可能な範囲を確認し、資金繰り対策も進める |
この表は、連絡内容を整理するためのものです。文面が曖昧な場合は、追加提出を待っている状態なのか、審査結果が確定した状態なのかを申込先に尋ねましょう。
例えばファクタリングのTRYは、必要な情報が不備なくそろってから審査を始めると案内しています。申込フォームを送信した日時が、そのまま審査開始の日時になるとは限りません。
支払いが近い場合は、不足額と支払日を伝え、書類確認、審査回答、契約、振込それぞれの見込みを確認します。審査回答の予定と、実際にお金を使える予定を分けて聞くことが大切です。
ファクタリングの審査で確認される情報
ファクタリングは、事業者が保有する売掛金などを期日前に売却し、手数料などを差し引いた代金を受け取る取引です。金融庁は、法的には債権の売買・譲渡契約に当たると説明しています。
そのため、売掛先が誰で、何の取引に対し、いつ、いくら支払うのかという情報が重要になります。同時に、申込者の本人確認や提出資料の確認も行われます。売掛先の名前だけで判断されると考えないようにしましょう。
公開されている利用条件や提出資料を踏まえ、申込前に確認したい項目を整理すると、次のようになります。各項目の扱いや必要な資料はサービスによって異なります。
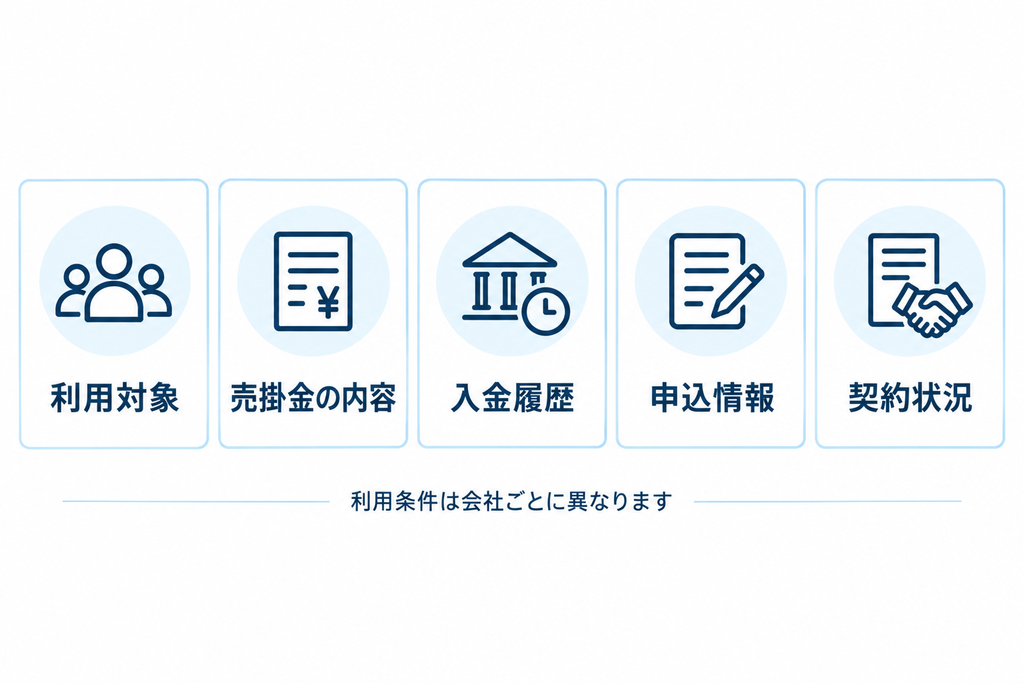
これは確認を進めるための整理であり、各社に共通する合格基準ではありません。例えば「取引実績が何か月あれば合格」「売掛先の評点が何点なら通る」といった数値を、根拠なく当てはめないことが大切です。
「個人事業主が利用できること」と「個人事業主に対する売掛金を売却できること」も別の条件です。ファクタリングのTRYは個人事業主による利用を案内する一方、買取対象の売掛先を法人または官公庁としています。自分の属性と、請求先の属性を分けて確認してください。
また、売掛先が大企業でも、請求金額の合意や検収の確認が必要な状態なら、その会社名だけでは債権の内容を説明できません。支払日が先の場合も、申込先が対応する期間に収まるかを確認します。
赤字や税金滞納についても、一律の結論を出すことはできません。ZEROは、これらの事情がある場合でも利用可能と公式FAQで案内しています。ただし、これは同社の案内であり、個別の審査通過を保証するものではありません。債務超過を含め、自社の状況に関する質問には正確に答え、申込先の条件を確認しましょう。
再申込みの前に、書類と取引内容を見直す
再申込みを考えるときは、提出するファイルがそろっているかに加え、資料同士で取引の流れを説明できるかを確認します。
請求書には60万円と記載されていても、発注書の金額と異なるなら、追加作業や変更契約を説明できる資料が必要になるかもしれません。振込名義が取引先の社名と違う場合も、何の入金か分かるように整理しておくと、質問に答えやすくなります。
まずは、請求書、契約・発注の記録、納品・検収の記録、入出金明細を手元で照合しましょう。納品書などをすべての会社に必ず提出するという意味ではなく、求められた内容を事実に沿って説明するための準備です。
次に、画像の文字が読めるか、必要なページが欠けていないか、入出金明細の期間が足りているかを確認します。資料に誤りがあった場合は、正式な訂正内容と経緯を示します。審査に合わせて日付や金額を書き換えることは避けてください。
ファクタリングのTRYの公開案内には、本人確認書類、請求書、保有する全金融機関口座の直近4か月分の入出金明細、昨年度の決算書が挙げられています。必要書類は申込先や事業形態によって確認し、追加依頼がある場合はその指示に従いましょう。
すでに否決されている場合は、理由が必ず詳しく開示されるとは限りません。ファクタリングのTRYの公式解説でも、個別の否決理由が必ず開示されるわけではないと説明されています。
問い合わせる際は、次のように確認範囲を絞ると、必要なことを伝えやすくなります。
「今回の申込みは審査結果が確定した状態でしょうか。開示できる範囲で、利用条件との不一致や提出資料の不足があったか、再相談できる条件があるかを教えてください。」
資料を見直して不備が見つかっても、それが否決の原因だったとは断定できません。補足によって結果が変わるかは、改めて申込先の判断になります。
別会社へ相談するときは、同じ売掛金をすでに売却していないかも確認してください。申込中、見積提示、契約済みを請求書ごとに管理し、同じ債権を二重に売却しないようにします。申込操作と契約成立の関係は各社の規約で確認する必要があります。
別会社への相談を検討するときは、「ファクタリング会社の変更・乗り換え!やめたいときの対処法」も、契約状況を整理する際の参考になります。
売掛先の信用を調べ、日常の与信管理につなげる
与信管理とは、取引先にどこまで掛取引を認めるかを決め、売掛金が回収できなくなるリスクを管理することです。中小機構のJ-Net21も、取引先の信用状況、取引実績、自社が負担できる損失などを踏まえて与信限度額を決める考え方を示しています。
ファクタリングの申込先が行う審査と、自社が日常的に行う与信管理は、目的と判断する主体が異なります。自社で取引先を調べても、申込先の審査結果を再現できるわけではありません。
自社の確認は、まず手元の取引記録から始めます。約束の支払日と実際の入金日を並べ、遅れが続いていないか、支払条件の変更依頼がなかったかを確認してください。「以前から取引しているから大丈夫」という印象を、記録で確かめるためです。
外部情報も使う場合は、その情報から分かることと、分からないことを分けます。
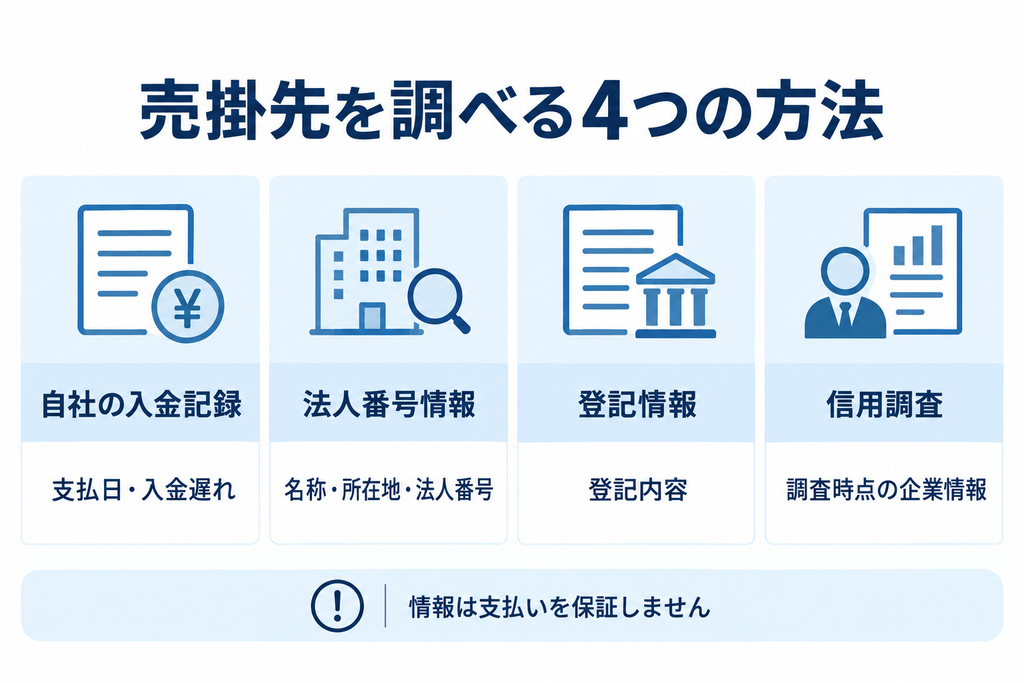
国税庁の法人番号公表サイトでは、法人の基本情報を検索できます。商号と所在地を照合する用途には使えますが、法人番号が見つかったことを信用力の証明として扱わないようにしましょう。
登記内容は、登記事項証明書や登記情報提供サービスで確認する方法があります。法務省の案内では、証明書のオンライン請求と、証明書を必要としない登記情報の確認方法が紹介されています。
新規の大口取引など、自社の記録だけでは判断材料が足りないときは、外部の信用調査も選択肢になります。帝国データバンクは、決算などの数値に加え、事業内容や経営者に関する情報などを踏まえた調査を案内しています。既存の報告書を利用する場合は、調査年月日も確認してください。
調べた後は、自社の取引ルールに反映します。例えば、未回収残高が社内で定めた上限に近づいたら追加受注の条件を見直す、支払いが遅れたら次の出荷前に確認する、といった運用です。これらは運用例であり、上限額は自社が負担できる損失や取引内容から決めます。
売掛先に確認するときも、まず対象の請求書と支払予定日を具体的に伝えましょう。遅れがあれば、請求書の受領漏れなのか、検収の確認中なのかなど、分かる事実を整理し、確認した日付と内容を残します。
50万円足りないモデルケースで、次の対応を考える
ここからは、法人向けWeb制作を行う小規模事業者を例に考えます。実在企業の体験談ではなく、判断の手順を説明するための仮定です。
この事業者は、納品・検収を終えた仕事の売掛金を使って資金調達しようとしましたが、1社から買取見送りの連絡を受けました。詳しい理由は分からないまま、外注費などの支払日が近づいています。
不足額は、100万円-(30万円+20万円)=50万円です。30日後の60万円は、現時点の予定では7日後の支払いに間に合いません。
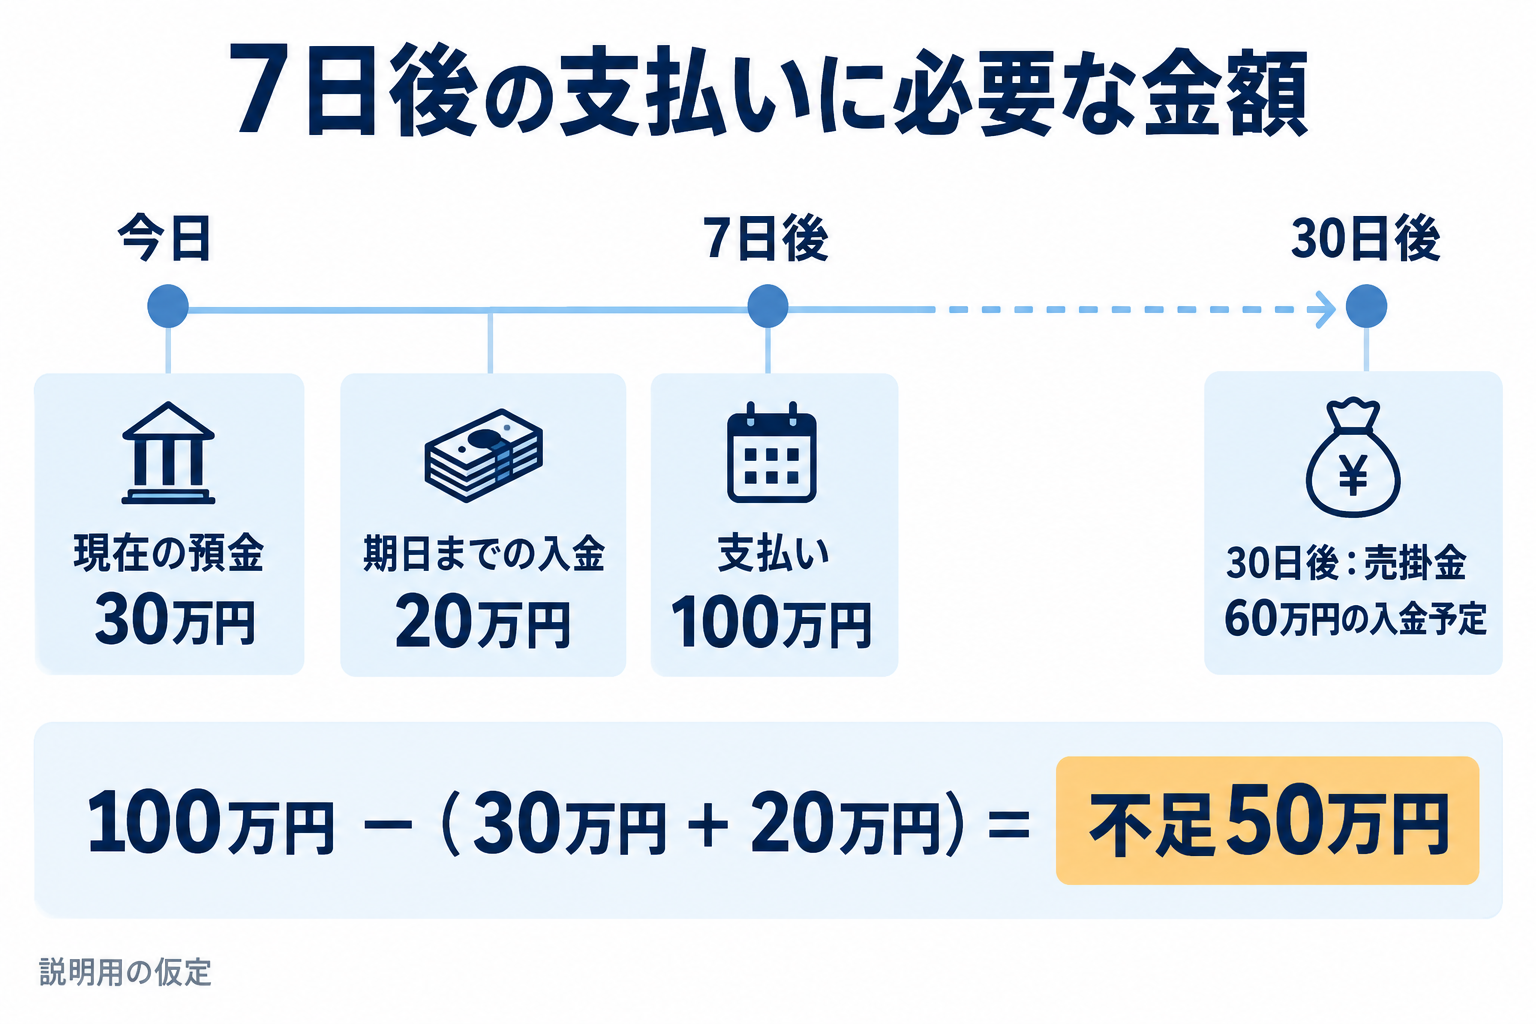
まず必要なのは、「50万円を、いつまでに、どの方法で確保するか」という整理です。「資金繰りが苦しいときに最初にやること」も参考に、入金予定と支払予定を日付順に並べましょう。途中の日に残高が不足しないかも確認します。申込先への確認と書類の見直しを進めながら、次の選択肢を並行して検討します。
| 選択肢 | 支払日までに確認すること | 費用・その後の資金繰りで見ること |
|---|---|---|
| 取引先へ入金前倒しを相談 | 対応可能な金額・日付と合意 | 値引きなどの条件、後日の入金減少 |
| 支払先へ条件調整を相談 | 合意できる支払日・金額 | 延長に伴う条件、後日の支払い集中 |
| 金融機関へ融資を相談 | 申込条件・必要書類・実行見込み | 利息などの費用、返済額と時期 |
| ファクタリングを再検討 | 対象条件・審査・契約・振込の見込み | 最終受取額、費用、後日の入金減少 |
このケースでは、7日後という期限に間に合う見込みがあるかを先に確認します。融資の実行日や、取引先の前倒し対応を確約のないまま資金繰り表へ織り込むことは避けましょう。条件調整も、相手先の合意を得てから予定を更新します。
ファクタリングの金額比較では、仮に60万円の売掛金に対する手数料などの控除総額が3万円なら、最終受取額は57万円です。この3万円は計算説明用の仮定であり、相場や実際の見積りではありません。
57万円が期限までに入れば、不足50万円を補えます。他の予定が変わらなければ、支払い後の残高は7万円になります。ただし、これだけで翌月までの資金繰りが整ったとはいえません。
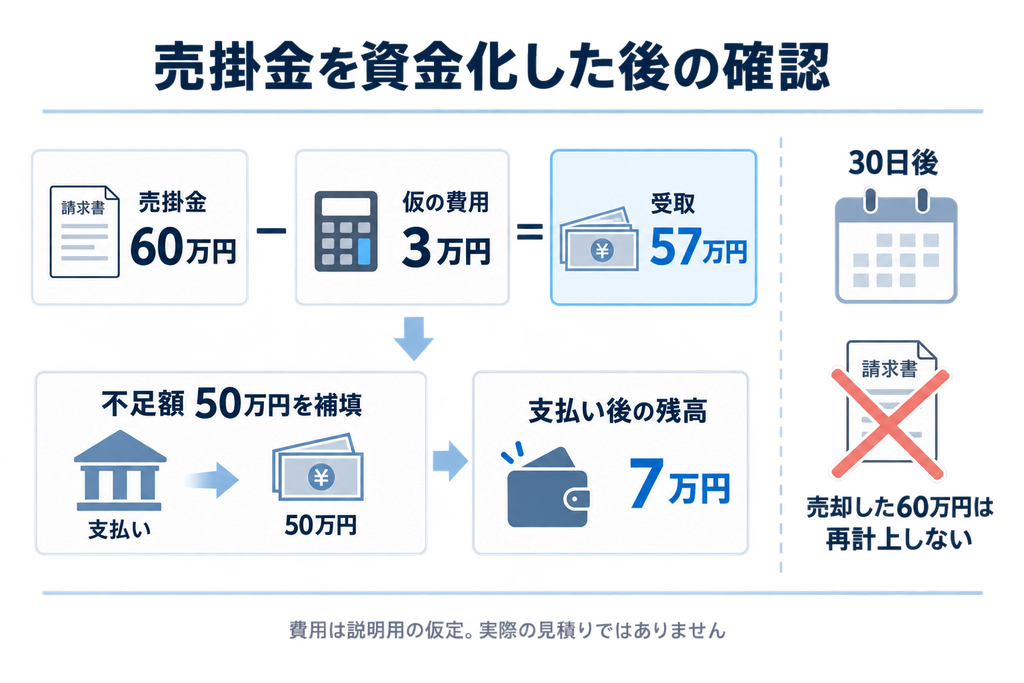
売却した60万円は、30日後に再び自由に使える入金として計上しません。自社が回収を代行して送金する契約なら、回収後の送金も予定に入れます。次の外注費や固定費まで確認し、今回の資金化によって後日の不足が生まれないかを見直してください。
金融庁も、高額な手数料によって資金繰りがかえって悪化する危険性を注意喚起しています。審査に通る見込みと、契約することが自社に適しているかは、それぞれ確かめる必要があります。
費用の考え方は「ファクタリングのメリット・デメリット」、手続きにかかる時間は「ファクタリングは即日入金できる?スピード査定から振込までの時間」でも整理できます。
必要な金額と入金希望日、用意できる書類が整理できたら、利用条件・費用・最終受取額・入金までの手続きを比較して、自社の状況に合う候補を確認しましょう。
利用対象に当てはまっても、審査結果や希望日までの入金が保証されるわけではありません。
ファクタリングの審査に関するよくある質問
Q. 一度断られたら、再申込みはできませんか?
再申込みを受け付けるか、いつ相談できるかは申込先に確認してください。書類を補える場合と、利用対象が合わない場合では対応が変わります。別会社へ相談する場合も、既存の申込みや契約の状態を確認してから進めましょう。
Q. 個人事業主やフリーランスでも利用できますか?
対象としているサービスがあります。ただし、申込者として個人事業主を受け付けるかという条件と、売掛先として個人事業主を認めるかという条件は別です。自社の事業形態と請求先の属性を、それぞれ公式の利用条件で確認してください。
Q. 2社間と3社間では、売掛先の関わり方がどう違いますか?
2社間は利用者とファクタリング会社の間で取引し、3社間は売掛先への通知や承諾を伴い、売掛先からファクタリング会社へ支払う形が一般的です。
売掛先に協力を依頼できるか、その手続きが支払期限に間に合うかを考えて選びます。2社間でも通知に関する例外が規約に定められている場合があるため、契約内容を確認しましょう。「2社間ファクタリング・3社間ファクタリングの違い」も参考にしてください。
Q. 審査を通過すれば、そのまま契約してよいのでしょうか?
最終受取額、費用の総額、入金予定日、売掛先から回収した後の対応を確認してから判断してください。金融庁は、売掛先が支払わない場合に売主へ買戻しや自己資金での支払いを求める取引などについて、実態によっては貸金業に該当するおそれがあると注意喚起しています。契約名だけで判断せず、負担する責任が不明な点は契約前に確認しましょう。