※本サイトには広告・アフィリエイトリンクが含まれます。
売掛金はあるのに、支払いに使える現金が足りない。
取引先への請求は終わっている。売上も立っている。それなのに、月末が近づくと預金残高が気になる。
給与、仕入代金、外注費、家賃、借入返済、税金。支払日は次々に来るのに、売掛金が入るのは来月――。
中小企業の資金繰りでは、このような「売上が発生する時期」と「実際に現金が入る時期」のずれによって、手元資金が不足することがあります。
たとえば、今月500万円を請求していても、その入金が60日後であれば、今月の支払いには使えません。その間にも給与や材料費、外注費などの支払いは発生します。
このとき必要なのは、いきなり資金調達先を探すことではありません。
まず、
いつ、いくら足りなくなるのか。
その後、いつ、いくら入金されるのか。
を確認することです。
その結果、一時的な入金待ちによる資金不足であれば、売掛金を早く資金化する「ファクタリング」も選択肢の一つになります。
30秒で確認。ファクタリングを検討する前に知っておきたいこと
資金繰りが苦しいときは、次の4つを確認してください。
- 今日現在、自由に使える預金はいくらあるか
- 次の30日間に、いつ・いくら支払いがあるか
- 売掛金は、いつ・いくら入金されるか
- 最も預金残高が少なくなる日はいつか
この4つが分かると、「会社のお金が足りない」という漠然とした不安を、
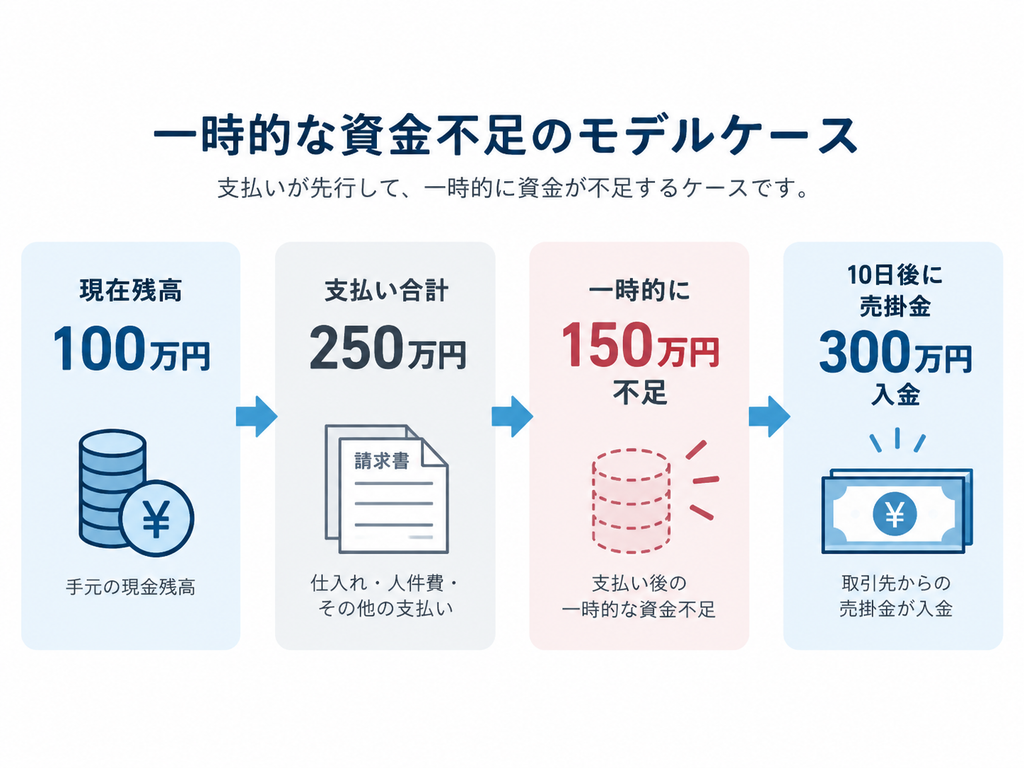
「10日後に150万円不足するが、その10日後には300万円が入る」
という具体的な問題に変えることができます。
不足額と不足期間が分かれば、支払日の調整で対応できるのか、金融機関へ相談するのか、売掛金を早く資金化するのかを比較しやすくなります。
「売上はあるのにお金がない」は、なぜ起こるのでしょうか?
売上が計上されることと、会社の口座に現金が入ることは同じではありません。
たとえば、工事を完了して取引先へ500万円を請求したとします。帳簿上は500万円の売上が計上されていても、入金が翌月末なら、その500万円を今月の支払いには使えません。
一方で、その工事に必要だった材料費や外注費、人件費などは先に支払わなければならないことがあります。
その結果、
売上は500万円ある。
しかし支払いに使える現金は不足している。
という状態が起こります。
特に、
- 建設・設備工事
- 製造業
- 運送業
- 人材関連
- 広告・制作
- 卸売業
など、先に費用が発生し、取引先からの入金が後になる事業では、入金と支払いのタイミングを確認することが重要です。
売上が伸びている会社でも、受注増加によって仕入れ・外注費・人件費が先に増えれば、一時的に必要な運転資金が大きくなることがあります。
月末の支払いが不安なとき、まず何をすればよいですか?
資金不足に気づくと、「どこかからすぐにお金を用意しなければ」と考えやすくなります。
しかし、必要額が分からないまま資金調達を始めると、必要以上の資金を調達したり、高いコストを負担したりする可能性があります。
まずは、支払いを日付順に並べてください。
たとえば、
現在の預金残高:100万円
10日後までの支払い:
- 給与:100万円
- 外注費:80万円
- 仕入代金:70万円
合計:250万円
20日後の売掛金入金:300万円
という場合、会社全体のお金がなくなるわけではありません。
問題は、
支払いが発生する10日後から、売掛金が入る20日後までの10日間に150万円不足すること
です。この150万円をどの方法で補うかを考えます。
支払いより売掛金の入金が後になる場合、どんな方法がありますか?
一時的な資金不足が分かったら、いきなり一つの方法に決める必要はありません。
状況によっては、
- 売掛先へ入金時期を相談する
- 仕入先や外注先へ支払時期を相談する
- 取引銀行へ短期資金を相談する
- 日本政策金融公庫などの融資制度を確認する
- ビジネスローンを比較する
- 売掛金をファクタリングで早期資金化する
といった選択肢があります。
どれが適しているかは、
必要金額、必要な時期、調達コスト、利用条件
によって変わります。
支払日まで時間に余裕があるなら、調達コストを抑えられる方法を検討できるかもしれません。
一方で、売掛金は確定しているものの、その入金前に支払いが迫っている場合には、売掛金を早く資金化する方法を比較する余地があります。
ファクタリングとは何ですか?
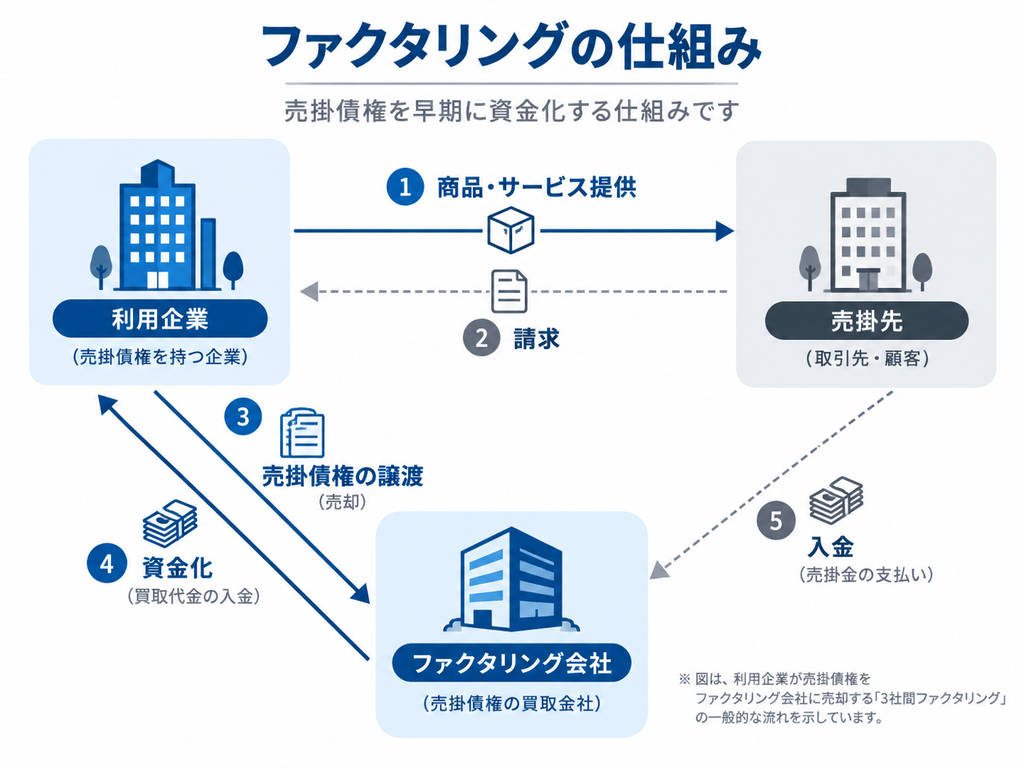
ファクタリングは、企業が保有している売掛債権を、通常の入金日より前にファクタリング会社へ売却して資金化する方法です。
たとえば、取引先から100万円が翌月末に入金される予定だとします。その100万円の売掛債権をファクタリング会社へ売却すると、条件が合えば入金日より前に資金を受け取ることができます。ただし、100万円がそのまま手元に入るわけではありません。ファクタリング会社へ支払う手数料などが差し引かれるため、実際の受取額は売掛債権の額面より少なくなります。
そのため、「何日早く現金を受け取れるか」だけではなく、「そのためにいくら支払うのか」まで確認することが大切です。

ファクタリングを使えば資金繰りは改善しますか?
一時的な入金時期のずれを補う方法として役立つ場合はありますが、ファクタリングを利用すれば必ず資金繰りが改善するわけではありません。
たとえば、
300万円の売掛金が20日後に入る予定で、その10日前に150万円だけ不足する。
このようなケースでは、問題となっている期間と不足額が比較的明確です。
一方で、
毎月200万円ずつ現金が減っている。
毎月ファクタリングを利用しないと給与を払えない。
という場合は、一時的な入金時期のずれとは状況が異なります。
この場合、将来受け取る予定の売掛金を毎月前倒ししているだけになり、さらに手数料も発生するため、翌月以降の資金繰りが苦しくなる可能性があります。
こうした場合には、ファクタリング会社を探すより先に、
- 粗利益
- 固定費
- 借入返済
- 売掛金の回収期間
- 仕入・外注条件
- 不採算案件
などを確認する必要があります。
自社がファクタリングを検討しやすいのはどんな場合ですか?
次のようなケースでは、ファクタリングを比較する意味があります。
売掛金はあるが、入金前に支払いがある
すでに仕事や納品が完了しており、法人等に対する売掛金があるものの、その入金日前に給与や仕入代金などを支払わなければならないケースです。
不足している理由が「売上不足」ではなく「入金待ち」であれば、売掛金の早期資金化が選択肢になることがあります。
大型受注で先行費用が増えた
仕事を多く受注できたこと自体はプラスでも、材料・人員・外注費を先に確保しなければならない場合があります。売上が増えたことで必要な運転資金も増え、一時的に手元資金が不足するケースです。
融資の結果を待つ時間がない
銀行融資なども選択肢ですが、資金が必要な時期までに手続きが間に合わないケースもあります。
その場合は、必要な時期に間に合う方法を比較する必要があります。ただし、融資が間に合わないから、必ずファクタリングという意味ではありません。他の方法も含めて、調達コストと条件を比較してください。
反対に、ファクタリング以外の方法を先に考えた方がよい場合は?
売掛金があれば、すべての会社がファクタリングを利用すべきということではありません。
特に、毎月慢性的に資金が不足している場合は注意が必要です。
たとえば、
売掛金を早く資金化する
↓
手数料が差し引かれる
↓
翌月に受け取れる現金が減る
↓
翌月も資金が不足する
↓
再びファクタリングを利用する
という状態が続くと、資金繰りがさらに苦しくなる可能性があります。
この場合は、
「どこのファクタリング会社を選ぶか」
よりも、
「なぜ毎月現金が足りなくなるのか」
を確認することが先です。
ファクタリング会社は何を比較すればよいですか?
「おすすめランキング1位」だけで選ぶのではなく、自社が何を優先するのかを決めて比較します。
支払いが迫っている場合
最も重要になるのは、実際に資金を受け取れる日です。
ただし、「最短即日」と書かれていても、すべての申込みが当日に入金されるとは限りません。
必要書類が揃っているか、申込時間は何時か、審査や契約にどれくらいかかるかによって変わります。
そのため、
「自社の条件なら、いつ振り込まれる見込みか」
を確認してください。
手数料を抑えたい場合
「手数料○%~」という数字だけではなく、最終的な受取額を確認します。
100万円の売掛金でも、
受取額90万円なのか、95万円なのかでは、資金調達コストが異なります。
必要な支払額と照らし合わせ、
手数料を払ったあとに、必要な金額が手元に残るか
まで確認する必要があります。
取引先に知られたくない場合
契約方式によって、売掛先への通知や承諾の扱いが異なることがあります。
そのため、「取引先に知られない」という広告表現だけで判断せず、実際の契約条件を確認してください。
オンラインで手続きしたい場合
遠方の会社や、経営者自身が現場に出ている会社では、来店の必要性も重要です。
申込みだけオンラインなのか、本人確認・契約までオンラインで完結するのかを確認します。
条件別に比較すると、選ぶ会社は変わります
| 自社の状況 | 特に確認する項目 |
|---|---|
| 数日以内に資金が必要 | 入金予定日、必要書類、受付時間 |
| コストを抑えたい | 手数料、最終受取額、その他費用 |
| 取引先への通知を避けたい | 契約方式、通知・承諾条件 |
| 少額の売掛金を使いたい | 最低利用額 |
| 高額債権を資金化したい | 上限額、審査条件 |
| 来店したくない | オンライン完結の範囲 |
| 初めて利用する | 契約説明、サポート、契約書 |
同じファクタリング会社でも、自社の条件によってメリット・デメリットは変わります。
そのため、「どこが一番か」ではなく、「自社に必要な条件を満たすか」で比較してください。
100万円の売掛金を資金化する場合、何を確認すればよいですか?
具体例で考えてみます。
ある会社には100万円の売掛金があり、入金予定は30日後です。
しかし、その10日前に80万円の仕入代金を支払う必要があります。
この会社が確認したいのは、「100万円をすべて早く受け取れるか」ではありません。
必要なのは80万円です。
そのため、
- 支払日の変更は可能か
- 入金日の前倒しは可能か
- 他の資金調達方法はあるか
- ファクタリングを使った場合、手数料後に80万円以上残るか
を比較します。
仮にファクタリングを利用しても、受取額が必要な80万円を下回るなら、目的を達成できません。反対に、必要以上の売掛金を資金化する必要がない場合もあります。「売掛金はいくらあるか」ではなく、「実際にいくら必要か」から考えることが重要です。
※上記は判断方法を説明するためのモデルケースです。
契約する前に何を確認すればよいですか?
資金が急に必要なときほど、入金までの時間に目が向きます。
しかし、契約後にトラブルを避けるためには、少なくとも次の点を確認してください。
- 売却する売掛債権
- 手数料
- 実際の受取額
- 入金予定日
- 売掛先への通知
- その他の費用
- 契約後に自社が負う義務
- 売掛先が支払わなかった場合の扱い
- 解約条件
特に、
「いくら振り込まれるのか」
「何を売却する契約なのか」
「その後、自社にどのような義務が残るのか」
の3点は、契約前に確認しておきたいポイントです。
分からない内容があれば、そのまま契約せず説明を求めてください。
よくある質問
ファクタリングは借金ですか?
一般的なファクタリングは、売掛債権を売却して資金化する取引で、銀行融資とは仕組みが異なります。ただし、契約内容によって法的な扱いが問題となるケースもあるため、契約条件の確認が必要です。
赤字でも利用できますか?
赤字だから一律に利用できないとは限りませんが、利用可否や条件はファクタリング会社の審査によって異なります。「赤字でも必ず利用できる」という意味ではありません。
申込当日に入金されますか?
即日対応を案内している会社もありますが、実際の入金時期は申込時間、必要書類、審査、契約手続きなどによって異なります。支払期限が近い場合は、事前に自社の場合の見込みを確認してください。
ファクタリングの手数料はどれくらいですか?
手数料は会社や契約条件によって異なります。最低料率だけを見るのではなく、実際に提示された手数料と最終受取額を確認してください。
取引先に知られずに利用できますか?
契約方式によって異なります。売掛先への通知や承諾が必要かどうかを契約前に確認してください。
銀行融資とファクタリングはどちらがよいですか?
必要な時期、金額、調達コスト、自社の状況によって異なります。時間に余裕がある場合は融資も含めて比較し、短期間の入金ずれが問題ならファクタリングも比較対象になります。
毎月ファクタリングを利用しても大丈夫ですか?
毎月利用しないと支払いができない状態なら、一時的な資金不足ではない可能性があります。固定費や利益率、借入返済、入金条件など、資金繰り全体を確認してください。
どの会社を選ぶか考える前に、自社の条件を整理してください
資金繰りが苦しいと、どうしても「一番早くお金が入る会社はどこか」を探したくなります。
しかし、必要なのは速さだけとは限りません。まず確認したいのは、
いくら必要なのか。
いつまでに必要なのか。
売掛金はいくらあるのか。
いつ入金されるのか。
どこまでのコストなら負担できるのか。
です。
この条件が分かれば、
スピードを優先するのか、手数料を優先するのか、オンライン手続きを優先するのか、そもそもファクタリング以外を選ぶのかが見えてきます。
そのうえで、自社の条件に合うサービスを比較してください。