資金繰りが苦しいときに何をすべき?資金ショートを防ぐ確認手順と改善策
売上はある。受注も続いている。それなのに銀行口座の残高が減り、「このままでは給与や仕入代金を支払えないかもしれない」と感じることがあります。
資金繰りが苦しいときに必要なのは、いきなり一つの資金調達方法を選ぶことではありません。まず会社の現金の動きを日付で整理し、不足額と不足期間を確認したうえで、売掛金の回収、支払条件の変更、金融機関への相談、ファクタリングなどを比較することが重要です。
資金繰りが苦しいとき、最初に何をすればよいですか?
最初に行うのは、新しい借入先を探すことではなく、今後の現金残高を日付順に見えるようにすることです。資金ショートが近い場合、月単位の資金繰り表だけでは不足日を見落とすことがあるため、日次または週次まで細かく確認します。
J-Net21も、近い将来の資金ショートが予想される場合には、週単位、可能であれば日単位の資金繰り表によって、不足する時期と金額を明確にすることを勧めています。
基本的な確認方法は難しくありません。
現在の預金残高
+今後入ってくる予定の資金
-今後支払う予定の資金
=各日の予想残高
として、30日~60日先まで並べていきます。
たとえば、現在の預金残高が150万円あり、15日後までに430万円を支払う必要があるとします。一方、500万円の売掛金が入るのは45日後です。
現在:150万円
15日後:430万円支払い
不足:280万円
45日後:500万円入金
この場合、「会社全体で500万円足りない」のではありません。
問題は、
15日後から45日後までの30日間
不足額280万円
です。
ここまで分かれば、「いくら調達できるか」ではなく「30日間だけ280万円をどう埋めるか」という具体的な問題へ変わります。
売上があるのに会社のお金がないのはなぜですか?
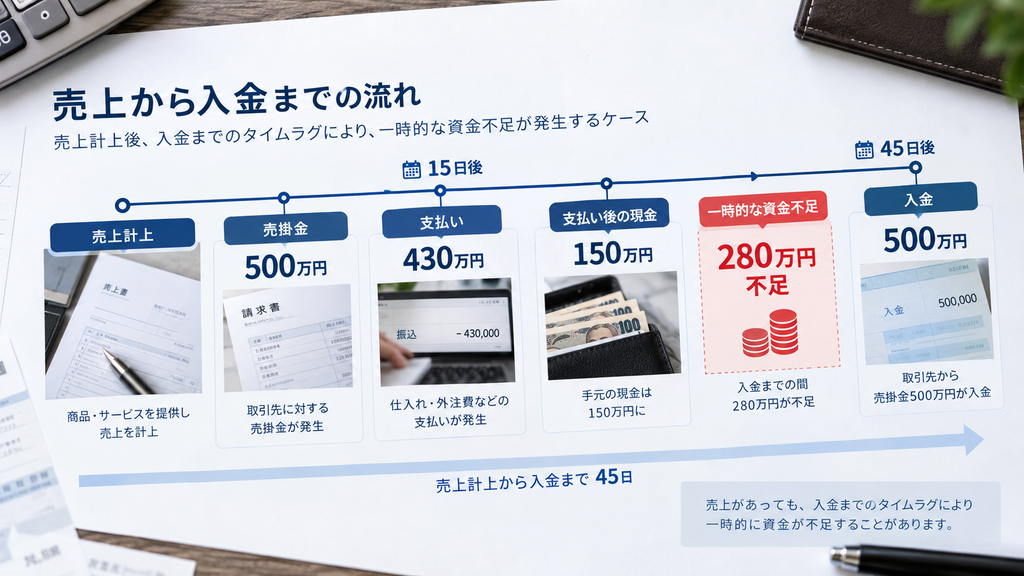
売上と現金は、同じタイミングで増えるとは限りません。掛取引では、商品やサービスを提供した時点で会計上は売上になりますが、実際の現金が入るのは翌月や翌々月になることがあります。
日本政策金融公庫は、「黒字なのにお金がない」代表的な原因として売掛金を挙げています。売上が計上されていてもまだ現金化されておらず、その間に仕入代金、外注費、給与などが出ていけば、利益が出ていても預金残高は減ります。
特に注意したいのが、売上が急に伸びている会社です。
たとえば、これまで月500万円だった売上が1,000万円へ増えたとします。売上が増えれば喜ばしいように見えますが、その仕事のために材料を多く仕入れ、外注先を増やし、人員も増やした場合、現金の支払いも先に増えます。
売上代金が60日後に入るのであれば、その60日間を会社の手元資金でつながなければなりません。
そのため、
「売上が伸びている=資金繰りが楽になる」
とは限りません。
むしろ急成長している会社ほど、売上債権や在庫が増えて現金が不足するケースがあります。J-Net21も、売上を増やそうとして仕入資金や人件費等の先行支払いが増えることで、資金繰りをさらに悪化させる可能性を指摘しています。
黒字なのに資金ショートすることはありますか?
あります。
会社が倒産する直接的な問題は、損益計算書上の利益があるかどうかだけではなく、支払日に必要な現金があるかどうかです。
J-Net21も、損益計算書上は黒字であっても、買掛金や借入金などを支払うための現金・預金が不足すれば倒産する場合があると説明しています。
たとえば、
売上500万円
経費400万円
利益100万円
という会社でも、500万円の売上代金が60日後まで入らず、その前に400万円を支払う必要があるなら、手元に400万円以上なければ支払いに困ります。
このような場合、「利益を増やすこと」と「今月の資金ショートを防ぐこと」は別の問題として考えます。
短期的には、まず現金を確保する必要があります。
その後、利益率や固定費、在庫、取引条件などを見直し、同じ資金不足が繰り返されないようにします。
J-Net21も、資金繰り改善を「目先の資金不足を手当てする段階」と「資金繰りを悪化させている原因を改善する段階」の2つに分けています。
一時的な資金不足と慢性的な資金不足はどう見分けますか?
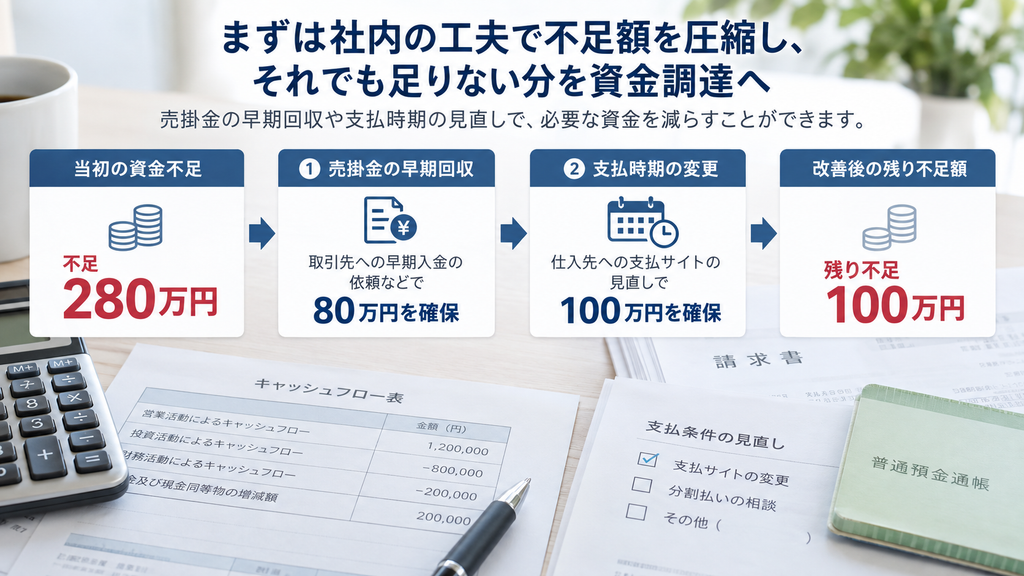
資金繰り対策を考えるうえで最も重要なのが、この区別です。
一時的な資金不足であれば、入金と支払いの時間差を埋めることで解決できる可能性があります。しかし、毎月現金が減っている会社では、一度資金調達しても再び不足します。
一時的な資金不足の例としては、
「15日後に280万円不足するが、45日後には500万円の売掛金が入る」
という状態があります。
45日後に売掛金が入れば、その後の資金繰りが正常に戻るのであれば、主な問題は入金時期と支払時期のずれです。
一方、
500万円の売掛金が入っても、その翌月また300万円不足する
毎月ファクタリングや追加借入が必要になる
売上が増えても預金残高が減り続ける
のであれば、一時的な時間差だけが原因ではない可能性があります。
その場合は、
粗利益が十分か
固定費が高すぎないか
借入返済額が重くないか
在庫が増えすぎていないか
売掛金の回収期間が長すぎないか
採算の悪い仕事を受注していないか
などを確認します。
ファクタリングなどで今月の資金を確保しても、根本原因が残れば翌月また同じ問題が起こります。
資金繰りが苦しいときに社内でできることはありますか?
あります。資金調達を考える前に、会社の中に現金化できる資産や、支払い時期を調整できる項目がないか確認します。
J-Net21は、資金ショートへの初期対応として、売掛金の早期回収、過剰在庫や遊休資産の換金、支払条件の見直しなどを挙げています。
たとえば売掛金500万円の入金が45日後であれば、取引先に一部でも早く入金できないか相談します。今後の大型案件については、着手金や前受金を設定できないか検討する方法もあります。
在庫についても、「将来売れるから資産だ」と考えるだけでは十分ではありません。在庫として倉庫に置かれている間、その購入に使った資金は現金として使えません。長期間動いていない在庫や不要設備、車両などがあれば、事業への影響を確認したうえで換金可能性を検討します。
支払い側では、仕入先や外注先へ一方的に支払いを遅らせるのではなく、事情を説明し、支払日変更や分割などを相談できるか確認します。
重要なのは、「払えないから払わない」ではなく、資金ショートする前に交渉を始めることです。
銀行や日本政策金融公庫にはいつ相談すればよいですか?
資金がなくなってからではなく、「今後不足することが分かった時点」で相談する方が選択肢を持ちやすくなります。
金融機関側も、なぜ資金が必要なのか、いくら必要なのか、どのように返済するのかを確認します。そのため、「とにかく500万円必要です」より、
「15日後に280万円不足します。45日後に500万円の売掛金が入ります」
と説明できる方が、資金の用途と期間を伝えやすくなります。
J-Net21も資金調達では、まず資金繰り状況と資金使途を明確にし、短期資金なのか長期資金なのかを適切に考えることをポイントに挙げています。
また、日本政策金融公庫には複数の融資制度があります。2026年9月時点では、社会的・経済的環境の変化などによって一時的に業況が悪化している事業者向けに「経営環境変化対応資金(セーフティネット貸付)」が案内されています。ただし、売上減少等の利用条件が設定されているため、すべての資金繰り悪化企業が対象になるわけではありません。
したがって、「制度名を見つけたから使える」と考えるのではなく、自社が対象になるかを日本政策金融公庫や取引金融機関へ確認してください。
数日~数週間以内に資金が必要な場合はどう考えますか?
期限が近い場合ほど、資金調達方法を「金利や手数料の安さ」だけで決めないことが重要です。
たとえば15日後に280万円必要な会社が、低コストな方法を見つけても、資金が入るのが30日後なら今回の支払いには使えません。
一方、早く資金化できても、手数料などを差し引いた結果、200万円しか受け取れないのであれば280万円の不足は解消しません。
したがって比較する順番は、
必要額
必要期限
実際の入金予定日
最終受取額
資金調達コスト
利用後の資金繰り
です。
「最短○日」という広告上の表示ではなく、「自社が今日申し込んだ場合、何日にいくら振り込まれる予定か」を確認してください。
ファクタリングで資金繰りを改善できますか?
一時的な入金と支払いのずれが原因で、資金化できる売掛債権がある場合には、ファクタリングを比較する余地があります。
金融庁は、一般的なファクタリングについて、事業者が保有する売掛債権等を期日前に一定の手数料で買い取るサービスであり、法的には債権の売買であると説明しています。つまり一般的な買取型ファクタリングは、銀行からお金を借りる融資とは異なります。
たとえば500万円の売掛金が45日後に入る一方、15日後に280万円不足するとします。
支払条件の調整や融資などでは期限に間に合わない場合、売掛債権の一部または全部を期日前に資金化することで、その時間差を埋められる可能性があります。
ただし、ファクタリングを利用すると手数料などの分だけ、本来将来受け取れる現金が減ります。
したがって「500万円の売掛金があるから500万円を全部資金化する」と考えるのではなく、
実際の不足額はいくらか
どの売掛債権を資金化するか
手数料等を差し引いた最終受取額はいくらか
利用後に次の支払いができるか
まで確認します。
金融庁も、高額な手数料や大幅な割引率によるファクタリングを利用すると、かえって資金繰りが悪化し、多重債務につながる危険性があると注意喚起しています。
どの方法を選べばよい?資金繰り改善策を比較
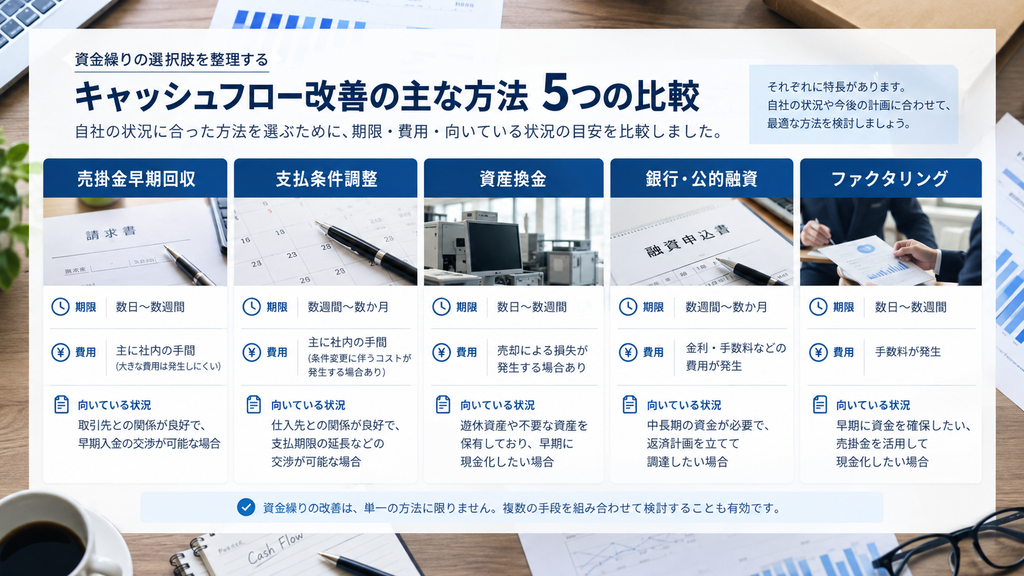
まず「いつ、いくら不足するか」を確認してから、利用可能な方法を同じ条件で比較します。
| 方法 | 主な目的 | 向いている状況 | 確認したい点 |
|---|---|---|---|
| 売掛金の早期回収交渉 | 入金を前倒しする | 売掛先と交渉できる | 取引関係への影響、実際の入金日 |
| 支払条件の調整 | 資金流出を後ろへずらす | 仕入先・外注先と相談できる | 相手の了承、今後の取引条件 |
| 在庫・遊休資産の換金 | 手元現金を増やす | 不要資産等がある | 本業への影響、売却価格 |
| 銀行・日本政策金融公庫等 | 運転資金を調達する | 相談時間を確保できる | 審査、金利、返済期間、入金時期 |
| ファクタリング | 売掛債権を期日前に資金化 | 売掛債権があり入金までの時間差がある | 手数料、最終受取額、契約内容 |
| 経営改善・返済条件相談 | 毎月の資金流出を見直す | 慢性的な資金不足 | 根本原因と改善計画 |
この表で重要なのは、「どれが一番よいか」ではありません。
たとえば30日後まで余裕がある会社と、3日後に給与を支払わなければならない会社では、同じ方法が適切とは限りません。
コストだけでなく期限まで含めて比較してください。
150万円しかない会社が15日後に430万円支払う場合はどうする?
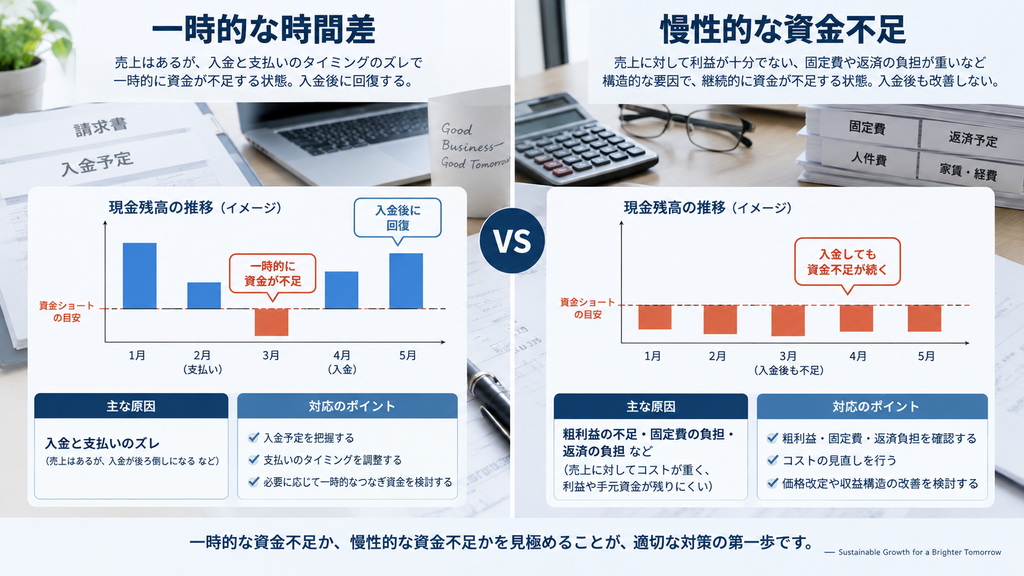
ここでは、実際の利用者の体験ではなく、判断方法を説明するための編集部シミュレーションとして考えます。
建設・設備工事会社で、現在の預金残高が150万円あるとします。
15日後までに、
給与120万円
仕入・材料代130万円
外注費100万円
税金・社会保険料50万円
借入返済・その他30万円
合計430万円の支払いがあります。
一方、請求済みの売掛金500万円が入金されるのは45日後です。
何も対策をしなければ、15日後には280万円不足します。
この会社が最初に確認するべきなのは、「ファクタリングで280万円調達できるか」ではありません。
まず500万円の売掛金について、一部だけでも入金を前倒しできないか確認します。次に、仕入代金や外注費について、取引先との関係を考慮しながら支払日の調整が可能か相談します。
仮に売掛先から80万円を早く入金してもらい、仕入先と100万円分の支払日変更に合意できたとします。
当初不足額280万円
-早期入金80万円
-支払時期変更100万円
=残り不足100万円
となります。
すると、必要な外部資金は280万円から100万円へ減ります。
ここで初めて、銀行等への短期資金相談や、売掛債権のファクタリングなどを比較します。
資金調達コストは、調達額が大きいほど負担も大きくなりやすいため、「足りない金額を確定してから調達する」という順番には意味があります。
売掛金が入っても翌月また資金が足りない場合はどうする?
この場合は、一時的な資金ショートではなく、資金繰り構造そのものに問題がある可能性があります。
たとえば500万円の売掛金が入った直後にも、翌月の給与や仕入代金のため再び300万円を調達しなければならないのであれば、単に入金日を前倒しするだけでは解決しません。
J-Net21は、資金繰り改善では目先の資金手当てに加えて、資金不足を引き起こしている原因そのものを分析し、資金繰りに強い企業体質へ変えていく必要があると説明しています。
具体的には、
粗利益率
固定費
借入返済額
売掛金回収期間
仕入代金の支払条件
在庫回転
不採算取引
などを見直します。
毎月ファクタリングで将来の売掛金を前倒しし続けている場合には、特に注意が必要です。
今月を乗り切るための手段と、来月以降に資金不足を起こさないための改善策を分けて考えてください。
税金や社会保険料を支払えない場合はどうすればよいですか?
何もせず支払期限を過ぎるのではなく、早めに所管窓口へ相談してください。
国税庁は、国税を一時に納付すると事業継続が困難になるなど、一定の要件を満たす場合には、換価の猶予や納税の猶予を利用できる場合があると案内しています。猶予には要件や申請期限などがあるため、自社が対象になるかは所轄税務署へ確認する必要があります。
社会保険料についても、日本年金機構は、保険料を一時に納付することが困難な一定の場合に、納付の猶予や換価の猶予を申請できる制度を案内しています。
支払えないからそのまま未納にするのではなく、支払期限前または問題が分かった段階で相談することが重要です。
金融機関から追加融資を受けるのが難しい場合は?
追加融資が難しいほど資金繰りが悪化している場合は、新しい資金調達先を探し続けるだけでなく、既存借入の返済条件を含めた経営改善が必要になる場合があります。
J-Net21は、追加融資が難しい状況では金融機関への返済猶予、いわゆるリスケジュールを相談し、その間に経営改善計画を作る方法も示しています。
また、中小企業庁は2026年3月、中小企業活性化協議会について、早期相談や伴走支援を強化する方向で制度運用を見直しています。
毎月の資金不足、複数の支払い遅延、過大な借入返済などが重なっている場合は、自社だけで対処法を考え続けず、取引金融機関、税理士等の専門家、中小企業活性化協議会などへ早めに相談することも選択肢になります。
資金繰りが苦しいときによくある質問
資金繰りが苦しいとき、売上を増やせば解決しますか?
必ずしも解決しません。
掛取引では、売上が増えるほど売掛金や仕入、人件費などが増え、現金の支払いが先行することがあります。日本政策金融公庫も、売上急増時には売掛金の積み上がりによって手元資金が不足する場合があると説明しています。
売上拡大の前に、その仕事の入金までに必要になる運転資金を確認してください。
資金繰り表は月次だけで十分ですか?
資金ショートが近い場合は、月次だけでは不足日を把握しにくいため、週次または日次まで細かく確認する方が実務的です。
J-Net21も、資金ショートが迫っている場合には週単位、可能なら日単位での資金繰り確認を勧めています。
ファクタリングならすぐ資金繰りを解決できますか?
一時的な入金時期のずれを埋められる場合はありますが、会社の利益構造まで改善する方法ではありません。
手数料等が発生するため、利用後の資金繰りまで確認する必要があります。金融庁も高額な手数料等による資金繰り悪化について注意喚起しています。
ファクタリングで給与や仕入代金を支払うことはできますか?
一般的な買取型ファクタリングで受け取った売買代金は、事業資金として利用することになります。
ただし、「何に使えるか」だけではなく、今回の支払いを終えた後に、将来入る予定だった売掛金が減っても次の支払いを続けられるかを確認してください。
売掛金500万円があるなら500万円全部を資金化した方がよいですか?
必要額が280万円なのであれば、最初から500万円すべてを資金化する必要があるとは限りません。
買取可能額や契約条件はサービスによって異なるため、必要額、最終受取額、費用を比較してください。
毎月資金が足りない場合でもファクタリングを使えますか?
利用できるかどうかとは別に、毎月前倒ししなければ通常の支払いができない状態には注意が必要です。
粗利益、固定費、借入返済、売掛金回収条件など、毎月現金が不足する原因を確認することを優先してください。
銀行融資とファクタリングはどちらがよいですか?
一律には決められません。
資金が必要な期限、資金使途、調達コスト、売掛債権の有無などによって変わります。時間に余裕がある場合は融資を含めて比較し、短期間の入金ずれで売掛債権がある場合にはファクタリングも比較対象になります。
資金ショートまで数日しかない場合でも相談する意味はありますか?
あります。
まず日次で資金繰りを確認し、早期回収できる売掛金、換金可能な資産、支払条件変更の可能性を確認します。同時に金融機関や専門家などへ相談し、可能な対応を並行して進めることが重要です。
まとめ|資金繰りが苦しいときは「何で調達するか」より「いつ、いくら不足するか」から考える
資金繰りが苦しくなると、「どこからお金を調達するか」に意識が向きがちです。
しかし、最初に確認したいのは、
現在いくら現金があるのか
いつ、いくら入ってくるのか
いつ、いくら出ていくのか
最も残高が少なくなる日はいつか
その日にいくら不足するのか
です。
J-Net21も、資金ショートが迫る場合には、まず日次・週次の資金繰り表で不足日と不足額を把握し、売掛金の早期回収、資産の換金、支払条件の見直しなどから着手する流れを示しています。
今回の編集部シミュレーションなら、
15日後に430万円必要
現在残高150万円
不足額280万円
45日後には売掛金500万円入金
です。
この場合は、一時的な入金と支払いの時間差が主因である可能性があります。
まず入金の前倒しや支払条件変更を確認し、それでも不足する金額について、金融機関への相談やファクタリングなどを比較します。
反対に、売掛金が入った後も毎月資金不足が続くのであれば、追加資金を繰り返し調達するだけではなく、粗利益、固定費、返済負担、在庫、取引条件などの見直しが必要です。
資金繰り改善の目的は、「今月だけお金を用意すること」ではありません。
必要な支払いを止めず、その後も事業を継続できる状態を作ることです。
そのため、資金繰りが苦しいと感じたら、まず「いつ、いくら不足するのか」を数字にしてください。そのうえで、今回だけの時間差なのか、会社の資金構造そのものに問題があるのかを分けて考えることが、次の判断につながります。