資金繰りが苦しい!ファクタリングはつなぎ資金に使える?
ファクタリングで資金繰りを改善できる?仕入・つなぎ資金に使う判断基準と注意点
売上は上がっている。請求書も発行している。来月には数百万円の売掛金が入る。
それでも今月末の仕入代金や外注費、給与を支払う現金が足りない。
中小企業では、このような「利益や売上はあるのに、手元のお金が足りない」という状況が起こります。
たとえば、45日後に600万円の売掛金が入る予定でも、20日後に仕入代金や外注費など450万円を支払わなければならず、現在の預金残高が200万円しかなければ、その途中で250万円が不足します。
この場合に重要なのは、「600万円の売掛金があるからファクタリングを使おう」とすぐに考えることではありません。
まず確認したいのは、「いつ、いくら不足するのか」です。
その不足額を売掛金の早期回収や支払条件の調整などで小さくし、それでも不足する金額について、銀行融資・公的融資・ファクタリングなどを比較します。
ファクタリングは、仕入資金そのものを新しく生み出す仕組みではありません。将来受け取る予定の売掛金を、手数料を負担して期日前に現金化する方法です。
そのため、一時的な入金と支払いの時間差を埋める手段になる一方、使い方によっては将来の入金が減り、翌月以降の資金繰りがさらに苦しくなることもあります。
この記事では、仕入資金やつなぎ資金が必要になったときに、ファクタリングをどう考えればよいのかを具体的な数字で整理します。
資金繰り改善は「ファクタリングを探すこと」から始めない
最初に行うのは、現在の手元資金、支払日までの入金、支払日までの支出を並べ、「いつ、いくら不足するのか」を確認することです。
そのうえで、売掛金を早めに回収できないか、支払条件を調整できないか、不要な在庫や資産を現金化できないかなどを確認します。
それでも残る不足額について、銀行融資、公的融資、ファクタリングなどを比較します。
つまり、「ファクタリングを使えるか」より先に、「自社はいくら必要なのか」を明らかにすることが重要です。
売上があるのに、なぜ仕入資金が足りなくなるのか?
利益と現金は同じではありません。
商品を販売したり工事を完成させたりすれば、会計上は売上として計上されます。しかし、取引先から実際に代金が振り込まれるのが30日後や60日後なら、その間はその売上に対応する現金をまだ使えません。
一方で、材料代、商品仕入、外注費、人件費、家賃などは売掛金の入金より先に支払うことがあります。
資金の流れは、たとえば次のようになります。
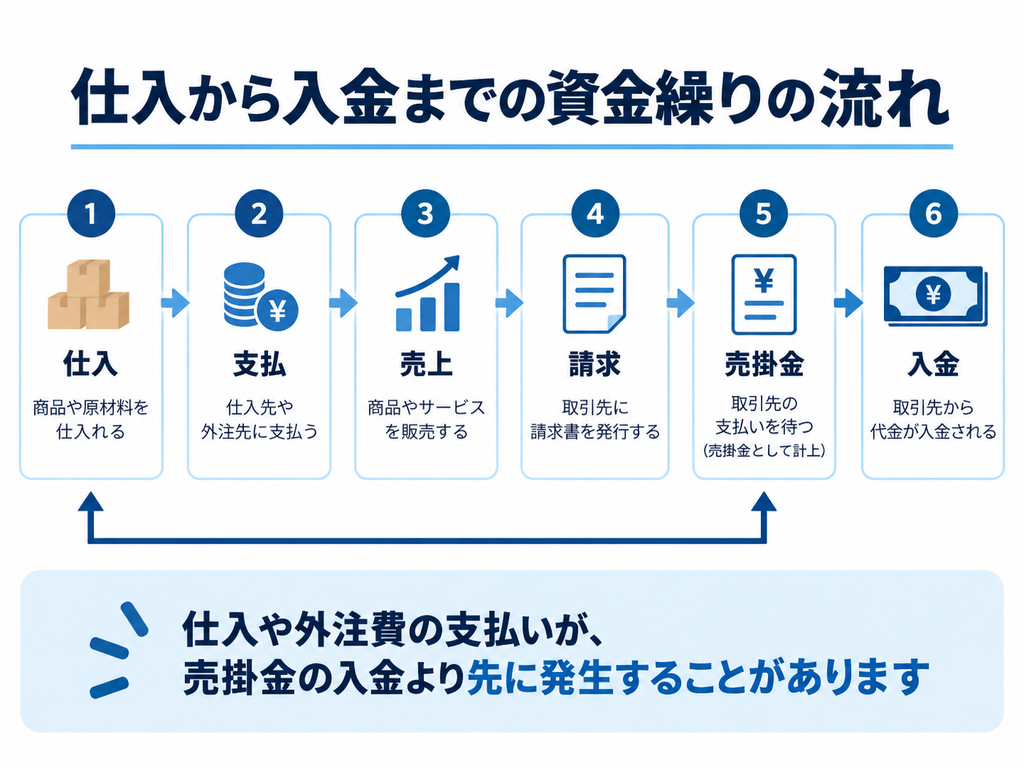
この途中で仕入代金や外注費を先に支払えば、売上は計上されていても口座残高だけが減っていきます。
売上が増えるほど資金が必要になることもある
特に注意したいのが、大型案件の受注や売上急増時です。
「売上が増えれば資金繰りも楽になる」と思われがちですが、売上を増やすために材料、商品、外注、人員などへの支払いが先に増える事業では、逆に必要な運転資金が大きくなることがあります。
たとえば設備工事会社が1,000万円の案件を受注したとします。
完成前に、
材料費 250万円
外注費 250万円
給与等 100万円
合計600万円を先に支払い、発注元から1,000万円を受け取れるのが完成後60日先なら、売上が立つ前後に大きな資金が必要です。
この場合の問題は「仕事がないこと」ではありません。
「支払いと入金のタイミングが合っていないこと」です。
したがって、売上高だけではなく、日付ごとの預金残高と入出金予定を見る必要があります。
ファクタリングとは?つなぎ融資とは何が違う?
一般的な買取型ファクタリングは融資ではありません。
金融庁は、事業者が保有する売掛債権等をファクタリング会社が期日前に買い取るサービスであり、法的には売買契約に基づく債権譲渡であると説明しています。
たとえば、45日後に600万円受け取る売掛債権を保有している会社が、その売掛債権をファクタリング会社へ譲渡するとします。
仕組みを理解するため、仮に手数料を10%とすると、
売掛債権 600万円
手数料 60万円
受取額 540万円
となります。
ここで使用している10%は手数料相場を示す数字ではなく、計算例です。実際の手数料、その他の費用、契約条件などは個別に確認する必要があります。
540万円が新しく増えたわけではない
ここがファクタリングを理解するうえで重要です。
本来は45日後に受け取る600万円の一部を、コストを負担して現在に移しています。
利用前は、
現在 0円
45日後 600万円
だったものが、単純化すれば、
現在 540万円
45日後 対象となった600万円の売掛金は自社には入らない
という形になります。
つまり、ファクタリングの本質は「将来の入金を現在へ前倒しすること」です。
この性質を理解すると、「今月支払えるか」だけではなく、「翌月以降も資金が回るか」を確認しなければならない理由が分かります。
ファクタリングは仕入・つなぎ資金に使える?
仕入代金や外注費などが売掛金の入金より先に必要になる場合、ファクタリングによる売掛債権の早期現金化が、一時的な資金ギャップを埋める選択肢になることがあります。
たとえば、
10日後 材料代150万円
20日後 外注費100万円
45日後 売掛金500万円入金
という会社で、現在の預金が150万円しかなければ、売掛金が入るまでに100万円不足します。
このとき考えるべきなのは、「500万円の売掛金を全部ファクタリングするか」ではありません。
必要なのは100万円です。
まず不足額そのものを減らせないか確認する
ファクタリングを申し込む前に、
・売掛先から一部前倒しで支払ってもらえないか
・新規案件で着手金や前受金を設定できないか
・仕入先や外注先と支払条件を調整できないか
・不要な在庫や遊休資産を現金化できないか
・銀行や日本政策金融公庫などを利用できないか
を確認します。
それでも100万円不足するなら、その100万円をどの方法で確保するかを比較します。
この順番にすると、必要以上の売掛金をファクタリングして手数料負担を増やすことを避けやすくなります。
自社はいくら資金を用意すればよい?
最初に計算するのは「売掛金の総額」ではありません。
「最も口座残高が少なくなる日に、いくら足りないのか」です。
基本的には、
現在の手元資金
+ 支払日までに入る資金
- 支払日までに出ていく資金
= 支払後の資金残高
で確認できます。
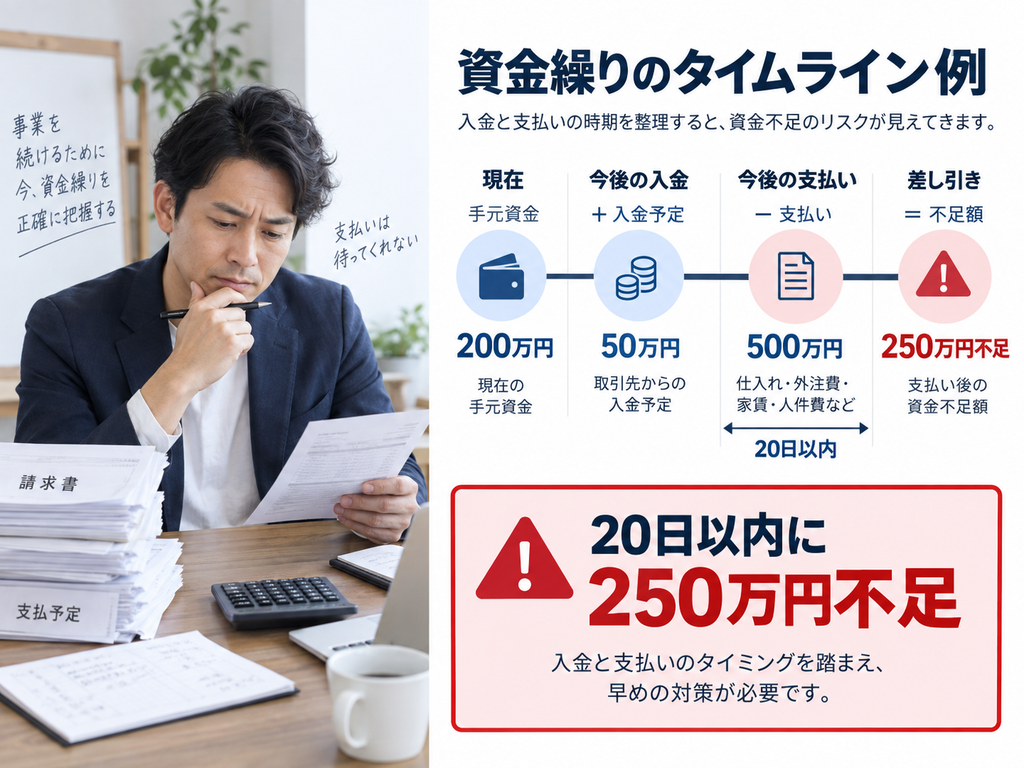
たとえば、
現在預金 200万円
20日以内の入金 50万円
20日以内の支払いが、
材料費 180万円
外注費 120万円
給与 100万円
その他 100万円
であれば、支払総額は500万円です。
200万円+50万円-500万円=マイナス250万円
となり、20日以内に250万円不足します。
250万円不足していても、250万円を借りる必要があるとは限らない
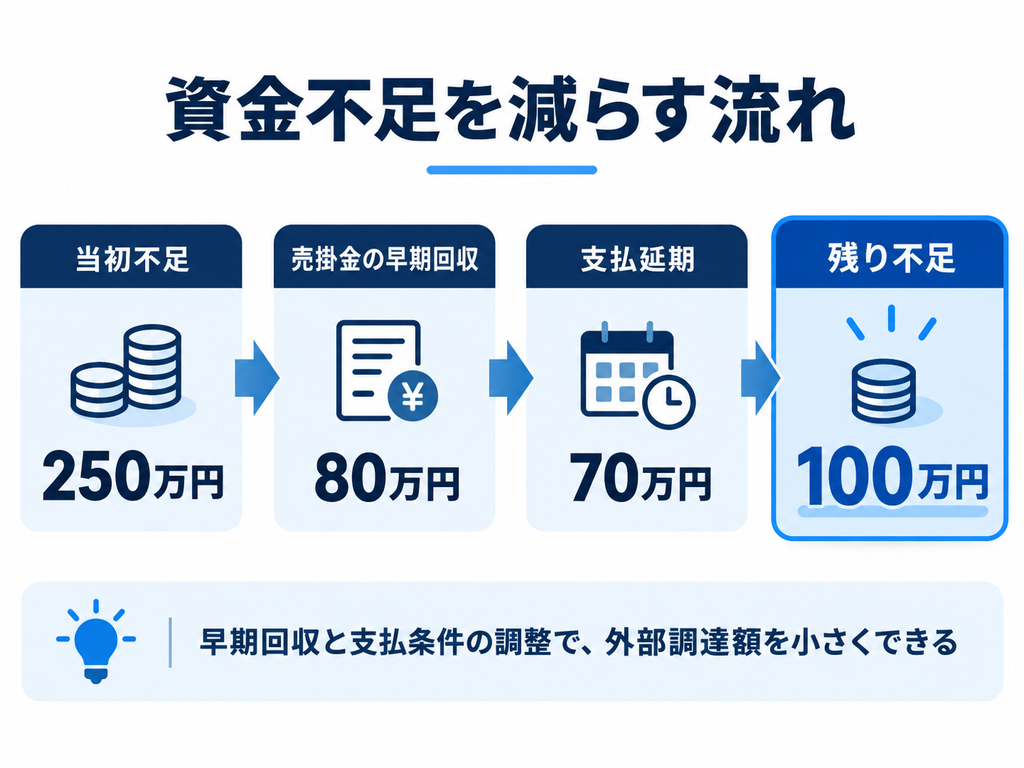
取引先から80万円を早期回収でき、仕入先との相談によって70万円分の支払いを翌月へ変更できたとします。
すると、
当初不足 250万円
早期回収 80万円
支払時期変更 70万円
残り不足 100万円
まで圧縮できます。
外部から用意する必要がある資金は、250万円ではなく100万円になります。
この差は重要です。
借入なら借入額を抑えられますし、ファクタリングなら売却する売掛債権を少なくできる可能性があります。
「いくら調達できるか」ではなく、「いくらだけ調達すればよいか」を考えることが資金調達コストを抑える基本です。
【事例】600万円の売掛金がある設備工事会社
ここからは、仕組みを理解するための架空のモデルケースです。実在する企業の利用事例ではありません。
設備工事会社A社が大型工事を受注したとします。
現在預金残高 200万円
売掛金 600万円
売掛金入金予定 45日後
20日以内に必要な支払いは、
材料費 180万円
外注費 120万円
給与 100万円
税・社会保険料等 50万円
その他 50万円
合計500万円です。
20日以内に別の売掛金50万円が入る予定なら、
200万円+50万円-500万円=マイナス250万円
となります。
つまり、45日後には600万円入るものの、その25日前に250万円足りなくなります。
600万円すべてをファクタリングする前にできることを確認する
A社が取引条件を確認したところ、発注元から出来高分として80万円を早期に支払ってもらえることになったとします。
さらに材料仕入先と相談し、70万円分の支払いを30日延ばしてもらえたとします。
すると、
当初不足 250万円
早期回収 80万円
支払時期変更 70万円
残り不足 100万円
となります。
ここで初めて、残り100万円をどう確保するかを検討します。
100万円受け取るには、売掛金をいくら資金化すればよい?
仮に手数料率だけが10%かかる条件だとすると、手取り100万円を確保するために必要な売掛債権額は単純計算で約111.1万円です。
計算式は、
必要受取額 ÷(1-手数料率)
なので、
100万円 ÷ 0.9 = 約111.1万円
です。
ただし、実際には最低利用額、一部譲渡の可否、その他費用などを確認する必要があります。
この例で約111.1万円分だけ譲渡できれば、現在100万円を確保する代わりに、45日後の売掛金600万円のうち約111.1万円分を先に手放すことになります。
これに対して、必要額が100万円なのに600万円全額を手数料10%で資金化すると、単純計算では60万円のコストが発生します。
必要額から逆算することが重要なのは、このためです。
融資とファクタリングはどちらを選べばよい?
仕入資金が足りないときの選択肢は、ファクタリングだけではありません。
日本政策金融公庫は、事業に必要な運転資金を融資対象としており、商品仕入や手形決済などのための運転資金も対象になると案内しています。
2026年9月確認時点では、日本政策金融公庫の国民生活事業でも、商品仕入や諸経費支払いなどの運転資金が幅広く融資対象と案内されています。ただし、融資には審査があり、希望どおりにならない場合があります。
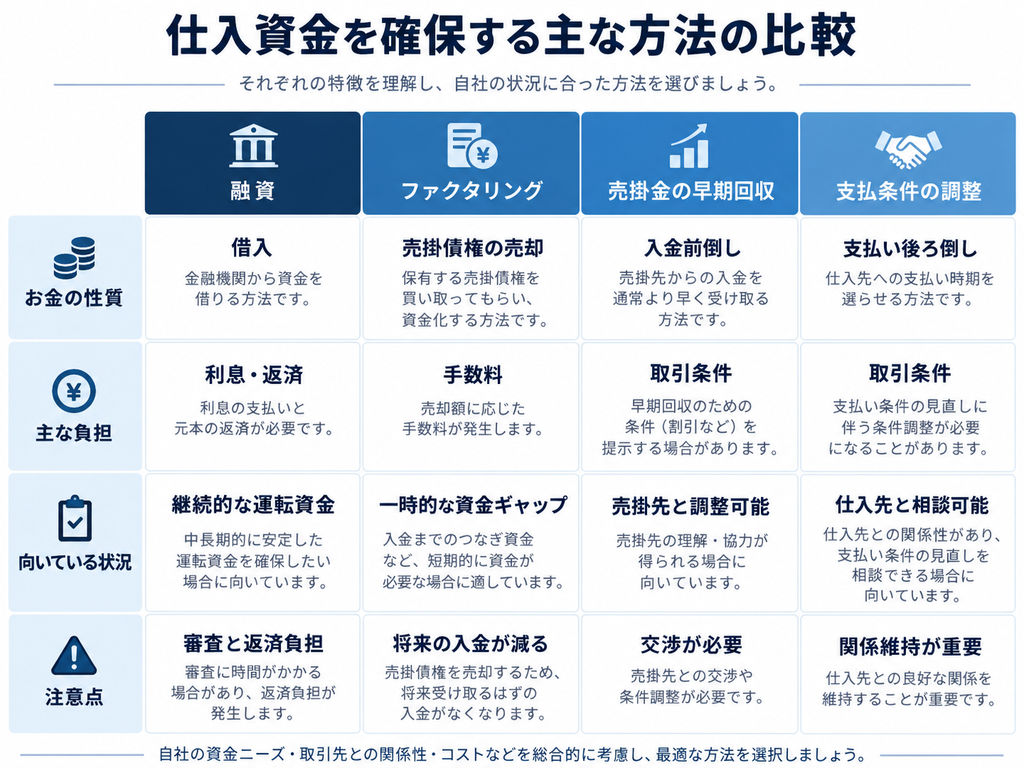
主な選択肢を整理すると、次のようになります。
| 方法 | お金の性質 | 主な負担 | 将来への影響 | 検討しやすい状況 |
|---|---|---|---|---|
| 売掛金の早期回収 | 本来の入金を早める | 取引条件による | 将来入金を前倒し | 売掛先と交渉できる |
| 支払条件の調整 | 支払いを後ろへ移す | 取引条件による | 将来の支払いは残る | 仕入先等と相談できる |
| 銀行・公的融資 | 借入 | 利息等 | 元本返済が必要 | 時間を確保できる、継続的な運転資金が必要 |
| ファクタリング | 売掛債権の売却 | 手数料等 | 将来の売掛金が減る | 売掛金があり、一時的な入金ギャップがある |
| 資産・在庫の換金 | 保有資産の売却 | 売却損等の可能性 | 対象資産が減る | 不要資産や過剰在庫がある |
「どれが一番良いか」ではなく不足期間と原因で選ぶ
支払いまで時間があり、今後も継続的な運転資金が必要なら、銀行や日本政策金融公庫などへの融資相談も検討できます。
一方、
「45日後に売掛金が入る」
「不足するのは今月だけ」
「不足額が100万円と分かっている」
のであれば、売掛金の早期回収、支払条件調整、ファクタリングなど、入金までの時間差を埋める方法を比較しやすくなります。
反対に、毎月200万円ずつ現金が減っているなら、一時的な問題だけとは考えにくくなります。
粗利益、固定費、借入返済、在庫、売掛金の回収期間などを確認し、構造的な原因を探す必要があります。
ファクタリングで資金繰りが改善しやすい場合
ファクタリングを検討しやすいのは、「不足する期間と金額が限定されている場合」です。
たとえば、
20日後に100万円不足
↓
45日後に500万円入金
↓
その後は資金残高が回復
という状態です。
さらに、
・不足額が明確
・売掛金額と入金予定日が確認できる
・手数料を負担しても案件利益が残る
・利用後の翌月、翌々月も資金ショートしない
といった条件まで確認できれば、利用の経済合理性を判断しやすくなります。
ファクタリングで資金繰りが悪化する場合
注意したいのは、
今月の売掛金を前倒し
↓
来月の入金が減る
↓
来月も資金不足
↓
次の売掛金も前倒し
という状態です。
このサイクルが続けば、将来入る予定の売掛金を次々と前倒ししながら、その都度コストを負担することになります。
金融庁も、高額な手数料や大幅な割引率によるファクタリング契約では、かえって資金繰りが悪化し、多重債務に陥る危険があると注意喚起しています。
したがって、「今回の支払いができるか」だけでは判断できません。
利用後の売掛金残高、翌月の入金、翌月の支払い、借入返済、給与、税金、社会保険料まで含めて確認します。
今月を乗り切れただけなら「改善」とは限らない
ファクタリングで今月の100万円不足を解消できても、その結果として翌月150万円不足するなら、資金繰り問題を解決したのではなく、発生時期を先送りしただけかもしれません。
少なくとも利用後1~2か月程度の資金繰り表を作り、
「ファクタリング後にも最低残高がマイナスにならないか」
を確認することが重要です。
売掛金500万円があれば500万円受け取れる?
通常、売掛債権額と実際の受取額は同じとは限りません。
ファクタリング会社の手数料等が差し引かれるためです。
たとえば500万円の売掛債権について、仮に手数料だけが10%かかる契約なら、
売掛債権 500万円
手数料 50万円
受取額 450万円
となります。
ここでも10%は相場を示す数字ではなく、計算例です。
確認するのは「手数料率」だけではなく最終的な受取額
契約前には、
・売却する売掛債権額
・実際の振込額
・手数料
・その他費用
・契約期間
・売掛先への通知の有無
・債権譲渡登記の条件
・売掛先が支払わなかった場合の扱い
・買戻し義務の有無
などを確認します。
金融庁は、契約上ファクタリングとされていても、売掛債権を回収できなかった場合に売主が買い戻す、あるいは売主自身の資金で支払う必要があるなど、経済的に貸付けと同様の機能を持つ取引については貸金業に該当するおそれがあると注意喚起しています。
名称だけではなく、契約内容を見ることが重要です。
ファクタリングを利用しない方がよいのはどんな場合?
最初に確認したいのは、「本当に一時的な資金不足なのか」です。
毎月継続して現金が減っている場合、ファクタリングで解決できる問題とは限りません。
たとえば、
毎月の粗利益 300万円
固定費 350万円
借入返済 50万円
なら、営業活動を続けるだけでも現金が減り続けます。
この状態で売掛金を前倒ししても、毎月発生している資金流出の原因は変わりません。
手数料を払うと案件利益がほとんど残らない場合も注意する
100万円の売上から原価・外注費等を差し引いた利益が15万円しか残らない案件で、資金化コストが10万円かかるのであれば、資金を早く受け取る代わりに案件利益の多くを失うことになります。
その場合は、
「資金調達できるか」
だけでなく、
「このコストを負担してまで案件を受注する経済合理性があるか」
まで検討する必要があります。
また、支払いまで時間がある場合には、銀行や日本政策金融公庫等の運転資金融資も含めて、総コストや返済条件を比較します。日本政策金融公庫では商品仕入等の運転資金も融資対象です。
自社の場合はどう判断すればよい?
資金調達方法は、現在の状況によって判断が変わります。
数週間後に売掛金が入るが、その前だけ資金が不足する場合
まず、不足日と不足額を資金繰り表で特定します。
次に、売掛金の早期回収、前受金、仕入・外注費の支払条件などを調整し、それでも不足する金額について外部調達を比較します。
ファクタリングを検討する場合も、不足額に対して必要以上の売掛金を売却しないか確認します。
支払いまで時間がある場合
スピードだけで調達方法を決める必要はありません。
銀行、日本政策金融公庫なども含めて、必要額、実行可能時期、総コスト、返済負担を比較します。
特に今後も同程度の運転資金が継続的に必要なら、一回の売掛金前倒しだけではなく、中長期の資金調達方法を考える必要があります。
毎月資金が不足する場合
ファクタリング会社を比較する前に、資金繰り表と損益を確認します。
粗利益率、固定費、借入返済、在庫、売掛金回収期間、仕入支払条件などを確認し、「なぜ毎月現金が減るのか」を特定します。
一時的な資金不足と慢性的な資金不足では、必要な対策が異なります。
契約内容を理解できない場合
その場で契約せず、説明を求めます。
特に、売掛先が支払わなかったときに自社が負担する条件、買戻し義務、不明瞭な費用、最終振込額が分からない契約には注意が必要です。
金融庁はファクタリングを装った違法な貸付けについても注意喚起しています。
ファクタリングで資金繰りを改善する前に確認したい5項目
1.いつ資金が不足するのか
「月末ごろ」ではなく、「10月25日の給与支払い後」のように日付まで特定します。
2.その日にいくら不足するのか
現在残高、そこまでの入金、そこまでの支払いを並べ、最低残高を確認します。
3.外部調達前に不足額を減らせないか
売掛金早期回収、前受金、在庫換金、支払条件変更などを確認します。
4.ファクタリング後の翌月も資金が回るか
前倒しした売掛金が将来の入金から減ることを反映して、翌月以降の資金繰りも計算します。
5.手数料を負担しても利益が残るか
ファクタリングを使って受注を維持した場合の利益と、資金化にかかる費用を比較します。
この5項目が数字で整理できれば、「利用できるか」だけでなく「利用する合理性があるか」を判断しやすくなります。
よくある質問
ファクタリングは仕入資金にも使えますか?
一般的な買取型ファクタリングは、売掛債権を売却して資金化する取引です。融資とは性質が異なります。ただし、契約条件は事業者によって異なるため、仕入代金などに使用する予定なら申込先の条件を確認してください。
ファクタリングはつなぎ融資ですか?
一般的な買取型ファクタリングは融資ではありません。金融庁は法的には債権の売買、つまり債権譲渡契約と説明しています。
売掛金の入金までをつなぐ資金として利用される場合はありますが、「つなぎ融資」と「つなぎ資金として活用すること」は分けて考える必要があります。
売掛金500万円があれば500万円調達できますか?
一般には手数料等が差し引かれるため、売掛債権額と実際の振込額が同額になるとは限りません。
契約前に手数料率だけを見るのではなく、「最終的に口座へいくら振り込まれるのか」を確認してください。
ファクタリングは何度利用しても問題ありませんか?
利用回数だけで一律に判断することはできません。
ただし、毎月ファクタリングを利用しないと支払いができない場合は、一時的な入金時期の問題ではなく、収益構造や返済負担などに原因がある可能性があります。
金融庁も、高額な手数料によるファクタリングが資金繰りを悪化させる危険について注意を呼びかけています。
銀行融資とファクタリングはどちらがよいですか?
一律には決められません。
必要額、支払期限までの日数、調達コスト、返済期間、売掛金の有無によって判断が変わります。
時間に余裕があり、継続的な運転資金が必要なら融資も含めて比較し、一時的な売掛金入金までの時間差が中心ならファクタリングを含む早期資金化策を比較します。
日本政策金融公庫で仕入資金を借りられますか?
日本政策金融公庫では、事業に必要な運転資金を融資対象としており、商品仕入や手形決済等のための運転資金も対象と案内しています。ただし、融資には審査があり、希望どおりにならない場合があります。
毎月資金が足りない場合もファクタリングを使えば改善しますか?
毎月継続して不足している場合は、ファクタリングだけで根本的に改善するとは限りません。
売掛金を前倒ししても、粗利益不足、固定費、借入返済、過剰在庫などの原因が残っていれば、翌月以降も不足する可能性があります。
まず資金繰り表と損益を確認し、恒常的に現金が減っている原因を特定することが先です。
まとめ ファクタリングを考える前に「いつ、いくら不足するか」を確認する
ファクタリングは、将来受け取る売掛金を期日前に現金化する資金調達方法です。
仕入、材料代、外注費、給与などの支払いが売掛金の入金より先に来る会社では、一時的な資金ギャップを埋める方法の一つになります。
しかし、売掛金を前倒しすれば資金繰りの問題が自動的に解決するわけではありません。
最初に確認するべきなのは、「売掛金がいくらあるか」ではなく、「いつ、いくら不足するか」です。
不足額が250万円でも、売掛金の早期回収や支払時期の調整によって100万円まで減らせるなら、外部から調達する金額も100万円で済む可能性があります。
その100万円について、
・融資を利用する
・ファクタリングを利用する
・別の資産を現金化する
などの方法を比較します。
ファクタリングを選ぶ場合には、今回の振込額だけでなく、手数料を差し引いた最終受取額と、売掛金を前倒しした後の翌月・翌々月の資金繰りまで確認することが重要です。
判断基準は、「今月を乗り切れるか」だけではありません。
「利用したあとも資金繰りが成立するか」
まで確認してから判断します。自社の不足額と必要時期が整理できたら、次はファクタリング会社ごとの手数料だけではなく、最終受取額、契約条件、売掛先への通知、その他費用などを比較します。