10万円でもファクタリングできる?少額利用の最低金額と手数料を解説
あと10万円あれば外注費を払える。来月末には50万円の売掛金が入るのに、今月の口座残高が少しだけ足りない。
個人事業主や小規模な会社では、数百万円の大きな資金不足ではなく、「あと10万円」「あと30万円」という小さな資金ギャップに困ることがあります。
そこで候補になるのが、売掛金を入金日前に資金化するファクタリングです。
実際、10万円程度から利用できるサービスがあります。ただし、すべてのファクタリング会社が小口の売掛金に対応しているわけではありません。最低利用額を10万円としている会社もあれば、50万円以上としている会社もあります。
そして、少額だからこそ注意したいことがあります。
「10万円くらいなら、手数料もそれほど気にしなくてよい」と考えるのではなく、手数料を実際の円に直して、10万円を今受け取るためにいくら負担するのかを見ることです。
この記事では、10万円・30万円程度の少額ファクタリングが可能なのか、最低利用額はどう違うのか、請求書の一部だけ資金化できるのか、そして自社の場合に本当に利用する意味があるのかを具体的な数字で考えていきます。
この記事の結論 10万円・30万円でも利用できるサービスはある
10万円・30万円程度でも利用できるファクタリングサービスはあります。
2026年9月確認時点では、TRYは最低利用額を10万円と公式FAQで明示しています。法人だけでなく個人事業主も利用対象です。
一方、株式会社No.1 は通常のファクタリングについて、買取可能額を50万円~3億円としています。つまり、10万円や30万円だけを利用したい場合には金額条件が合いません。
QuQuMoは公式トップページで具体的な最低額を表示せず、「金額上限なし・少額から高額まで柔軟に対応」と案内しています。利用前には、自分が希望する10万円・30万円が実際に対象になるかを確認する必要があります。
ここから分かるのは、「少額ファクタリングはできるか?」という質問への答えは、「できるサービスはある。ただし最低利用額は会社ごとに違う」ということです。
そしてもう一つ重要なのが、必要額です。
50万円の売掛金を持っていても、今足りないのが10万円なら、本来考えるべきなのは、「50万円全部を資金化できるか」ではありません。「10万円の不足を、いくらの費用で埋めるのか」です。
「少額ファクタリング」は何万円まで?
少額ファクタリングに、法律上の明確な金額基準があるわけではありません。
「10万円以下なら少額」「30万円以下なら小口」といった共通ルールがあるわけではないため、この記事では10万円・30万円など、比較的小さな事業資金を例に考えます。
一般的なファクタリングは、事業者が持っている売掛債権を期日前にファクタリング会社へ売却する取引です。
金融庁も、ファクタリングについて「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、法的には債権の売買、つまり債権譲渡契約だと説明しています。
そのため重要なのは、「少額かどうか」という名称より、
自分が持っている売掛金
自分が今必要としている金額
ファクタリング会社の最低利用額
の3つが合っているかです。
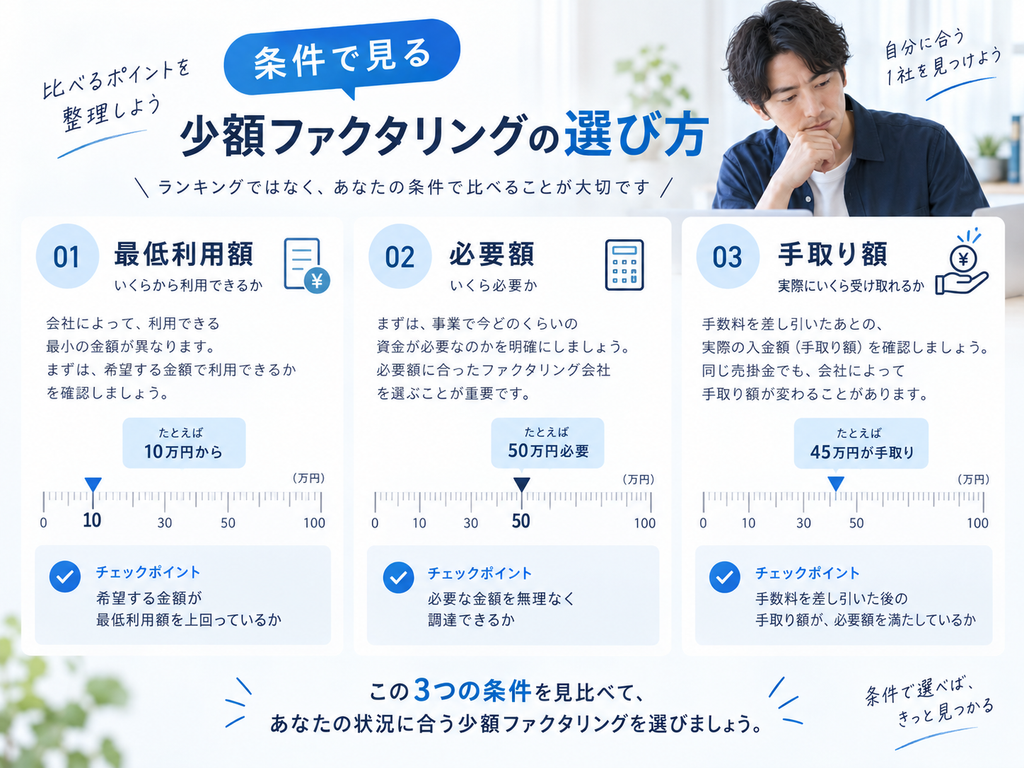
たとえば、30万円必要なのに最低利用額50万円の会社を選べば、自分の資金ニーズとは合わない可能性があります。逆に、最低利用額10万円のサービスなら、10万円や30万円という小さな資金不足でも比較対象にできます。
あと10万円だけ足りない。それでもファクタリングを使う意味はある?
一時的な入金時期のズレが原因なら、比較対象になることはあります。たとえばWeb制作をしている個人事業主を考えてみます。
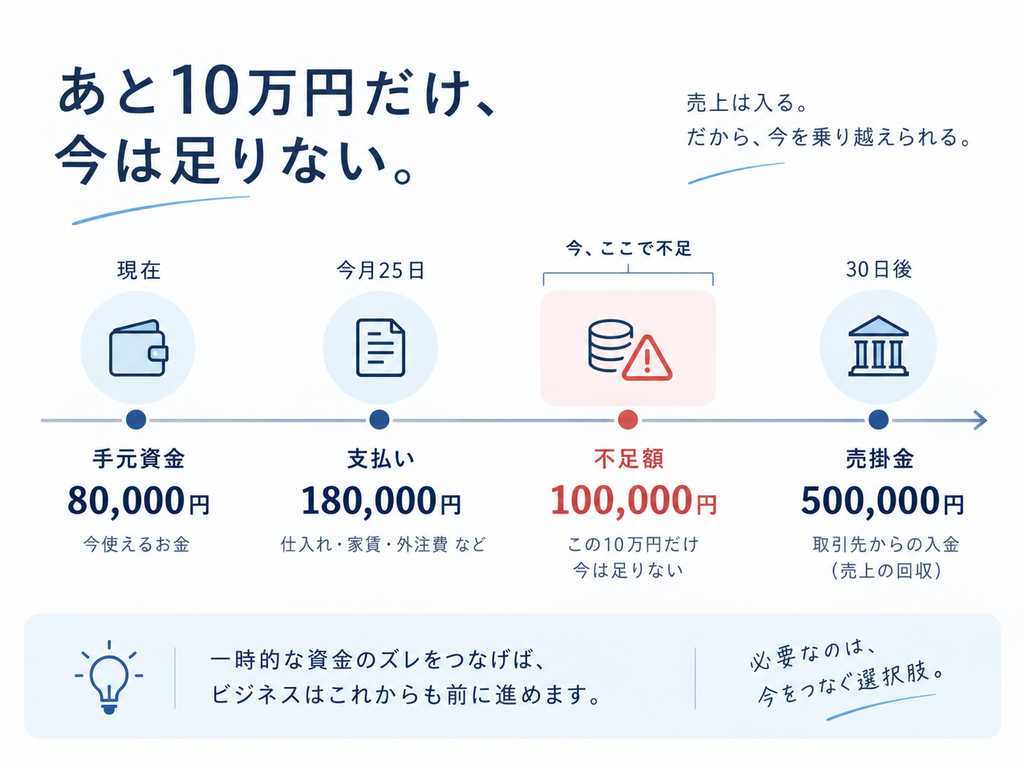
現在の口座残高は8万円。15日後までに外注費や事業経費として18万円を支払う必要があります。30日後には法人クライアントから50万円が入金されます。
数字にすると、
現在の預金 8万円
15日以内の支払い 18万円
30日後の売掛金 50万円
です。
15日後までの不足額は、
18万円-8万円=10万円
です。
この事業者にとって問題なのは、売上が50万円しかないことではありません。30日後には50万円入るものの、その15日前に10万円が足りなくなることです。つまり、一時的な「時間差」が中心です。
この場合には、売掛先へ一部前倒しで支払ってもらえないか、外注先と支払日を調整できないかを確認し、それでも10万円不足するなら外部資金を比較します。そこで少額ファクタリングが候補になります。
【モデルケース】50万円の請求書があるが、必要なのは10万円
ここからは仕組みを理解するためのモデルケースです。実在する利用者の体験談ではありません。Web制作を営む個人事業主Aさんには、法人クライアントへ発行した50万円の請求書があります。
入金予定は30日後です。
しかしAさんの手元資金は8万円しかなく、15日以内に18万円の支払いがあります。不足するのは10万円です。
ここでAさんが、「50万円の請求書があるから、50万円すべてファクタリングしよう」と考える必要はありません。まず10万円だけをどう補うか考えます。
売掛先へ5万円だけ早期支払いを相談できれば、不足は5万円になります。支払先と相談して5万円分を翌月へ変更できれば、外部資金そのものが不要になる可能性もあります。逆に何も調整できず10万円必要なら、10万円程度の利用に対応しているサービスを探します。
このように、「持っている売掛金はいくらか」から考えるのではなく、「不足している金額はいくらか」から逆算すると、必要以上の資金化を防ぎやすくなります。
30万円だけ必要な会社ならどう考える?
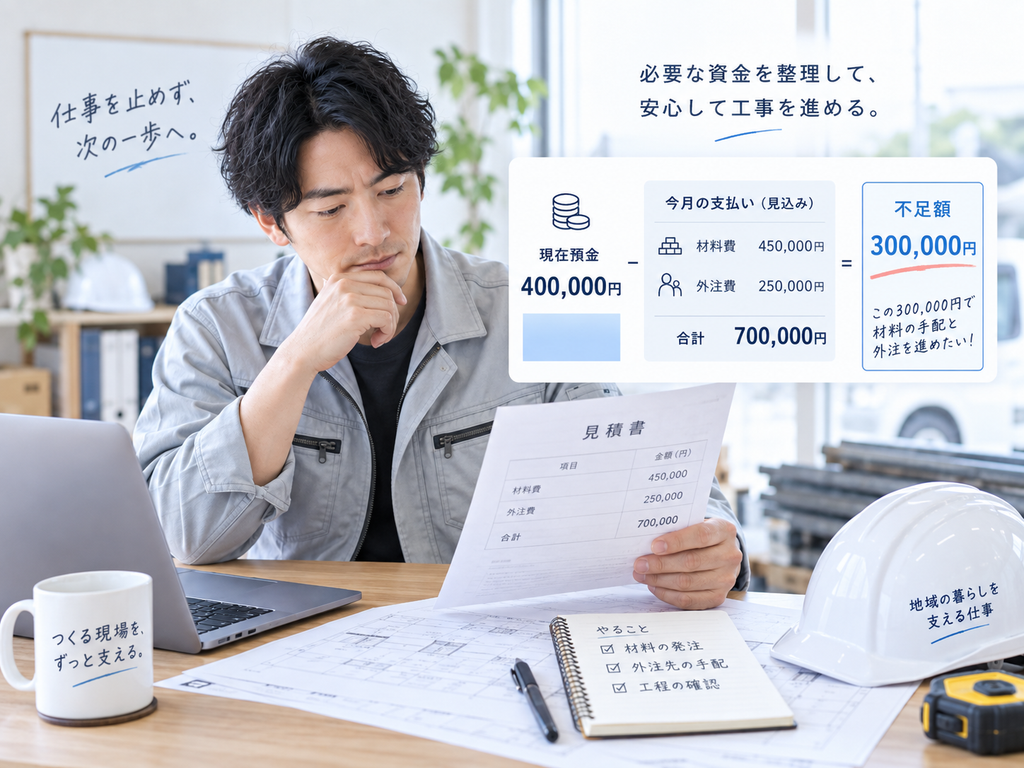
法人でも考え方は同じです。小規模な設備工事会社B社を例にします。
現在預金 40万円
10日後の材料費・外注費 70万円
45日後の売掛金 120万円
なら、
70万円-40万円=30万円不足します。
B社の資金不足は30万円です。
このとき120万円の売掛金すべてを前倒しするより、まず30万円をどう確保するか考えます。仮に仕入先へ相談し、10万円分の支払いを1か月延ばしてもらえたなら、不足額は20万円です。つまり、
当初30万円不足
↓
支払い調整10万円
↓
残り20万円
になります。
ファクタリングを利用するなら、この20万円を基準に利用条件や費用を確認します。少額ファクタリングの記事だからこそ、「小さな金額でも使える」という説明だけでなく、「小さな不足額をさらに小さくできないか」まで考えることが重要です。
少額だからこそ手数料は「%」ではなく「円」で見る
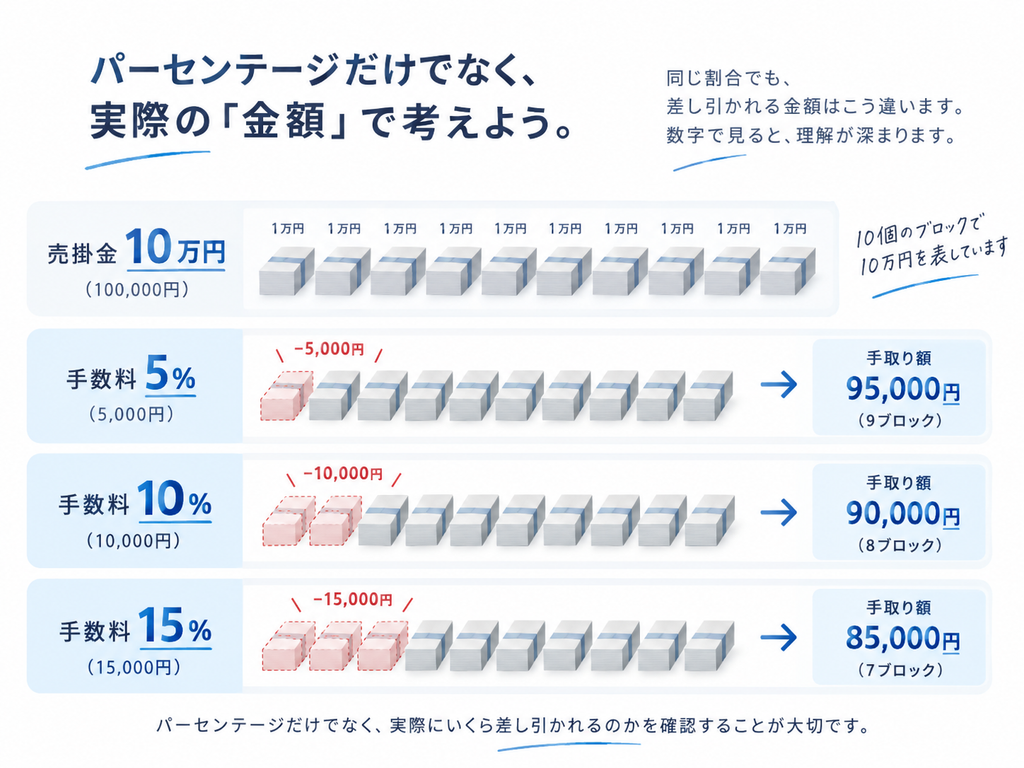
10万円や30万円のファクタリングでは、手数料率だけを見ると負担感が分かりにくくなります。たとえば10万円の売掛債権を資金化すると仮定します。
以下は市場の手数料相場ではなく、負担額を理解するための計算例です。
| 仮の手数料率 | 10万円の場合の手数料 | 手取り額 |
|---|---|---|
| 5% | 5,000円 | 95,000円 |
| 10% | 10,000円 | 90,000円 |
| 15% | 15,000円 | 85,000円 |
10%なら1万円です。この1万円が高いか安いかを、記事側で一律に決めることはできません。たとえば10万円を今日確保できることで、利益5万円の仕事を継続できるなら判断材料の一つになります。一方、10万円を前倒しするために1万円を負担し、しかも毎月同じことを繰り返すなら、年間では大きな負担になります。
金融庁も、高額な手数料や大幅な割引率のファクタリングによって、かえって資金繰りが悪化し、多重債務に陥る危険があると注意喚起しています。
「少額だから気軽に使える」と考えるのではなく、
実際にいくら受け取るのか
そのためにいくら失うのか
を円で確認してください。
10万円を手取りで欲しいなら、10万円の売掛金では足りないこともある
もう一つ間違いやすいのが、「10万円必要だから、10万円分をファクタリングすればよい」という考え方です。手数料が差し引かれるので、手取り10万円を受け取りたい場合には、それより大きな売掛債権を売却する必要があります。
たとえば手数料のみ10%と仮定した場合、必要手取り額 ÷(1-手数料率)で計算できます。
10万円÷0.9=約11万1,111円
です。
つまり約11万1,111円分の売掛債権を資金化して、手数料約1万1,111円が差し引かれると、手元に約10万円残るイメージです。
これはあくまで計算例です。
実際には、最低利用額、一部買取の可否、手数料以外の費用などを確認してください。特に少額利用では、固定費や最低手数料が設定されていれば、割合としての負担が大きくなる可能性があります。
売掛金50万円のうち10万円だけ売却できる?
これは会社・契約条件によって確認が必要です。
「最低利用額10万円」と書いてあることと、「50万円の請求書の一部10万円だけを自由に売却できる」ことは同じではありません。たとえば必要額が10万円なら、申込時には、
「50万円の売掛債権がありますが、必要なのは手取り10万円です。一部だけの買取は可能ですか?」と確認すると分かりやすくなります。
ここで見るべきなのは、
最低利用額
一部買取の可否
売却する債権額
手数料
最終振込額
です。
少額ファクタリングでは、「いくらまで利用できるか」より「必要な金額だけ利用できるか」の方が重要になる場合があります。
少額なら審査も簡単になる?
金額が小さいからといって、審査がなくなるわけではありません。
一般的なファクタリングでは、売掛債権が存在するか、売掛先から回収できる可能性がどうかなどを確認します。
たとえばTRYは審査に必要な資料として、請求書、発注書または契約書、売掛先の住所・連絡先、3か月分の銀行通帳を案内しています。最低利用額が10万円でも、売掛金の確認自体は行われます。
QuQuMoも公式サイトで、請求書と通帳を必要書類として案内しています。
つまり、
「10万円だから審査はほとんどない」
「少額なら請求書だけで必ず利用できる」
とは考えない方がよいでしょう。
少額でも、事業として発生した売掛金を確認できる資料を準備する必要があります。
個人事業主・フリーランスでも少額ファクタリングできる?
個人事業主に対応するサービスがあります。
TRYは個人事業主の利用を公式FAQで認めており、最低利用額は10万円です。QuQuMoも法人・個人事業主を対象としています。一方で、会社によって最低利用額が50万円などに設定されている場合があります。
たとえば株式会社No.1は法人・個人事業主双方について、買取可能額を50万円~3億円と案内しています。10万円・30万円の資金需要なら、最低利用額の条件だけで候補から外れることになります。
個人事業主向けの会社を探すときは、
「個人事業主OK」
だけを見るのではなく、
「最低いくらから利用できるか」
までセットで確認してください。

少額なら銀行融資よりファクタリングの方がよい?
一律には決められません。ファクタリングは売掛債権の売買です。一方、銀行や日本政策金融公庫からの資金調達は借入なので、仕組みが異なります。
ファクタリングは返済型の融資とは異なる一方、売掛金を期日前に売るため手数料が発生します。融資は元金返済と利息がありますが、資金を一定期間利用できます。
日本政策金融公庫の国民生活事業では、小規模事業者・個人事業主向けの事業資金融資を扱っています。2026年9月1日時点の無担保融資では、税務申告を2期終えている場合の基準利率が年3.80~5.40%などと公表されていますが、適用利率は制度や条件によって異なります。
ただし、10日後の支払いに10万円必要というケースと、半年間使う運転資金が必要というケースでは比較軸が違います。
数日以内の一時的な入金ギャップ
→ファクタリング等を比較しやすい
時間に余裕があり継続的な運転資金が必要
→公的融資や銀行融資も比較
というように、必要な期間を含めて考えます。
毎月10万円足りないなら「少額だから大丈夫」と考えない
今回だけ10万円不足する場合と、毎月10万円不足する場合はまったく違います。
たとえば、
今月10万円不足
↓
今月の売掛金を前倒し
↓
来月入る予定のお金が減る
↓
来月も10万円不足
↓
次の売掛金も前倒し
となれば、毎月手数料を負担する状態になります。問題は「少額かどうか」ではありません。恒常的に現金が減っていることです。
毎月不足する場合は、
粗利益
固定費
外注費
借入返済
売掛金の入金サイト
仕入・経費の支払い時期
などを確認し、なぜ毎月10万円足りないのかを調べる必要があります。
金融庁も、高額な手数料を負担してファクタリングを続けることが資金繰り悪化につながる危険を指摘しています。「少額だから何度利用しても影響は小さい」とは考えない方がよいでしょう。
少額ファクタリング会社を選ぶときは何を見る?
今回の記事では、会社ランキングを作るよりも、自社条件に合うかを確認する方が重要です。
10万円・30万円の小口資金なら、まず最低利用額を確認します。次に、必要額だけを資金化できるか、手数料以外の費用があるか、実際の振込額はいくらかを確認します。さらに個人事業主なら利用対象か、急いでいるならオンライン・即日対応の条件、必要書類も確認します。
2026年9月確認時点の一例として、
| サービス | 公表されている金額条件 | 少額利用を見るときのポイント |
|---|---|---|
| ファクタリングのTRY | 最低10万円 | 10万円・30万円が最低利用額の範囲内 |
| QuQuMo | 少額から高額まで柔軟に対応、金額上限なし | 希望する具体的な金額が対象か確認 |
| 株式会社No.1 | 50万円~3億円 | 10万円・30万円の利用には最低額が合わない |
となります。
この表は「どこが一番よいか」を決めるものではありません。
たとえば10万円だけ必要なら、最低額50万円の会社を比較対象から外せます。そこから残った会社について、同じ売掛債権・同じ希望手取り額で見積もりを確認する方が実用的です。
怪しい少額ファクタリングをどう見分ける?
少額・スピード・簡単さを強調する広告ほど、契約内容は落ち着いて確認してください。
金融庁は、一般的なファクタリングは売掛債権の売買である一方、ファクタリングを装った違法な貸付けが存在すると注意喚起しています。
特に、売掛先から回収できなかった場合に利用企業が債権を買い戻す、自己資金でファクタリング会社へ支払わなければならないなど、実質的に貸付けと同じ機能を持つ取引は貸金業に該当するおそれがあります。
また、受取額が債権額に比べて著しく低いケースにも金融庁は注意を促しています。
10万円、20万円という小さな契約でも、
最終振込額はいくらか
手数料以外に何がかかるか
売掛先が払わなかったらどうなるか
は確認してください。
契約金額が小さいことと、契約内容を軽く考えてよいことは別です。
自分の場合はどう判断する?
10万円だけ一時的に不足する場合は、まず売掛金の早期回収や支払時期の調整で不足額を小さくできないか確認します。
それでも10万円必要なら、最低利用額10万円以下の会社を候補にして、実際の手取り額を比較します。30万円必要なら、同じく最低利用額を確認しつつ、売掛債権を一部だけ売却できるかを確認します。
一方、毎月10万円・30万円不足するのであれば、少額ファクタリング会社を探し続ける前に、事業の資金繰りを見直す必要があります。
「少額ファクタリングを使えるか」ではなく、「この10万円・30万円の不足は一時的なのか、毎月起きているのか」で判断を分けることが重要です。
よくある質問
10万円でもファクタリングできますか?
10万円を最低利用額としているサービスがあります。2026年9月確認時点ではTRYが最低10万円と公式に案内しています。ただし、会社ごとに最低利用額は異なるため事前確認が必要です。
30万円でもファクタリングできますか?
30万円に対応できるサービスはあります。ただし株式会社No.1のように最低買取額を50万円としている会社もあります。自分の希望額が最低利用額以上か確認してください。
1万円・5万円程度でも利用できますか?
少額対応を掲げるサービスはありますが、具体的な最低金額は各社で異なります。公式サイトまたは見積もり時に現在の最低利用額を確認してください。
売掛金50万円のうち10万円だけ資金化できますか?
一部買取に対応できるかは会社・契約条件によります。「最低利用額10万円」と「50万円の請求書から10万円だけ自由に売れる」は同じ意味ではないため、一部買取の可否を確認してください。
少額だと手数料は高くなりますか?
一律には言えません。手数料はファクタリング会社、売掛先、売掛債権額、支払期日などによって異なります。少額利用では、手数料率だけでなく実際に何円負担するかを見ることが重要です。
10万円を手取りで受け取るには、売掛金10万円で足りますか?
手数料等が差し引かれる場合は足りません。仮に手数料のみ10%なら、手取り10万円には単純計算で約11万1,111円分の債権が必要です。実際の条件は見積もりで確認してください。
個人事業主でも少額ファクタリングできますか?
個人事業主を利用対象としているサービスがあります。たとえばTRYは個人事業主に対応し、最低利用額10万円と案内しています。
毎月10万円不足してもファクタリングで埋めればよいですか?
毎月継続して不足するなら、一時的な入金時期の問題とは限りません。粗利益、固定費、返済負担、売掛金回収期間などを確認し、恒常的に現金が不足する原因を調べることが先です。
まとめ|少額ほど「いくら使えるか」ではなく「いくらだけ必要か」
10万円・30万円程度でも利用できるファクタリングサービスはあります。ただし、会社によって最低利用額は違います。10万円から対応する会社がある一方、50万円以上を最低額とする会社もあります。
だから最初に確認するのは、「少額ファクタリング会社はどこか」だけではありません。
まず、
現在の手元資金
+ 必要日までの入金
- 必要日までの支払い
から、本当に不足する金額を確認します。
売掛金が50万円あっても不足するのが10万円なら、考えるべきなのは50万円全額の現金化ではなく、10万円の不足をどう補うかです。
売掛先への早期入金、支払時期の調整などで不足額を減らし、それでも必要なら少額ファクタリングなどを比較します。
その際には、
最低利用額
一部買取の可否
手数料を円に直した負担額
その他費用
実際の振込額
利用後の資金繰り
まで確認します。
少額だから簡単に決めるのではなく、「この10万円・30万円を今確保するために、実際にいくら負担するのか」まで数字にする。それが少額ファクタリングを判断するときの重要なポイントです。
自社の不足額が整理できたら、次は最低利用額・個人事業主対応・一部買取・最終受取額などを同じ条件で比較すると、自社に合う会社を絞りやすくなります。